Das Wichtigste in Kürze
- Kursverlust ist keine Insolvenz: Der Wert deines ETF hängt von den enthaltenen Anlagen, Währungen und weiteren Risiken ab. Ein fallender Kurs bedeutet nicht, dass der Fonds pleite ist.
- Anbieter-Insolvenz: Bei einem deutschen Sondervermögen ist das Fondsvermögen vom Vermögen der Kapitalverwaltungsgesellschaft getrennt (§§ 92, 93 KAGB). Diese Trennung garantiert aber keinen bestimmten Kurs.
- Broker-Insolvenz: Wertpapierbestand und Bankguthaben auf dem Verrechnungskonto sind getrennt zu prüfen. Der Zugriff auf dein Depot kann vorübergehend eingeschränkt sein.
- Fondsschließung: Eine reguläre Schließung oder Verschmelzung ist eine Abwicklung beziehungsweise Umstrukturierung und kein Totalverlust.
- Ausländische Fonds: Bei Fonds mit Domizil außerhalb Deutschlands gelten Rechtsform und lokales Recht des jeweiligen Landes. Prüfe Fondsdomizil und Prospekt.
Wenn du liest, dass dein ETF-Anbieter oder dein Broker „pleite“ sei, klingt das zunächst bedrohlich für dein gesamtes Depot. Kann ein ETF pleite gehen – und was bedeutet das konkret für dein Geld? Die kurze Antwort: Ein ETF ist kein Unternehmen mit Bilanzrisiko im klassischen Sinn, sondern ein Fonds, dessen Vermögen bei deutschen Fonds rechtlich vom Anbieter getrennt ist. Dein ETF kann an Wert verlieren, und zwar erheblich – aber das hat mit einer Insolvenz des Anbieters wenig zu tun. Entscheidend ist, welches Ereignis tatsächlich eingetreten ist: ein Kursverlust, die Insolvenz der Fondsgesellschaft, die Insolvenz deines Brokers oder eine reguläre Schließung des Fonds.
Kann ein ETF pleite gehen? Die vier Fälle im Überblick
Die meiste Unsicherheit entsteht, weil Schlagzeilen vier völlig unterschiedliche Ereignisse mit demselben Wort belegen. Bevor du handelst, solltest du klären, welcher Fall auf deine Meldung zutrifft. Die folgende Tabelle trennt die Situationen nach den Fragen, die für dich als Anleger entscheidend sind.
| Ereignis | Wer ist betroffen? | Bleiben deine Anteile bestehen? | Typische Mitteilung und Folge |
|---|---|---|---|
| Kursverlust der Anlagen im Fonds | Alle Anleger des ETF, unabhängig vom Anbieter | Ja, die Anteile bestehen – ihr Wert sinkt mit dem Markt | Keine gesonderte Mitteilung; du siehst den Rückgang im Depot. Realisierte Verluste entstehen erst beim Verkauf; bis dahin besteht ein nicht realisierter Wertverlust. |
| Insolvenz der Fondsgesellschaft (Verwaltungsgesellschaft) | Anleger der betroffenen Fonds | Grundsätzlich ja: Bei einem deutschen Sondervermögen gehört das Fondsvermögen nicht zur Insolvenzmasse der Gesellschaft | Mitteilung der Fondsgesellschaft beziehungsweise der Aufsicht. Üblicherweise wird ein neuer Verwalter gesucht oder der Fonds wird geordnet abgewickelt. Bei einer Abwicklung erfolgt eine Auszahlung des verbleibenden Fondswerts. |
| Insolvenz des Brokers oder der depotführenden Bank | Kunden dieses Instituts, unabhängig davon, welche ETF sie halten | Ja, deine Wertpapieranteile gehören dir; möglich sind Verzögerungen beim Zugriff und bei der Übertragung | Mitteilung der Bank beziehungsweise des Insolvenzverwalters. In der Regel wirst du aufgefordert, dein Depot auf ein anderes Institut zu übertragen. Bankguthaben folgt anderen Regeln als Wertpapiere. |
| Reguläre Schließung oder Verschmelzung des ETF | Anleger genau dieses Fonds | Nein, der Fonds wird aufgelöst oder in einen anderen Fonds überführt; du erhältst den aktuellen Wert ausgezahlt oder Anteile am Zielfonds | Schriftliche Mitteilung über dein Depot mit Angaben zum Verfahren. Bei der Auflösung werden die Anlagen verkauft und der Erlös an die Anleger verteilt. |
Beachte die letzte Zeile besonders: Eine Fondsauflösung wird oft mit „Pleite" übersetzt, ist aber ein geordneter Vorgang. Du erhältst den verbleibenden Abwicklungswert; ein Totalverlust ist nicht automatisch die Folge. Maßgeblich sind der Nettoinventarwert und die Abwicklungskosten. Einen Totalverlust erleidest du bei einem breit gestreuten ETF praktisch nur, wenn die darin enthaltenen Anlagen selbst nahezu wertlos werden. Das ist ein Marktrisiko, keine Insolvenzfolge.
Was das Sondervermögen schützt – und was nicht
Der Begriff Sondervermögen steht im Zentrum fast jeder Antwort auf die Frage, ob ein ETF pleite gehen kann. Er beschreibt eine rechtliche Konstruktion, keine Versicherung. Um richtig einzuordnen, was eine Pleitemeldung für dich bedeutet, musst du zwei Eigentumsebenen auseinanderhalten.
Zwei Eigentumsebenen: Fondsvermögen und deine Anteile im Depot
Auf der ersten Ebene steht das Fondsvermögen: die Aktien, Anleihen oder sonstigen Werte, die der ETF hält. Diese Vermögensgegenstände verwaltet die Kapitalverwaltungsgesellschaft, sie gehören ihr jedoch nicht. Nach § 92 KAGB ist das Sondervermögen vom eigenen Vermögen der Gesellschaft getrennt zu halten. Ergänzend regelt § 93 KAGB, dass das Sondervermögen grundsätzlich nicht für Verbindlichkeiten der Kapitalverwaltungsgesellschaft haftet. Gläubiger der Gesellschaft können im Insolvenzfall also nicht auf die im Fonds enthaltenen Wertpapiere zugreifen.
Auf der zweiten Ebene stehen deine Fondsanteile. Du bist nicht Eigentümer einzelner Aktien im Fonds, sondern Inhaber von Anteilen am Sondervermögen. Diese Anteile liegen in deinem Depot bei deiner depotführenden Bank oder deinem Broker. Beide Ebenen folgen eigenen Regeln: Die Trennung des Fondsvermögens schützt vor dem Zugriff der Anbieter-Gläubiger; die Frage, wie du bei einer Broker-Insolvenz an deine Anteile kommst, ist ein separates Thema.
Wichtig ist die Grenze dieses Schutzes: §§ 92 und 93 KAGB regeln, wem das Vermögen zugeordnet ist und wer im Insolvenzfall darauf zugreifen darf. Sie sagen nichts über den Wert aus. Das Sondervermögen ist kein Schutz gegen fallende Kurse, keine Einlagensicherung und keine Garantie, deinen Einsatz zurückzubekommen.
Insolvenz der Verwaltungsgesellschaft: Was praktisch passiert
Wird die Verwaltungsgesellschaft deines ETF zahlungsunfähig, ändert das an der Zuordnung des Fondsvermögens grundsätzlich nichts. Üblich ist, dass für den betroffenen Fonds ein neuer Verwalter gesucht oder der Fonds geordnet aufgelöst wird. In beiden Fällen bleibt das Fondsvermögen den Anlegern zugeordnet; bei einer Auflösung erhältst du den Verkaufserlös der Anlagen abzüglich der Abwicklungskosten.
Verwechsle dabei zwei Rollen nicht: Die Verwahrstelle des Fonds verwahrt die Vermögensgegenstände des Sondervermögens – das ist eine Funktion innerhalb der Fondsstruktur. Deine depotführende Bank verwahrt dagegen deine Anteile. Das sind oft verschiedene Gesellschaften, und die Verwahrstelle des Fonds ist nicht automatisch die Bank, bei der du dein Depot führst. Welche Gesellschaft welche Rolle übernimmt, findest du im Prospekt und in den Fondsunterlagen.
Ausländische UCITS-Fonds richtig einordnen
Viele in Deutschland angebotene ETF haben ihr Domizil nicht in Deutschland, sondern etwa in Irland oder Luxemburg. Dann gilt nicht das deutsche KAGB, sondern die Rechtsform des Fonds und das lokale Recht des Domizillandes. Die europäische OGAW-Richtlinie (englisch UCITS) schreibt für Publikumsfonds bestimmte Standards vor, darunter die getrennte Verwahrung durch eine Verwahrstelle. Wie die Trennung im Einzelnen ausgestaltet ist und welche Ansprüche Anleger im Störungsfall haben, hängt aber vom jeweiligen Landesrecht ab.
Übernimm daher keine pauschale Aussage wie „jeder ETF ist geschütztes Sondervermögen". Prüfe stattdessen im Prospekt: Wo ist der Fonds aufgelegt, in welcher Rechtsform, und welche Verwahrstelle ist benannt? Das Dokumenten-Prüfblatt weiter unten führt dich durch diese Punkte.
Was passiert bei einer Broker- oder Depotbank-Insolvenz?
Die zweite klassische Pleitemeldung betrifft nicht den Anbieter, sondern dein eigenes Institut: den Broker oder die Bank, bei der dein Depot liegt. Auch hier gilt zuerst: Deine Wertpapieranteile gehören dir, nicht der Bank. Wertpapiere werden im Depot für dich verwahrt und gehören nicht zum Vermögen des Instituts. Bei einer Insolvenz kommt es deshalb grundsätzlich nicht zu einem Verlust der Anteile, sondern zu einem organisatorischen Problem: Wie kommst du an deine Bestände?
Rechtlich knüpft die Frage an § 47 InsO an. Danach kann, wer geltend macht, dass ein Gegenstand nicht zur Insolvenzmasse gehört, die Aussonderung verlangen. Auf dein Depot übertragen bedeutet das: Du hast grundsätzlich einen Anspruch auf Herausgabe beziehungsweise Übertragung deiner Wertpapiere, weil diese nicht der Bank gehören. In der Praxis wirst du meist aufgefordert, ein Referenzdepot bei einem anderen Institut zu benennen, auf das die Bestände übertragen werden. Was bei einem solchen Depotübertrag mit Bruchstücken zu beachten ist, erklärt ein separater TrustyFinance-Ratgeber.
Plane trotzdem Reibungsverluste ein. Zwischen Insolvenzmeldung und Depotübertrag können Wochen vergehen, in denen du nicht handeln kannst. Fällt der Markt in dieser Zeit, trägst du diese Kursbewegung – ein Aussonderungsanspruch schützt dich vor dem Verlust der Anteile, nicht vor dem Timing.
Trenne außerdem die Begriffe sauber: Der Broker ist der Anbieter, über den du kaufst und verkaufst. Die depotführende Gesellschaft verwahrt deine Wertpapiere – bei manchen Modellen ist das eine andere Bank als der Broker. Die Verwahrstelle des Fonds schließlich verwahrt die Vermögensgegenstände des ETF selbst. Eine Pleitemeldung kann jede dieser Stellen betreffen, mit jeweils anderen Folgen.
Und noch eine wichtige Grenze: Geld, das unangetastet auf deinem Verrechnungskonto liegt, ist ein Bankguthaben und folgt den Regeln der Einlagensicherung. ETF-Anteile sind keine Einlagen – die Einlagensicherung gilt nicht für sie, weil sie keine Forderung gegen die Bank sind, sondern dir bereits gehören. Für den seltenen Fall, dass ein Institut Wertpapiere nicht herausgeben kann, kann unter bestimmten Voraussetzungen zusätzlich die gesetzliche Anlegerentschädigung greifen – das ist ein separates System und kein Ersatz für den ordentlichen Herausgabeanspruch. Wer beides vermischt, übersieht, dass es hier um verschiedene Schutzsysteme mit unterschiedlicher Logik geht. Mehr zur Absicherung von Bankguthaben findest du im TrustyFinance-Ratgeber zur Einlagensicherung bei mehreren Banken.
Wenn in deinem Fall unklar ist, welche Ansprüche du konkret hast – etwa weil die Mitteilungen widersprüchlich sind oder die Übertragung stockt –, ist fachkundige Hilfe sinnvoll, etwa durch einen auf Bank- und Kapitalmarktrecht spezialisierten Rechtsanwalt oder eine Verbraucherzentrale.
Fiktives Beispiel: 15.000 Euro ETF-Anteile plus 2.000 Euro Kontoguthaben
Ein durchgerechnetes Muster macht die zwei Schutzebenen greifbar. Das folgende Beispiel ist frei erfunden und bezieht sich auf keinen realen Anbieter: Du hältst 150 Anteile eines ETF zu je 100 Euro, zusammen also 15.000 Euro. Auf dem Verrechnungskonto deines Brokers liegen zusätzlich 2.000 Euro, die noch nicht investiert sind. Nun wird die Insolvenz der depotführenden Bank bekannt.
| Wertpapierbestand (ETF-Anteile) | Bankguthaben (Verrechnungskonto) | |
|---|---|---|
| Ausgangswert im Beispiel | 15.000 Euro (150 Anteile × 100 Euro) | 2.000 Euro |
| Rechtliche Einordnung | Die Anteile gehören dir; sie gehören nicht zur Insolvenzmasse der Bank (Aussonderungslogik nach § 47 InsO) | Das Guthaben ist eine Einlage, also eine Forderung gegen die Bank; es fällt unter die Einlagensicherung |
| Typische Frage bei Insolvenz | Wie und wann werden die Anteile auf ein neues Depot übertragen? | In welcher Höhe und über welche Stelle erfolgt die Entschädigung? |
| Mögliche Folge | Vorübergehend kein Handel möglich; anschließend Übertragung auf ein Referenzdepot | Erstattung durch die zuständige Entschädigungseinrichtung innerhalb der gesetzlichen Grenzen |
| Was der Schutz nicht leistet | Kein Ausgleich von Kursverlusten – der Wert kann während und nach der Übertragung schwanken | Keine Erstattung oberhalb der jeweils geltenden Sicherungsgrenze |
Die Kernbotschaft: Dein Depot und dein Konto folgen unterschiedlichen Schutzregeln, weil es sich um unterschiedliche Rechtsverhältnisse handelt. Die Wertpapiere beziehungsweise der entsprechende Herausgabe- oder Übertragungsanspruch fällt grundsätzlich nicht in die Insolvenzmasse. Die 2.000 Euro auf dem Konto sind dagegen eine Forderung, für die ein Entschädigungssystem eintritt. Und selbstverständlich kann sich der Kurswert der 150 Anteile jederzeit ändern; die 15.000 Euro sind ein Momentwert, keine Zusage.
Wenn ein ETF geschlossen oder verschmolzen wird
Der dritte Fall, der regelmäßig als „Pleite" missverstanden wird, betrifft den Fonds selbst: Der Anbieter kündigt an, einen ETF zu schließen oder mit einem anderen Fonds zu verschmelzen. Das ist im ETF-Geschäft ein normaler Vorgang. Häufige Gründe sind ein zu geringes Fondsvolumen, doppelte Produkte im Sortiment oder strategische Umbauten beim Anbieter.
Typischer Ablauf einer Schließung
Eine Fondsauflösung beginnt nicht mit dem Verlust deines Geldes, sondern mit einer Mitteilung. Du erfährst über dein Depot oder direkt von der Fondsgesellschaft, dass der Fonds geschlossen oder verschmolzen wird. Die Mitteilung erklärt das Verfahren: Bei einer Schließung werden die im Fonds enthaltenen Anlagen verkauft und der Erlös anteilig an die Anleger ausgezahlt. Bei einer Verschmelzung werden deine Anteile nach einem Umtauschverhältnis in Anteile des Zielfonds umgetauscht. Konkrete Fristen, Stichtage und Bedingungen stehen in der jeweiligen Mitteilung und den Fondsunterlagen – sie unterscheiden sich von Fall zu Fall und lassen sich nicht pauschal beziffern.
Was du in dieser Situation prüfen solltest
- ISIN und Beschluss: Betrifft die Mitteilung wirklich deinen Fonds? Gleiche die ISIN ab und lies den Originalbeschluss statt nur einer Pressezusammenfassung.
- Verfahren: Schließung mit Auszahlung oder Verschmelzung in einen Zielfonds? Bei einer Verschmelzung solltest du prüfen, ob der Zielfonds zu deiner Strategie passt.
- Stichtage: Bis wann kannst du selbst verkaufen, wann erfolgt die Abwicklung? Nach dem Ende des Börsenhandels kannst du nicht mehr selbst disponieren.
- Kosten: Bei einer Abwicklung können Kosten anfallen, die den Auszahlungsbetrag mindern; die Mitteilung enthält dazu Angaben.
- Steuern: Eine Auszahlung oder ein Fondswechsel kann steuerlich als Veräußerung behandelt werden. Die verbindlichen Angaben entnimmst du den Originalunterlagen und lässt sie im Zweifel steuerlich prüfen.
Eine pauschale Empfehlung zum sofortigen Verkauf ist nicht sinnvoll. Ob du vor dem Stichtag selbst verkaufst oder die Abwicklung abwartest, hängt von den Konditionen, deiner Anlagestrategie und deiner Steuersituation ab.
Welche Risiken trotz Sondervermögen bleiben
Die rechtliche Trennung des Fondsvermögens nimmt dir ein spezifisches Risiko ab: den Zugriff der Anbieter-Gläubiger. Alle anderen Risiken deiner Anlage bleiben vollständig bei dir. Wer das Sondervermögen als Rundum-Schutz versteht, unterschätzt, woran ein ETF tatsächlich scheitern kann.
- Marktrisiko: Fällt der Markt, den dein ETF abbildet, fällt dein Anteil mit. Bei einem breiten Aktienindex sind Rücksetzer von 30 Prozent und mehr in Krisen vorgekommen; bei engen Branchen- oder Themen-ETF können die Ausschläge deutlich größer sein.
- Währungsrisiko: Enthält der Fonds Anlagen in Fremdwährungen, beeinflusst der Wechselkurs dein Ergebnis in Euro zusätzlich.
- Konzentrationsrisiko: Ein ETF auf ein einzelnes Land, eine Branche oder wenige Titel ist anfälliger als ein breit gestreuter Weltindex. Auch innerhalb vermeintlich breiter Indizes können wenige Schwergewichte dominieren.
- Gegenparteirisiko bei Derivaten: Synthetisch replizierende ETF bilden den Index über Tauschgeschäfte mit Kontrahenten ab. Fällt ein Kontrahent aus, greifen Absicherungsmechanismen – ein Restrisiko bleibt.
- Wertpapierleihe: Manche ETF verleihen einen Teil ihrer Bestände gegen Entgelte. Auch hier gibt es Sicherheiten, aber die Leihe fügt eine weitere Gegenpartei hinzu. Details erklärt der TrustyFinance-Ratgeber zur Wertpapierleihe bei ETF.
- Handelsunterbrechungen: In Stressphasen oder während einer Abwicklung kann der Handel ausgesetzt sein. Du kannst dann nicht verkaufen, selbst wenn du möchtest.
- Abwicklungskosten: Bei einer Fondsschließung mindern Kosten der Liquidation den Auszahlungsbetrag.
Physische Replikation – der ETF hält die Indexwerte tatsächlich – vermeidet das Swap-Kontrahentenrisiko, ist aber keine vollständige Verlustabsicherung. Auch ein physisch replizierender ETF verliert im Crash an Wert und kann geschlossen werden. Replikationsart und Insolvenzschutz sind zwei verschiedene Themen.
Grenze schließlich den ETF von ähnlich klingenden Börsenprodukten ab: Ein ETN (Exchange Traded Note) ist eine Schuldverschreibung des Emittenten – geht der Emittent pleite, stehst du in der Gläubigerreihe. Ein ETC (Exchange Traded Commodity) ist je nach Konstruktion ebenfalls eine Inhaberschuldverschreibung und kein Fonds. Dass ein Produkt an der Börse gehandelt wird, macht es nicht zum Fonds mit getrenntem Vermögen. Der Hinweis „börsengehandelt" sagt nichts über die Rechtsform aus – die steht im Prospekt.
Dokumenten-Prüfblatt für deine konkrete ETF-Meldung
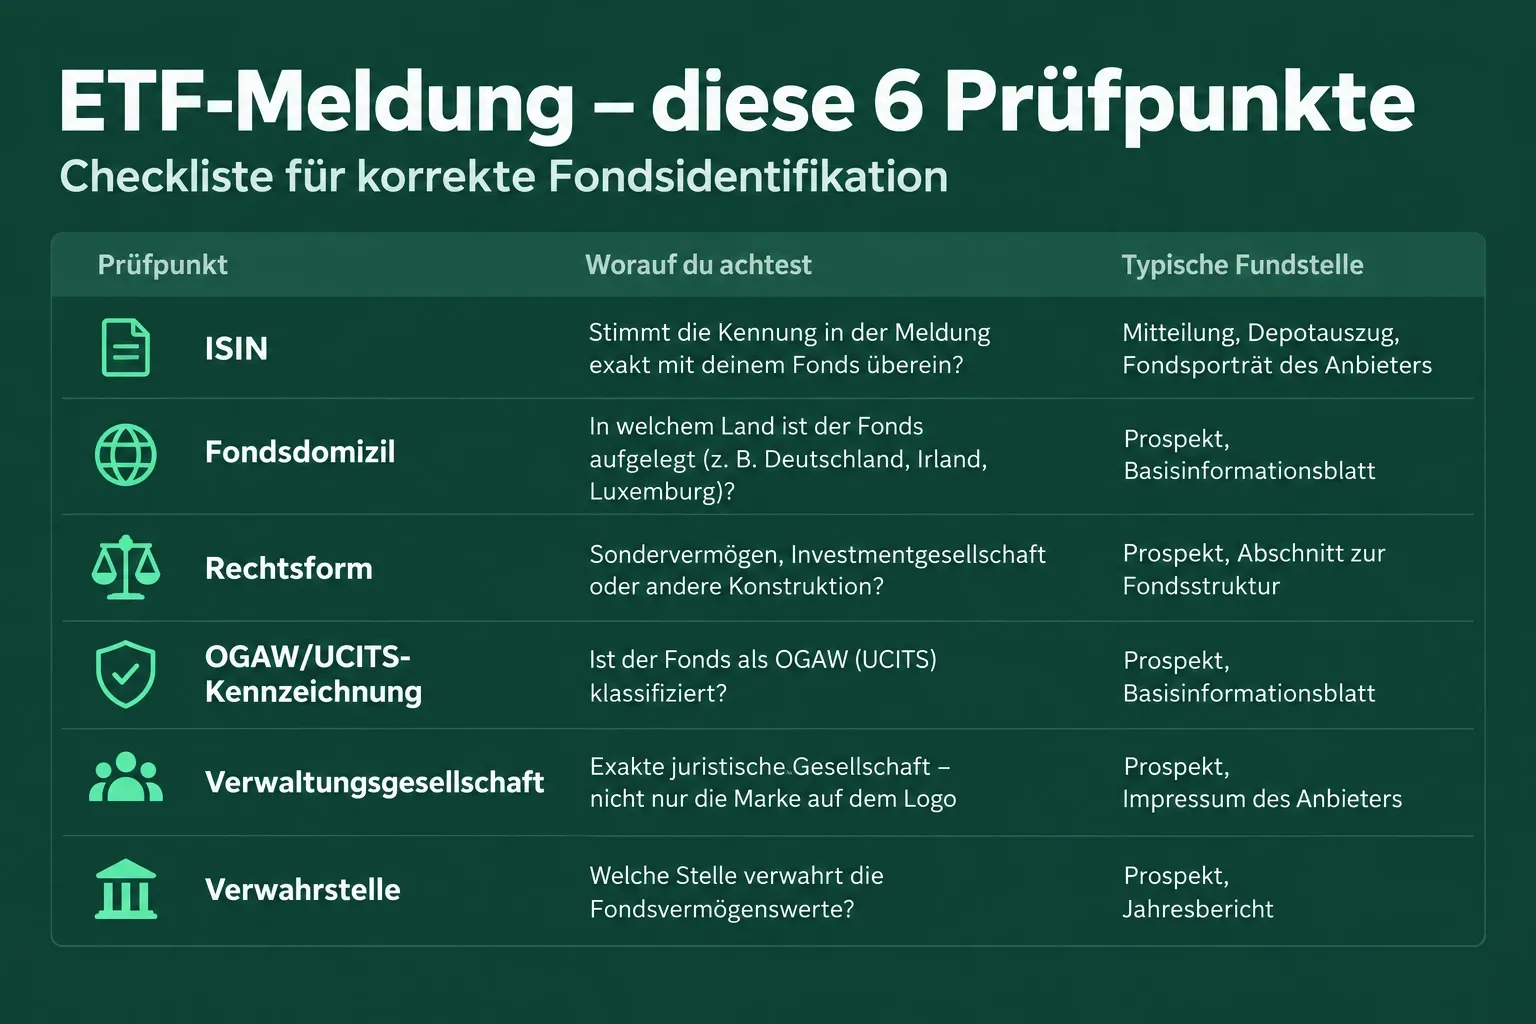
Wenn du eine Meldung zu deinem ETF, deinem Anbieter oder deinem Broker erhältst, arbeite die folgenden Punkte mit den Originalunterlagen durch. Du findest die Angaben im Prospekt, in den Basisinformationsblättern und in der Mitteilung selbst. Wie du ein Basisinformationsblatt richtig verstehst und liest, erklärt ein eigener TrustyFinance-Ratgeber. Trage die Fundstellen direkt ein – das spart Zeit, wenn du später Rückfragen hast.
| Prüfpunkt | Worauf du achtest | Typische Fundstelle |
|---|---|---|
| ISIN | Stimmt die Kennung in der Meldung exakt mit deinem Fonds überein? | Mitteilung, Depotauszug, Fondsporträt des Anbieters |
| Fondsdomizil | In welchem Land ist der Fonds aufgelegt (z. B. Deutschland, Irland, Luxemburg)? | Prospekt, Basisinformationsblatt |
| Rechtsform | Sondervermögen, Investmentgesellschaft oder andere Konstruktion? | Prospekt, Abschnitt zur Fondsstruktur |
| OGAW/UCITS-Kennzeichnung | Ist der Fonds als OGAW (UCITS) klassifiziert? | Prospekt, Basisinformationsblatt |
| Verwaltungsgesellschaft | Exakte juristische Gesellschaft – nicht nur die Marke auf dem Logo | Prospekt, Impressum des Anbieters |
| Verwahrstelle | Welche Stelle verwahrt die Fondsvermögenswerte? | Prospekt, Jahresbericht |
| Depotführende Gesellschaft | Welche Bank führt dein Depot – und ist sie von der Meldung betroffen? | Depotvertrag, Kontounterlagen |
| Fundstelle im Prospekt | An welcher konkreten Stelle steht die jeweilige Angabe? Trage Kapitel, Abschnitt oder Seite ein, damit du sie später schnell wiederfindest. | Eigenes Eintragefeld: Kapitel/Abschnitt/Seite notieren |
| Originalmitteilung | Was genau wurde beschlossen oder gemeldet – Insolvenz, Schließung, Verschmelzung? | Postfach im Depot, Website der Fondsgesellschaft |
| Ansprechpartner und Termine | Wer bearbeitet den Fall, welche Fristen laufen? | Mitteilung, Hotline-Hinweise |
Ziehe keine Schlussfolgerungen allein aus Schlagzeilen. „Anbieter X insolvent" kann die Verwaltungsgesellschaft, eine Holding oder eine Vertriebstochter betreffen – mit sehr unterschiedlichen Folgen für deinen Fonds. Erst der Abgleich mit den Dokumenten zeigt, welche juristische Person gemeint ist und ob deine ISIN überhaupt berührt ist.
Handlungscheckliste bei einer Pleitemeldung
Mit den Begriffen und Dokumenten im Kopf lässt sich eine Meldung strukturiert abarbeiten, statt vorschnell zu reagieren:
Deine Prüfpunkte
0 von 8 erledigtWas diese Checkliste bewusst nicht enthält: die Aufforderung zum Notverkauf. In den meisten der geschilderten Fälle bleiben deine Anteile bestehen oder werden geordnet abgewickelt. Ein panischer Verkauf in turbulenten Phasen kann schlechtere Preise und unnötige Kosten erzeugen, ohne einen rechtlichen Vorteil zu bringen. Erst prüfen, dann handeln ist die belastbarere Reihenfolge.
Häufige Fragen
Kann ein ETF pleite gehen?
Ein ETF ist ein Investmentfonds. Ob und wie ein Insolvenzverfahren möglich ist, hängt von seiner Rechtsform und dem anwendbaren Recht ab; eine Fondsauflösung ist davon zu unterscheiden. Er kann erheblich an Wert verlieren, wenn seine Anlagen fallen, und er kann geschlossen oder verschmolzen werden. Bei einem deutschen Sondervermögen führt die Insolvenz der Verwaltungsgesellschaft grundsätzlich nicht dazu, dass deren Gläubiger auf das Fondsvermögen zugreifen (§§ 92, 93 KAGB). Eine Wertgarantie ist damit nicht verbunden.
Was passiert, wenn der ETF-Anbieter pleite ist?
Das Fondsvermögen ist vom Vermögen der Gesellschaft getrennt und gehört nicht zu ihrer Insolvenzmasse. Üblicherweise wird für die betroffenen Fonds ein neuer Verwalter gesucht oder der Fonds wird geordnet aufgelöst, mit Auszahlung des verbleibenden Werts abzüglich der Abwicklungskosten. Bei Fonds mit ausländischem Domizil gelten Rechtsform und lokales Recht – prüfe Prospekt und Mitteilung.
Sind ETF-Anteile Sondervermögen?
Genau genommen bezeichnet „Sondervermögen“ das Fondsvermögen, nicht deine Depotposition. Bei ETFs, die als deutsches Sondervermögen ausgestaltet sind, ist das Fondsvermögen nach § 92 KAGB getrennt zu halten; deine Fondsanteile sind davon zu unterscheiden. „Sondervermögen" bezeichnet dabei die rechtliche Zuordnung, nicht einen Schutz des Kurswerts. Bei Fonds aus dem Ausland entscheiden Fondsdomizil, Rechtsform und lokales Recht.
Was passiert, wenn ein ETF geschlossen wird?
Der Fonds wird abgewickelt: Die Anlagen werden verkauft und der Erlös anteilig ausgezahlt, oder deine Anteile werden bei einer Verschmelzung in einen Zielfonds umgetauscht. Das ist kein Totalverlust, kann aber mit Abwicklungskosten und steuerlichen Folgen verbunden sein. Die verbindlichen Bedingungen stehen in der Mitteilung der Fondsgesellschaft.
Sind ETN und ETC genauso geschützt wie ETF?
Nein. ETN sind Schuldverschreibungen des Emittenten; bei dessen Insolvenz bist du Gläubiger. ETC sind je nach Konstruktion ebenfalls Schuldverschreibungen und keine Fonds. Der Schutzmechanismus des Sondervermögens gilt für sie nicht. Der Börsenhandel allein sagt nichts über die Rechtsform aus – der Prospekt gibt Auskunft.
Quellen
Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Rechtsstand der genannten Normen: geprüft am 13.09.2026 anhand der verlinkten Fundstellen. Konkrete Verfahren, Fristen und Bedingungen können je nach Fonds und Gesellschaft abweichen; maßgeblich sind die Originalunterlagen.