Das Wichtigste in Kürze
- Zweck: Verleiher erzielen ein Zusatzentgelt, Entleiher nutzen die Papiere etwa für Leerverkäufe oder zur Besicherung eigener Geschäfte.
- Ablauf: Wertpapiere werden bereitgestellt, der Entleiher hinterlegt Sicherheiten, die Papiere werden übertragen, ein Entgelt fällt an, und die Rückgabe gleichartiger Papiere beendet das Geschäft.
- ETF: Für inländische OGAW regelt § 200 KAGB unter anderem Entgelt, ausreichende Sicherheiten und ein jederzeitiges Kündigungsrecht der Verwaltungsgesellschaft. Die Erträge stehen dem Fonds zu.
- Brokerprogramm: Die freiwillige Verleihung eigener Depotpositionen ist ein eigener Vertragsfall mit individuellen Bedingungen – vom Rückruf bis zu Ersatzleistungen für Dividenden.
- Hauptrisiken: Entleiherausfall, fallende oder illiquide Sicherheiten und verspätete Rückgabe. Besicherung senkt das Risiko, garantiert aber keinen Schutz vor jedem Verlust.
Bei der Wertpapierleihe überlässt ein Eigentümer seine Wertpapiere einem Entleiher für einen begrenzten Zeitraum und erhält dafür ein Entgelt. Entscheidend ist: Mit der Übertragung geht das Eigentum an den Papieren auf den Entleiher über. Geschuldet ist am Ende nicht die Rückgabe exakt derselben Stücke, sondern von Wertpapieren gleicher Art, Güte und Menge. Dieser Guide zeigt dir, wie die Wertpapierleihe im Detail funktioniert, welche Rolle sie in ETFs spielt, was private Brokerprogramme davon unterscheidet und welche Risiken du vor einer Entscheidung prüfen solltest.
Was ist eine Wertpapierleihe?
Die Wertpapierleihe – auch Wertpapierdarlehen, bei Aktien auch Aktienleihe genannt – ist die befristete Überlassung von Wertpapieren gegen ein Entgelt. Im Gegensatz zu einem Mietvertrag über eine Wohnung oder ein Auto geht bei der Leihe von Wertpapieren das Eigentum auf den Entleiher über. Er darf die Papiere veräußern, weiterverleihen oder als Sicherheit verwenden. Der Verleiher hat nach der Übertragung einen Anspruch auf die Rückgabe von Wertpapieren gleicher Art, Güte und Menge. Ob er die identischen ISIN-Positionen oder Stücke mit denselben Urkundennummern zurückerhält, spielt wirtschaftlich keine Rolle: 100 Aktien eines Unternehmens sind durch 100 andere Aktien desselben Unternehmens vollwertig ersetzt.
Genau dieser Eigentumswechsel unterscheidet die Wertpapierleihe von der bloßen Verpfändung. Bei einer Pfandbestellung bleibst du Eigentümer und räumst nur ein Sicherungsrecht ein; bei der Leihe wechselt das Eigentum vollständig. Daraus folgt auch, dass mit dem Eigentum verbundene Rechte – etwa das Stimmrecht auf der Hauptversammlung – für die Dauer der Leihe beim Entleiher liegen. Der Verleiher tauscht also für einen begrenzten Zeitraum die Position des Eigentümers gegen eine vertragliche Rückgabeforderung plus Entgelt.
Vier Rollen begegnen dir bei der Wertpapierleihe immer wieder:
- Verleiher: Eigentümer der Wertpapiere, zum Beispiel ein Investmentfonds, eine Versicherung, eine Bank oder eine Privatperson, die über ein Brokerprogramm teilnimmt.
- Entleiher: in der Regel Banken, Broker oder Market Maker, die die Papiere für eigene Zwecke benötigen.
- Vermittler: Agenten oder organisierte Systeme, die Verleiher und Entleiher zusammenbringen und die Abwicklung standardisieren.
- Sicherheitenverwahrer: eine Stelle, die die hinterlegten Sicherheiten treuhänderisch verwahrt und bei Ausfall des Entleihers verwertet.
Ein häufiger Anlass für die Nachfrage nach Leihtiteln ist der Leerverkauf (Shortselling): Ein Händler leiht Aktien, verkauft sie am Markt und hofft, sie später günstiger zurückkaufen zu können. Die Wertpapierleihe lässt sich aber nicht auf Leerverkäufe reduzieren. Entleiher brauchen Papiere auch, um Lieferverpflichtungen zu erfüllen, fehlgeschlagene Lieferungen zu vermeiden, Derivate abzusichern oder Liquidität im Handel bereitzustellen. Für dich als Verleiher ist der Zweck des Entleihers in der Regel zweitrangig – relevant ist die Qualität des Entleihers und der Sicherheiten, nicht sein Motiv.
Deine konkreten Rechte und Pflichten hängen immer vom jeweiligen Vertrag ab – bei Fonds von den Anlagebedingungen, bei privaten Programmen vom Vertrag mit deinem Broker. Allgemeine Aussagen ersetzen deshalb nie den Blick in die Unterlagen. Wer die wesentlichen Informationen zu einem Finanzprodukt auf einen Blick vergleichen will, sollte außerdem das Basisinformationsblatt verstehen, das zu vielen Produkten standardisiert bereitgestellt wird.
Wertpapierleihe in fünf Stationen
Der Ablauf lässt sich auf fünf Stationen herunterbrechen, die bei Fonds wie bei privaten Programmen ähnlich aussehen:
- Wertpapiere bereitstellen: Der Verleiher – etwa die Kapitalverwaltungsgesellschaft eines ETF oder du als Depotinhaber – stellt die verleihbaren Positionen zur Verfügung oder hält sie verfügbar.
- Sicherheiten liefern: Der Entleiher hinterlegt Sicherheiten, typischerweise Bargeld, Guthaben oder erstklassige Wertpapiere beziehungsweise Geldmarktinstrumente. Häufig liegt der Wert der Sicherheiten über dem Wert der geliehenen Papiere (Überbesicherung).
- Wertpapiere übertragen: Die Papiere wechseln ins Eigentum des Entleihers. Gleichzeitig laufen Nebenleistungen wie Dividenden in der Regel nicht mehr direkt an den Verleiher, sondern werden je nach Vertrag über Ersatzleistungen ausgeglichen.
- Entgelt fällt an: Für die Dauer der Leihe zahlt der Entleiher eine Leihgebühr. Deren Höhe richtet sich nach Angebot und Nachfrage – stark nachgefragte Titel erzielen höhere Sätze als Standardwerte.
- Rückgabe und Abwicklung: Am Ende der Laufzeit oder nach Kündigung gibt der Entleiher gleichartige Wertpapiere zurück, und die Sicherheiten werden freigegeben. Das Geschäft ist damit beendet.
Vermittler und Abwicklungsstellen begleiten diese Stationen: Der Vermittler organisiert Zusammenführung und Abrechnung. Eine Verwahr- oder Abwicklungsstelle kann die Sicherheiten verwahren und ihre Verwertung im Störfall organisieren; maßgeblich sind die Vertragsbedingungen. Während der laufenden Leihe wird der Wert der Sicherheiten typischerweise täglich neu bewertet. Steigt der Kurs der geliehenen Papiere oder fällt der Wert der Sicherheiten, muss der Entleiher in der Regel nachliefern. Diese laufende Neubewertung ist ein wichtiger Baustein der Risikosteuerung – sie funktioniert allerdings nur dann zuverlässig, wenn die Bewertung sachgerecht und das Nachfordern technisch und rechtlich abgesichert ist.
Zwei Fälle, die du getrennt prüfen musst
Wenn du von Wertpapierleihe liest, geht es fast immer um einen von zwei sehr unterschiedlichen Fällen: die Leihe innerhalb eines Fonds oder die freiwillige Verleihung deiner eigenen Depotpositionen über ein Brokerprogramm. Beide haben unterschiedliche Rechtsgrundlagen, Verantwortlichkeiten und Risiken. Eine pauschale Beurteilung würde dich in die Irre führen.
Wertpapierleihe im ETF
Viele ETFs und Indexfonds verleihen einen Teil ihrer Bestände, um zusätzliche Erträge zu erzielen und so die laufenden Kosten des Fonds zu senken. Ob und in welchem Umfang ein Fonds das darf, steht in seinen Anlagebedingungen und im Prospekt. Die Kapitalverwaltungsgesellschaft trifft diese Entscheidung im Rahmen der Fondsunterlagen – du als Anleger wirst nicht einzeln gefragt und kannst die Leihe in der Regel nicht für deine Fondsanteile abstellen.
Für inländische OGAW (Organismen für gemeinsame Anlagen in Wertpapieren, also klassische Publikumsfonds) regelt § 200 KAGB die Wertpapierdarlehen. Die zentralen Anforderungen:
- Die Kapitalverwaltungsgesellschaft darf Wertpapiere nur gegen ein marktgerechtes Entgelt übertragen und nur, wenn dies in den Anlagebedingungen vorgesehen ist.
- Der Entleiher muss Wertpapiere gleicher Art, Güte und Menge zurückerstatten.
- Die Erträge aus den Leihgeschäften stehen dem Fonds zu, also dem Sondervermögen und damit mittelbar den Anlegern.
- Der Kurswert der an einen einzelnen Entleiher übertragenen Papiere darf zusammen mit bereits verliehenen Papieren 10 Prozent des Fondswerts nicht übersteigen.
- Die Gesellschaft muss jederzeit zur Kündigung des Wertpapierdarlehens berechtigt sein.
- Vor oder zugleich mit der Übertragung müssen ausreichende Sicherheiten gestellt werden, etwa durch Geldzahlung, Abtretung von Guthaben oder Übereignung geeigneter Wertpapiere und Geldmarktinstrumente.
Die 10-Prozent-Grenze je Entleiher ist dabei mehr als eine Formalie: Sie begrenzt die Konzentration auf einen einzelnen Gegenpart und damit den Schaden, falls genau dieser Entleiher ausfällt. Das jederzeitige Kündigungsrecht sorgt zusätzlich dafür, dass die Gesellschaft verliehene Papiere zurückrufen kann – etwa wenn sie sie für die Fondsliquidität oder zur Ausübung von Aktionärsrechten benötigt.
§ 202 KAGB sieht eine Besonderheit vor: Die Kapitalverwaltungsgesellschaft darf sich eines organisierten Systems zur Vermittlung und Abwicklung von Wertpapierdarlehen bedienen, das von einer Wertpapiersammelbank organisiert wird und von bestimmten Anforderungen des § 200 abweicht. Vom jederzeitigen Kündigungsrecht darf dagegen nicht abgewichen werden.
Wichtig ist die Grenze dieser Regeln: § 200 und § 202 KAGB betreffen Wertpapierdarlehen inländischer OGAW. Viele in Deutschland vertriebene ETFs sind in Irland oder Luxemburg aufgelegt. Für sie gelten deren nationale Regeln und die jeweiligen Prospektbedingungen – das deutsche Modell lässt sich nicht ungeprüft übertragen. Und selbst dort, wo ausreichende Sicherheiten vorgeschrieben sind: Besicherung ist ein Puffer, keine Garantie gegen jeden Markt-, Abwicklungs- oder Insolvenzverlust. Prüfe im Prospekt, wie Sicherheiten verwahrt und im Ausfall verwertet werden.
Freiwillige Verleihung eigener Depotpositionen über ein Brokerprogramm
Der zweite Fall betrifft dich direkt: Manche Broker bieten Kunden an, ihre eigenen Aktien oder ETFs gegen eine Beteiligung an der Leihgebühr zu verleihen. Das ist ein eigenständiger Vertragsfall zwischen dir und dem Broker beziehungsweise dessen Leihpartner. Das KAGB-Modell für Fonds gilt hier nicht automatisch – maßgeblich sind die Vertragsbedingungen des Programms.
Bevor du ein solches Programm aktivierst, solltest du folgende Punkte in den Unterlagen finden und verstehen:
- Vertragsgrundlage: Wer ist dein Vertragspartner – der Broker selbst, ein Leihagent oder ein Dritter?
- Teilnahme und Beendigung: Kannst du jederzeit aussteigen, gelten Fristen, werden laufende Leihgeschäfte erst abgewickelt?
- Rückruf bei Verkauf: Kannst du verliehene Aktien jederzeit verkaufen, und wie schnell stehen sie dir wieder zur Verfügung?
- Rechte an verliehenen Aktien: Während der Leihe ruht in der Regel dein Stimmrecht auf Hauptversammlungen – die Papiere gehören für diesen Zeitraum dem Entleiher.
- Ersatzleistungen für Ausschüttungen: Fällt während der Leihe eine Dividende an, erhältst du üblicherweise eine Ersatzzahlung statt der Originaldividende. Ob diese steuerlich genauso behandelt wird wie die Dividende, lässt sich nicht pauschal zusichern – das hängt von der Zahlungsart und deiner persönlichen Situation ab.
- Insolvenzkonstellation: Was passiert, wenn Broker, Entleiher oder Sicherheitenverwahrer ausfallen? Welche Sicherheiten bestehen, und wie kommst du im Störfall an sie heran?
- Ertragsverteilung: Wie wird die Leihgebühr zwischen Broker und dir aufgeteilt, und welche Kosten werden vorher abgezogen?
Zwei Punkte sind in der Praxis besonders oft übersehen. Erstens der Rückruf: In ruhigen Marktphasen stehen dir verliehene Aktien bei einem Verkauf meist zügig wieder zur Verfügung. In stressigen Phasen kann der Rückruf länger dauern – prüfe, ob dein Verkauf dadurch verzögert werden könnte. Zweitens das Stimmrecht: Wenn dir die Mitbestimmung bei einem Unternehmen wichtig ist, etwa bei einer kontroversen Hauptversammlung, solltest du klären, ob du Positionen vor dem Stichtag aus der Leihe nehmen kannst.
Vorsicht bei der Werbung: Beworbene Maximalrenditen beziehen sich meist auf wenige stark nachgefragte Titel in günstigen Phasen. Sie sind keine erwartete laufende Rendite für dein Depot.
Was kann die Wertpapierleihe einbringen? Eine nachgerechnete Beispielrechnung
Die Leihgebühr wird auf den tatsächlich verliehenen Bestand und die tatsächliche Leihdauer berechnet – nicht auf dein gesamtes Depot oder das gesamte Fondsvermögen. Das folgende Modell zeigt die Größenordnung; es ist eine fiktive Beispielrechnung, keine Prognose:
- Durchschnittlich tatsächlich verliehener Bestand: 10.000 Euro
- Vereinbarte annualisierte Brutto-Leihgebühr: 2 Prozent
- Leihdauer: 30 von 365 Tagen
Rechnung: 10.000 Euro × 2 % × (30/365) = rund 16,44 Euro brutto. Beträgt dein Anteil an der Gebühr rein beispielhaft 50 Prozent, verbleiben dir rund 8,22 Euro vor Steuern.
Der Vergleichsfall macht den Unterschied deutlich: Hast du ein Depot im Wert von 10.000 Euro, aus dem aber nur Positionen für 2.000 Euro verliehen werden, bildet ausschließlich dieser Anteil die Rechenbasis. Bei denselben Annahmen ergäben sich brutto nur rund 3,29 Euro. Wer mit dem Depotwert statt mit dem verliehenen Bestand rechnet, überschätzt den Ertrag um den Faktor fünf.
Das Ergebnis verändert sich zusätzlich durch:
- Tageszählmethode: Manche Verträge rechnen mit 360 statt 365 Tagen – das verändert den Zinsfuß leicht.
- Nachfrage: Standardaktien erzielen oft nur Bruchteile eines Prozents, stark nachgefragte Titel deutlich mehr.
- Leihdauer: Leihgeschäfte enden, sobald der Entleiher zurückgibt oder gekündigt wird; lange durchgehende Verleihung ist nicht garantiert.
- Vertragskosten: Agenturen, Verwahrer und Broker behalten Anteile ein, bevor etwas bei dir ankommt.
Für ETF-Anleger gilt zusätzlich: Der im Jahresbericht ausgewiesene Leihumsatz des gesamten Fonds ist kein fixer Zusatzertrag für jeden einzelnen Anleger. Er fließt ins Sondervermögen und kann die Tracking-Differenz verbessern, schwankt aber von Jahr zu Jahr. In Jahren mit geringer Leihnachfrage kann der Beitrag nahe null liegen, in Jahren mit stark nachgefragten Titeln spürbar ausfallen. Betrachte ihn deshalb als möglichen Bonus, nicht als planbares Einkommen.
ETF prüfen: Welche Angaben wirklich zählen
Wenn du wissen willst, ob und wie dein ETF Wertpapiere verleiht, findest du die Antworten in wenigen Dokumenten. Diese Prüfliste führt dich durch die relevanten Angaben:
- Erlaubnis: Steht in den Anlagebedingungen oder im Prospekt, dass der Fonds Wertpapierleihe betreiben darf? Ohne diese Grundlage darf ein inländischer OGAW nicht verleihen.
- Tatsächlicher und maximaler Leihumfang: Der Prospekt nennt oft eine Obergrenze, der Jahresbericht den tatsächlich verliehenen Anteil. Verwechsle den Maximalwert nicht mit der realen Nutzung.
- Gegenparteien und Sicherheiten: Welche Entleiher sind zulässig, welche Arten von Sicherheiten werden akzeptiert, und gibt es eine Überbesicherung?
- Erträge und Kosten: Im Jahresbericht sollten die Bruttoerträge aus der Leihe sowie direkte und indirekte Kosten (etwa Agenturgebühren) erkennbar sein.
Konkret lohnt der Blick in den Anhang des Jahresberichts: Dort stehen häufig die Wertpapierarten und Werte der gehaltenen Sicherheiten sowie die Ertragsaufteilung zwischen Fonds und Leihagent. Zeigt der Bericht keine oder nur unklare Angaben, ist das selbst ein Befund – Transparenz ist bei der Leihe ein Qualitätsmerkmal.
Bei ausländischen Fonds – und das sind viele in Deutschland beliebte ETFs mit Domizil Irland oder Luxemburg – sind Prospekt, Jahresbericht und die nationalen Regeln des Auflegungslands maßgeblich. Die Schutzmechanismen können dem deutschen OGAW-Modell ähneln, müssen es aber nicht. Ein Blick in die englischsprachigen Prospektabschnitte zu „Securities Lending“ lohnt sich hier immer.
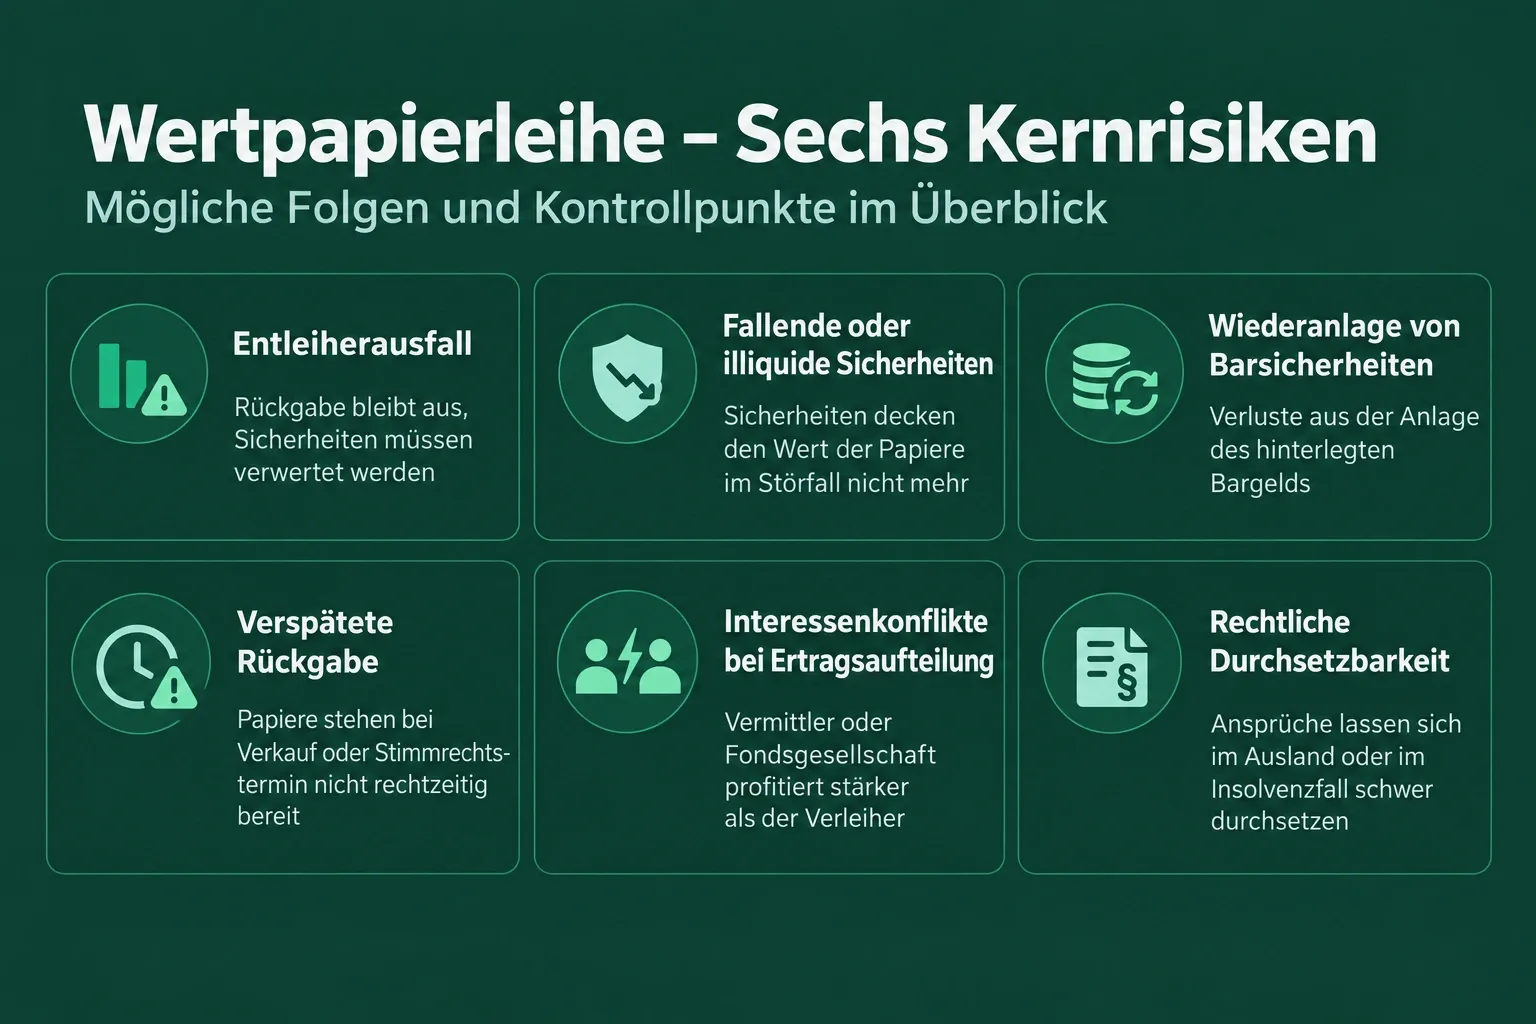
Wertpapierleihe-Risiken in einer Matrix
Die Leihe ist besichert und standardisiert, aber nicht risikofrei. Die folgende Matrix ordnet die zentralen Risiken und nennt zu jedem Punkt, welches Dokument oder welche Vertragsfrage dir bei der Prüfung hilft:
| Risiko | Mögliche Folge | Prüfbares Dokument oder Vertragsfrage |
|---|---|---|
| Entleiherausfall | Rückgabe bleibt aus; Sicherheiten müssen verwertet werden | Welche Gegenparteien sind zulässig? Gibt es Konzentrationsgrenzen je Entleiher? |
| Fallende oder illiquide Sicherheiten | Sicherheiten decken den Wert der Papiere im Störfall nicht mehr | Welche Sicherheitenarten sind erlaubt, und wie werden sie bewertet und nachgemessen? |
| Wiederanlage von Barsicherheiten | Verluste aus der Anlage des hinterlegten Bargelds | Dürfen Barsicherheiten wiederangelegt werden? Nach welchen Regeln? |
| Verspätete Rückgabe | Papiere stehen bei Verkauf oder Stimmrechtstermin nicht rechtzeitig bereit | Wie schnell erfolgt der Rückruf, und was gilt bei Settlement-Problemen? |
| Interessenkonflikte | Vermittler oder Fondsgesellschaft profitiert stärker als der Verleiher | Wie ist die Ertragsaufteilung geregelt, und sind konzerninterne Entleiher zugelassen? |
| Rechtliche Durchsetzbarkeit | Ansprüche lassen sich im Ausland oder im Insolvenzfall schwer durchsetzen | Welches Recht und welcher Gerichtsstand gelten? Wer verwahrt die Sicherheiten? |
Das Risiko der Wiederanlage von Barsicherheiten verdient eine gesonderte Erwähnung, weil es häufig unterschätzt wird: Wird das hinterlegte Bargeld nicht einfach verwahrt, sondern angelegt, tragen je nach Vertrag Verluste aus dieser Anlage den Verleiher. Eine Wiederanlage kann zusätzliche Verluste verursachen; das konkrete Ausmaß hängt vom Vertrag und der Anlage ab. Die Frage „Was passiert mit hinterlegtem Bargeld?“ gehört deshalb in jede Prüfung.
Zwei weitere Punkte verdienen eine klare Einordnung. Erstens: Überbesicherung – also Sicherheiten, deren Wert über dem der geliehenen Papiere liegt – kann einen Puffer gegen Kursbewegungen bieten. Sie beseitigt aber weder starke Marktbewegungen in kurzer Zeit noch Abwicklungsrisiken, wenn Sicherheiten in stressigen Marktphasen erst verkauft werden müssen. Zweitens: Manche Anbieter werben mit zusätzlichen Garantieversprechen gegen Entleiherausfall. Solche Zusagen sind nur so gut wie der konkrete Garantiegeber und die Ausschlüsse im Kleingedruckten. Prüfe, wer garantiert, für welche Fälle und mit welchen Grenzen.
Kann ein ETF wegen Wertpapierleihe pleitegehen?
Die kurze Antwort: Das Fondsvermögen eines ETF ist Sondervermögen und damit grundsätzlich vom Vermögen der Fondsgesellschaft getrennt – eine Insolvenz der Verwaltungsgesellschaft trifft das Fondsvermögen daher nicht direkt. Die Wertpapierleihe fügt diesem Grundschutz aber ein eigenes Risiko hinzu: Fällt ein Entleiher aus und reichen die Sicherheiten nicht aus, um die verliehenen Papiere am Markt wiederzubeschaffen, entsteht ein Verlust im Sondervermögen. Dieser Verlust würde die Anleger über den Fondspreis treffen, führt aber nicht automatisch zur „Pleite“ des gesamten Fonds.
Für die Beurteilung deines konkreten ETF sind vier Ebenen zu trennen:
- Fondsvermögen: als Sondervermögen vor der Insolvenz der Fondsgesellschaft geschützt.
- Gegenpartei: der Entleiher kann ausfallen – dann zählt die Qualität der Sicherheiten und des Abwicklungssystems.
- Sicherheiten: deren Wert, Liquidität und Verwahrung entscheiden, wie viel im Störfall tatsächlich zurückfließt.
- Verwahrung: Prüfe im Prospekt, wie Sicherheiten verwahrt und im Ausfall verwertet werden.
Ein realistisches Stressszenario sieht so aus: In einem Markteinbruch fallen die Kurse der hinterlegten Sicherheiten schneller, als nachgefordert werden kann, und gleichzeitig fällt der Entleiher aus. Die Verwertung der Sicherheiten bringt dann weniger ein, als die Wiederbeschaffung der geliehenen Papiere kostet. Die Differenz trägt das Sondervermögen. Wie groß sie ausfällt, hängt von der Überbesicherung, der Qualität der Sicherheiten und der Geschwindigkeit der Abwicklung ab – deshalb sind genau diese Punkte in den Fondsdokumenten nachzulesen.
Die rechtlichen Folgen im Ernstfall hängen von Fondsstruktur, Vertrag und anwendbarem Recht ab. Prospekt, Jahresbericht und die Regelungen zu Verwahrstelle und Sicherheiten sind die Dokumente, in denen du die konkreten Antworten findest.
Praktische Prüfliste vor deiner Entscheidung
Ob du einen ETF mit Wertpapierleihe hältst oder ein Brokerprogramm aktivierst, soll eine informierte Entscheidung sein – keine pauschale Ja- oder Nein-Empfehlung. Diese Schritte helfen dir dabei:
Deine Prüfpunkte
0 von 8 erledigtTrustyFinance liefert dir mit solchen Prüfkriterien die Grundlage, Angebote selbst zu bewerten. Weitere Grundlagen rund um ETFs, Fonds und Broker findest du in unserer Rubrik Geldanlage. Eine individuelle Anlage- oder Steuerberatung ersetzt das nicht.
Häufige Fragen
Was ist eine Wertpapierleihe im ETF?
Dabei verleiht die Fondsgesellschaft einen Teil der im ETF enthaltenen Wertpapiere gegen Sicherheiten und ein Entgelt an Dritte. Die Erträge fließen ins Sondervermögen und können die Fondskosten ausgleichen. Ob der Fonds verleihen darf und in welchem Umfang, steht in Prospekt und Anlagebedingungen; als Anleger kannst du die Leihe für deine Anteile in der Regel nicht einzeln abstellen.
Welche Risiken hat eine Wertpapierleihe?
Die zentralen Risiken sind der Ausfall des Entleihers, Sicherheiten, die im Störfall an Wert verlieren oder schwer verkäuflich sind, Verluste aus der Wiederanlage von Barsicherheiten und verspätete Rückgaben. Ausreichende Besicherung und Überbesicherung reduzieren diese Risiken, schließen sie aber nicht vollständig aus. Maßgeblich sind die Vertrags- und Prospektbedingungen im Einzelfall.
Was ist ein Brokerprogramm zur Wertpapierleihe?
Ein freiwilliges Angebot deines Brokers, bei dem du eigene Depotpositionen verleihst und dich an der Leihgebühr beteiligst. Bei einem als Wertpapierdarlehen ausgestalteten Programm geht das Eigentum an den Papieren auf den Entleiher über, dein Stimmrecht ruht, und Dividenden werden meist durch Ersatzleistungen ersetzt. Teilnahme, Beendigung, Rückruf und Ertragsverteilung regelt allein der Programmvertrag – lies ihn, bevor du aktivierst.
Kann ein ETF wegen Wertpapierleihe pleitegehen?
Eine Insolvenz der Fondsgesellschaft trifft das Sondervermögen nicht direkt. Risikoreich wird es, wenn ein Entleiher ausfällt und die Sicherheiten nicht ausreichen, um die verliehenen Papiere wiederzubeschaffen. Ein Ausfall kann zu einem Verlust im Fondsvermögen führen, führt aber nicht automatisch zur Insolvenz des gesamten Fonds – ein Verlust im Einzelfall ist dennoch möglich.