Das Wichtigste in Kürze
- Das Basisinformationsblatt (auch KID oder PRIIPs-KID) ist nach Art. 6 der PRIIPs-Verordnung (EU) Nr. 1286/2014 eine kurze, eigenständige Unterlage mit höchstens drei A4-Seiten.
- Es muss dir grundsätzlich rechtzeitig ausgehändigt werden, bevor du dich an einen Vertrag oder ein Angebot bindest (Art. 13).
- Prüfe zuerst Produktname, ISIN, Anteilklasse und Dokumentdatum – nur so liest du das richtige Blatt zum richtigen Produkt.
- Risikoindikator, Performanceszenarien und Kostendarstellung beruhen auf Modellannahmen. Sie sind Orientierung, keine Garantie für Rendite oder Verlustgrenzen.
- Das Basisinformationsblatt gilt für verpackte Anlageprodukte für Kleinanleger und Versicherungsanlageprodukte – nicht pauschal für jede Aktie oder jedes Finanzprodukt.
Ein Basisinformationsblatt ist für erfasste verpackte Anlageprodukte und Versicherungsanlageprodukte bestimmt. Bei Fonds und ETFs gilt die Pflicht, soweit sie in den Anwendungsbereich der PRIIPs-Verordnung fallen und Kleinanlegern angeboten werden. Es liefert dir die wichtigsten Fakten auf höchstens drei Seiten: Ziel des Produkts, Risiken, Kosten und mögliche Wertentwicklung. Wer vor einer Anlageentscheidung steht, sollte dieses Dokument nicht abheften, sondern gezielt lesen – denn es beantwortet genau die Fragen, über die Verkaufsgespräche häufig nur allgemein sprechen. Dieser Ratgeber zeigt dir Abschnitt für Abschnitt, wie du das Blatt liest, welche typischen Fehlinterpretationen du vermeidest und welche Fragen du an deinen Anbieter stellen solltest.
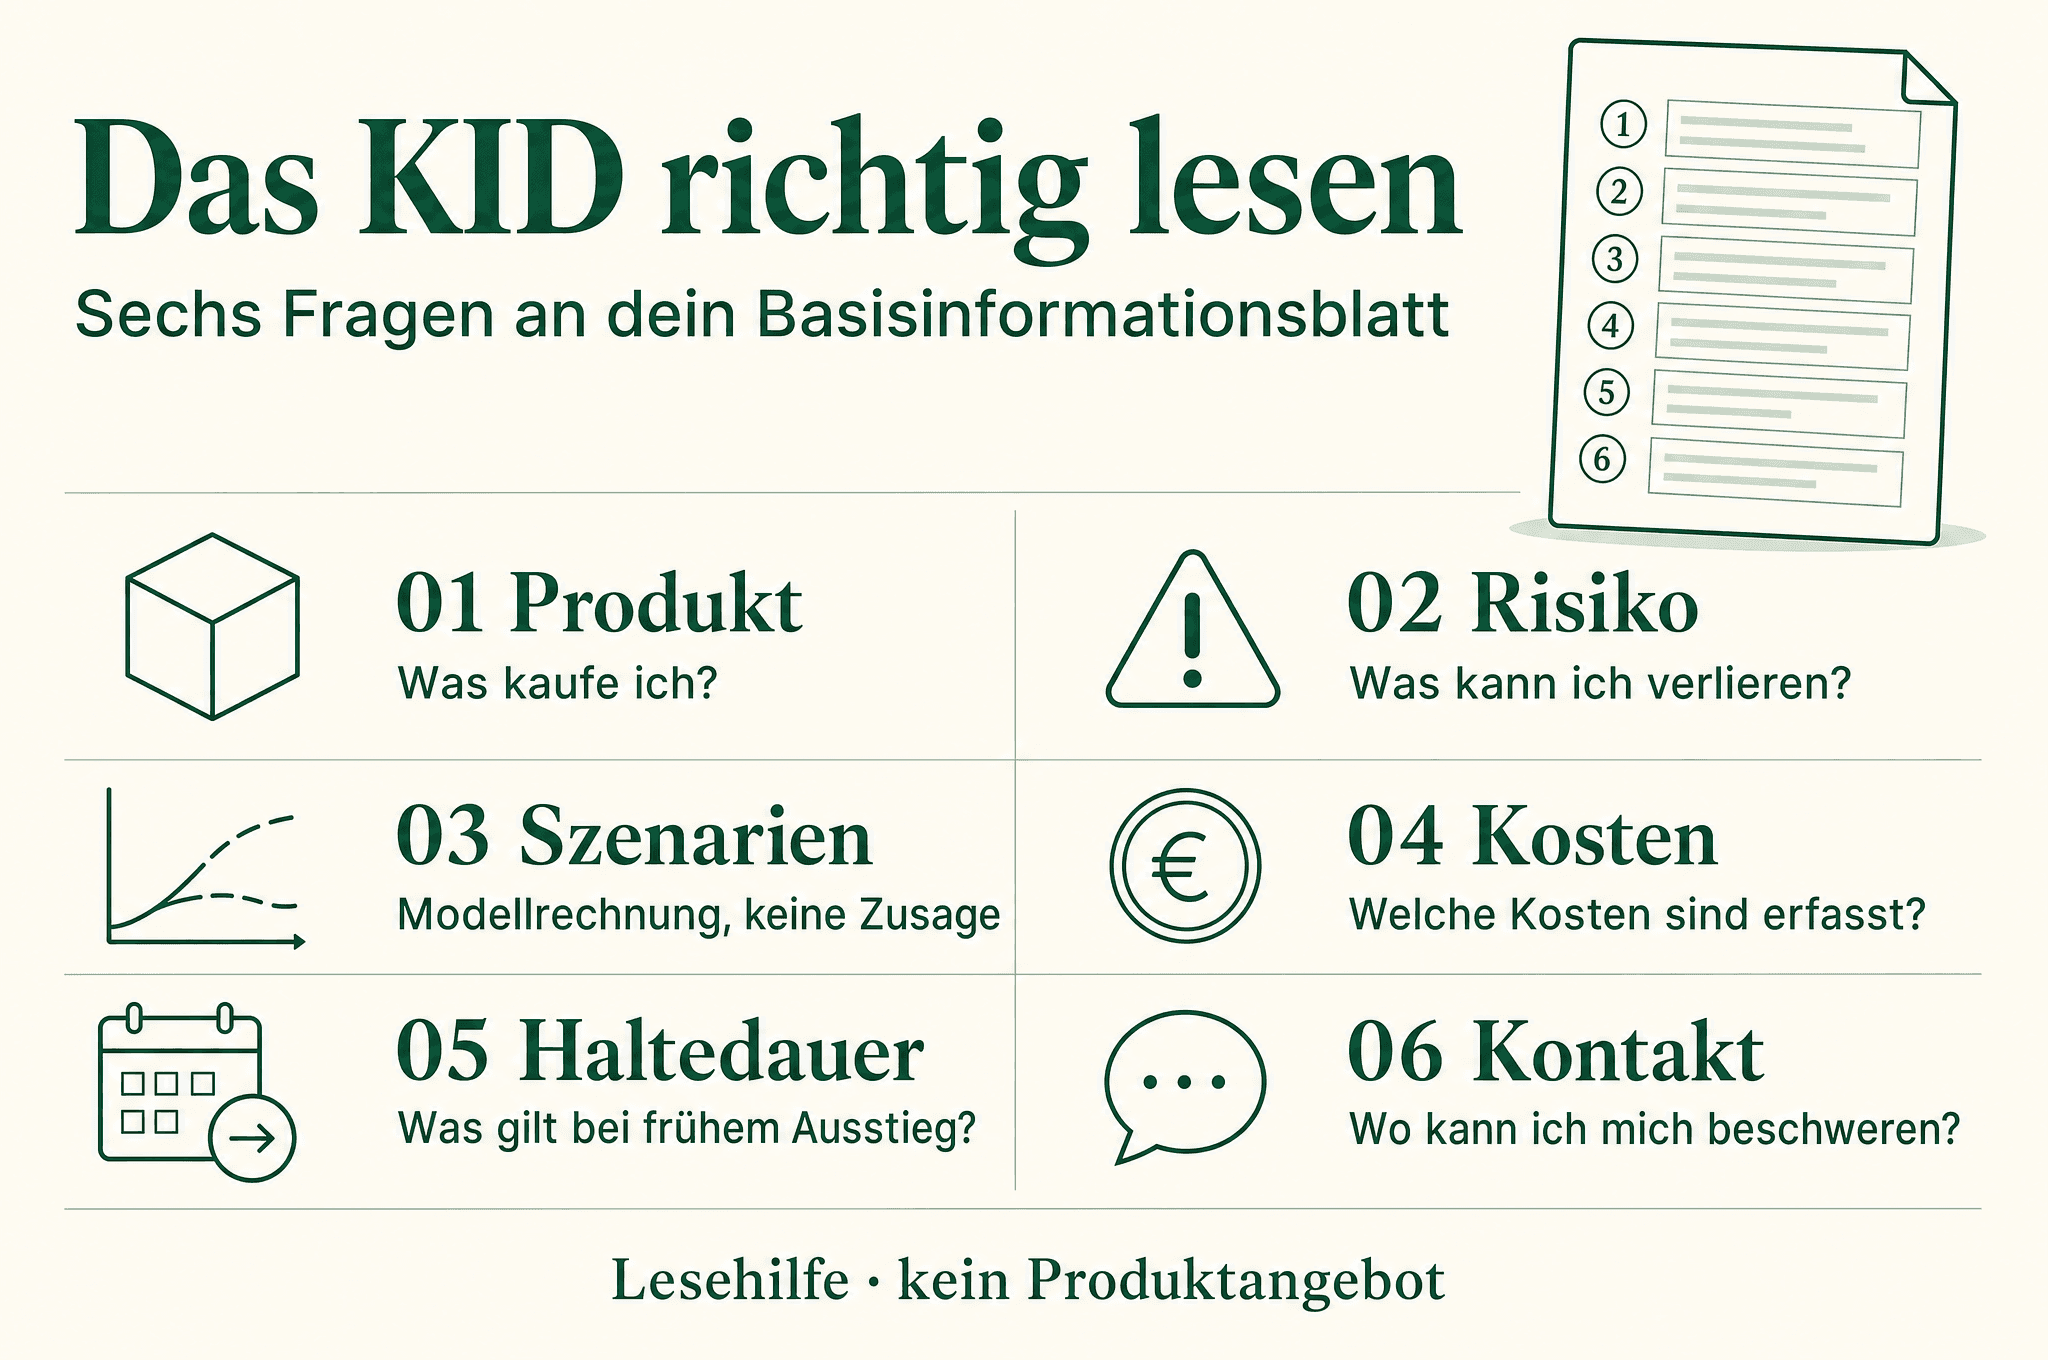
Was ist ein Basisinformationsblatt und wofür ist es gedacht?
Das Basisinformationsblatt ist ein Verbraucherschutz-Instrument der Europäischen Union. Die PRIIPs-Verordnung (EU) Nr. 1286/2014 in der konsolidierten Fassung (Quellenabruf: 13.09.2026) verpflichtet die Hersteller bestimmter Anlageprodukte, Kleinanlegern vor dem Kauf eine kompakte, verständliche und vergleichbare Informationsgrundlage zu geben. Art. 6 beschreibt das Blatt als kurze, eigenständige Unterlage, die höchstens drei A4-Seiten umfassen darf. Diese Begrenzung ist Absicht: Wer nur drei Seiten hat, muss sich auf das Wesentliche konzentrieren.
Die Pflichtinhalte regelt Art. 8 der Verordnung. Dazu zählen unter anderem der Produktname und der Hersteller, eine Beschreibung von Art und Zielen des Produkts, ein Risikoindikator, Performanceszenarien, Angaben zu den Kosten, die empfohlene Haltedauer sowie Hinweise zu Beschwerdemöglichkeiten. Art. 13 legt fest, dass dir das Blatt grundsätzlich rechtzeitig ausgehändigt werden muss, bevor du durch Vertrag oder Angebot gebunden bist. Bekommst du das Dokument erst nach deiner Unterschrift, ist das ein Warnsignal. Praktisch heißt das: Verlange das Blatt aktiv, bevor du etwas unterschreibst oder eine Order erteilst. Den vollständigen Wortlaut der Verordnung kannst du in der oben verlinkten konsolidierten Fassung bei EUR-Lex nachlesen.
KID und PRIIPs-KID: Was bedeuten die Begriffe?
In der Praxis begegnen dir drei Bezeichnungen für dasselbe Dokument: Basisinformationsblatt, KID und PRIIPs-KID. KID steht für „Key Information Document", die englische Bezeichnung der Unterlage. Der Zusatz PRIIPs verweist auf die Verordnung selbst: „Packaged Retail and Insurance-based Investment Products", also verpackte Anlageprodukte für Kleinanleger und Versicherungsanlageprodukte. Ein PRIIPs-KID ist also schlicht das Basisinformationsblatt nach dieser Verordnung.
Vorsicht bei älteren Unterlagen: Vor dem heutigen Standard gab es bei Publikumsfonds die „wesentlichen Anlegerinformationen" (KIID). Diese älteren Dokumente sind dem Basisinformationsblatt in der Zielrichtung ähnlich, folgen aber anderen Regeln und einem anderen Aufbau. Wie die BaFin in ihrer Aufsichtsmitteilung vom 4. August 2022 erläutert, müssen Kapitalverwaltungsgesellschaften seit dem 1. Januar 2023 für Investmentvermögen, das an Privatanleger vertrieben wird, das PRIIPs-Basisinformationsblatt bereitstellen – die wesentlichen Anlegerinformationen wurden damit für diese Fälle abgelöst. Wenn du in alten Unterlagen noch auf ein KIID stößt, setze dessen Zahlen nicht unbemerkt mit den Angaben im heutigen Blatt gleich; Methodik und Darstellung weichen voneinander ab. Besonders bei den Szenarien unterscheiden sich die Berechnungsansätze, sodass Werte aus beiden Dokumenttypen nicht direkt vergleichbar sind.
Für welche Produkte gilt das Basisinformationsblatt?
Der Anwendungsbereich der PRIIPs-Verordnung ist genau definiert und deutlich enger, als oft angenommen. Erfasst sind Produkte, bei denen der Rückzahlungsbetrag indirekt von Referenzwerten abhängt oder von der Wertentwicklung von Vermögensgegenständen bestimmt wird, die der Kleinanleger nicht direkt kauft. Typische Beispiele:
- Investmentfonds und ETFs – für dich als Privatanleger der mit Abstand häufigste Fall, soweit sie in den Anwendungsbereich der Verordnung fallen und Kleinanlegern angeboten werden.
- Strukturierte Produkte und Zertifikate, etwa Bonus- oder Garantiezertifikate.
- Versicherungsanlageprodukte, also fondsgebundene Lebens- und Rentenversicherungen mit Anlagecharakter.
- Derivate wie Optionen, wenn sie Kleinanlegern angeboten werden.
Nicht erfasst ist dagegen pauschal jedes Finanzprodukt. Eine einzelne Aktie, die du direkt kaufst, ist kein „verpacktes" Produkt und braucht daher kein Basisinformationsblatt. Auch klassische Sparprodukte mit garantierten Rückzahlungen fallen nicht automatisch darunter. Wenn du unsicher bist, ob für ein Produkt ein Blatt existieren muss, ist die schlichte Frage an den Anbieter „Gibt es zu diesem Produkt ein Basisinformationsblatt?" ein legitimer erster Test: Bei einem erfassten Produkt muss die Antwort ja lauten.
Dokument zuerst richtig identifizieren
Bevor du dich mit Risiken und Kosten beschäftigst, stelle sicher, dass du das richtige Blatt vor dir hast. Vier Angaben prüfst du dafür in weniger als einer Minute:
- Produktname: Stimmt er exakt mit dem überein, was dir empfohlen wurde? Ähnlich klingende Namen sind keine Seltenheit.
- ISIN: Das zwölfstellige alphanumerische internationale Wertpapierkennzeichen (ISIN) identifiziert das Produkt eindeutig. Vergleiche es mit der ISIN in deinem Angebot oder deiner Depotrecherche.
- Anteilklasse: Derselbe Fonds existiert oft in mehreren Anteilsklassen – etwa ausschüttend oder thesaurierend, als Privatanleger- oder institutionelle Tranche. Die Klassen unterscheiden sich bei Kosten und Ausschüttung. Ein Blatt zur falschen Anteilklasse zeigt dir falsche Kostenzahlen.
- Dokumentdatum: Auf dem Blatt steht das Datum der Erstellung oder der letzten Aktualisierung. Risikostruktur, Performance-Annahmen und Kosten müssen aktualisiert werden; ein mehrere Jahre altes Dokument kann veraltete Werte enthalten. Bei größeren Abweichungen zum aktuellen Datum frage nach der aktuellen Fassung.
Diese vier Prüfpunkte kosten kaum Zeit und verhindern den häufigsten Anfängerfehler beim Dokumentenverständnis: Zahlen zu interpretieren, die zu einem anderen Produkt oder einer anderen Anteilklasse gehören. Ein praktischer Hinweis: Lade dir das Blatt direkt von der Website des Herstellers herunter, statt dich auf eine übergebene Version zu verlassen – so stellst du sicher, dass du die aktuelle Fassung hast.
Die Pflichtfragen des Basisinformationsblatts im Überblick
Das Basisinformationsblatt folgt einer festen Fragelogik, die sich in allen PRIIPs-KIDs wiederholt. Diese Struktur ist dein größter Vorteil als Leser: Wenn du einmal verstanden hast, wie das Blatt aufgebaut ist, liest du jedes weitere in Minuten. Die folgende Übersicht zeigt die Kernfragen, worauf du jeweils achtest und welche Fehlinterpretation typisch ist.
| Frage im Dokument | Worauf du achten solltest | Typische Fehlinterpretation |
|---|---|---|
| Was ist das für ein Produkt? | Produktzweck, Anlageziel, in was tatsächlich investiert wird, ob das Ziel zu deinem Vorhaben passt | Den Produktnamen als Anlageversprechen lesen, statt die Beschreibung der Anlagestrategie zu prüfen |
| Welche Risiken bestehen? | Höhe des Risikoindikators, gesonderte Risikohinweise, maximale Verlustmöglichkeit | Einen niedrigen Indikatorwert als Verlustfreiheit verstehen |
| Was geschieht, wenn der Hersteller zahlungsunfähig wird? | Produktstruktur und ob ein Sicherungssystem genannt wird | Automatisch von Einlagensicherung wie auf dem Girokonto ausgehen |
| Welche Kosten entstehen? | Gesamtkostenwirkung im Zeitablauf, Kostenarten, Abgrenzung zu Vertriebskosten | Die standardisierte Kostenbeispielrechnung als persönliche Endabrechnung lesen |
| Wie lange sollte ich es halten und kann ich vorzeitig aussteigen? | Empfohlene Haltedauer, Rückgabemöglichkeiten, mögliche Einschränkungen oder Aufschläge beim vorzeitigen Ausstieg | Die empfohlene Haltedauer als Mindesthaltepflicht oder als Renditeversprechen missverstehen |
Lies das Blatt nicht quer, sondern genau in dieser Reihenfolge. Erst wenn du weißt, was das Produkt tun soll, kannst du beurteilen, ob das Risiko dazu passt; erst mit der Haltedauer im Kopf werden die Szenarien und Kosten interpretierbar. Die einzelnen Punkte schauen wir uns jetzt im Detail an.
Risikoindikator und mögliche Verluste richtig einordnen
Der Risikoindikator – offiziell „zusammenfassender Risikoindikator" (SRI) – ist eine siebenstufige Skala. Stufe 1 steht für vergleichsweise geringes, Stufe 7 für hohes Risiko. Der Wert fasst vor allem zwei Komponenten zusammen: das Marktrisiko (wie stark der Wert des Produkts schwanken kann) und das Bonitätsrisiko (ob der Hersteller zahlen kann, wenn er muss).
Die wichtigste Einordnung vorweg: Ein niedriger Indikator bedeutet keine Verlustfreiheit. Auch ein Produkt auf Stufe 2 oder 3 kann an Wert verlieren – der Indikator ordnet das standardisierte Gesamtrisiko ein und garantiert kein Ergebnis. Die eigene Frage lautet daher nie „Ist das Produkt sicher?", sondern „Welche Verluste sind hier möglich, und kann ich sie aushalten?"
Zwei weitere Punkte solltest du beim Indikator beachten. Erstens: Der Wert kann sich ändern. Verändert sich die Schwankungsanfälligkeit des Produkts, passt der Hersteller die Einstufung in einer neuen Fassung des Blatts an – ein Blick auf das Dokumentdatum ist also auch hier sinnvoll. Zweitens: Der Indikator eignet sich gut für den direkten Vergleich zweier ähnlicher Produkte. Stehen zwei ETFs auf derselben Anlageklasse auf unterschiedlichen Stufen, lohnt die Rückfrage, woher der Unterschied kommt – etwa durch Währungsabsicherung, Replikationsmethode oder unterschiedliche Bewertungszeiträume.
Achte zusätzlich auf die gesonderten Risikohinweise im gleichen Abschnitt. Sie sind keine Dekoration, sondern ergänzen den Indikator um Risiken, die eine einzelne Zahl nicht abbilden kann:
- Liquiditätsrisiko: Manche Produkte lassen sich nicht jederzeit oder nicht ohne Abschlag verkaufen.
- Währungsrisiko: Investiert das Produkt in Fremdwährungen, hängt dein Ergebnis zusätzlich vom Wechselkurs ab.
- Besondere Produktrisiken: Bei komplexen Konstruktionen, etwa mit Hebel oder Kreditstrukturen, erfordern die Erläuterungen besondere Aufmerksamkeit.
Praktischer Prüfschritt: Lies den Indikatorwert gemeinsam mit der empfohlenen Haltedauer. Ein hoher Indikator bei kurzer Ansparzeit kann ein Hinweis sein, dass Produkt und Anlagehorizont nicht zusammenpassen. Grundlegendes zu Risiko und Rendite bei der Geldanlage erklärt auch der Ratgeberbereich von TrustyFinance mit weiterführenden Rechnern und Vergleichen.
Performanceszenarien als Modellrechnung verstehen
Der Abschnitt zu den Szenarien – in älteren Fassungen auch als Performanceszenarien bezeichnet – zeigt, wie sich eine hypothetische Anlage unter bestimmten Annahmen entwickeln könnte. Üblich sind mehrere Verläufe: ein Stressszenario, ein ungünstiges, ein mittleres und ein günstiges Szenario, jeweils über Zwischenzeitpunkte und die empfohlene Haltedauer hinweg gerechnet.
Diese Zahlen sind Modellrechnungen, keine Prognosen. Zwei Fehlinterpretationen sind besonders verbreitet und besonders riskant:
- Das mittlere Szenario ist keine erwartete Rendite. Es beschreibt einen moderaten Modellpfad unter Annahmen aus der Vergangenheit – nicht das Ergebnis, mit dem du planen darfst.
- Das ungünstige Szenario ist kein maximaler Verlust. Schlechtere Verläufe als das dargestellte ungünstige Szenario sind möglich; bei manchen Produkten kann der Verlust bis zum Totalverlust oder – bei bestimmten Derivaten – darüber hinaus gehen.
Für den Vergleich zweier Produkte gilt: Nur identische Rahmenbedingungen machen Szenarien vergleichbar. Entscheidend ist die kommentierte Vergleichszeile: Der zugrunde gelegte hypothetische Anlagebetrag und die Haltedauer müssen bei beiden Blättern übereinstimmen. Rechnet Produkt A mit 10.000 Euro über fünf Jahre und Produkt B mit anderen Beträgen oder anderen Zeitpunkten, vergleichst du keine Produkte mehr, sondern Rechenmodelle. Achte also zuerst auf die Kopfzeile der Szenario-Tabelle – sie nennt die Annahmen, ohne die die Werte darunter nicht interpretierbar sind.
Ein weiterer Lesetipp: Die Szenariotabelle zeigt in der Regel zwei Werte pro Zeile – was du am Ende der jeweils angegebenen Haltedauer zurückerhalten könntest und welche durchschnittliche jährliche Rendite dem entspricht. Lies beide Spalten gemeinsam: Ein absoluter Rückzahlungsbetrag ohne Renditespalte lässt leicht übersehen, dass bereits die Produktkosten in den Werten verrechnet sind. Vergleichst du zwei Produkte, ist die Renditespalte deshalb die ehrlichere Vergleichsgröße.
Basisinformationsblatt Szenarien beantworten damit eine ehrliche Frage: „Wie empfindlich reagiert dieses Produkt auf unterschiedliche Marktlagen?" Die Szenarien im Basisinformationsblatt beantworten nicht die Frage: „Wie viel werde ich damit verdienen?"
Kosten im Zeitablauf und zusätzliche Anbietergebühren
Der Kostenabschnitt hat zwei Teile. Der erste Teil, „Kosten im Zeitablauf", zeigt, wie sich die Produktkosten über Zwischenzeitpunkte und die empfohlene Haltedauer summieren und welche Wirkung sie auf deine Rendite haben. Der zweite Teil, „Zusammensetzung der Kosten", zerlegt die Summe in Kostenarten: Ein- und Ausstiegskosten, laufende Kosten wie die Managementgebühr, Transaktionskosten des Produkts sowie gegebenenfalls erfolgsabhängige Vergütungen.
Drei Punkte musst du hier richtig einordnen:
- Die Darstellung ist standardisiert, nicht persönlich. Die Tabellen rechnen mit einem normierten Anlagebetrag und der empfohlenen Haltedauer. Dein tatsächlicher Betrag und deine tatsächliche Anlagedauer weichen davon ab – und damit auch deine tatsächliche Kostenbelastung.
- Produktkosten sind nicht alles. Das Blatt zeigt die Kosten des Produkts selbst. Depotgebühren der Bank, Beratungs- oder Vertriebskosten und Ausgabeaufschläge kommen häufig hinzu und stehen hier nicht vollständig.
- Die persönliche Gesamtkostenaufstellung ist ein anderes Dokument. Die individuelle, auf deinen Fall bezogene Aufstellung gehört zur sogenannten ex-ante-Kosteninformation, die dir dein Anbieter vor dem Geschäft geben muss. Beide Unterlagen gehören zusammen: Das Basisinformationsblatt zeigt die Produktseite, die ex-ante-Kosteninformation deine konkrete Abrechnungswirkung.
Platziere direkt neben der Kostenzeile des Blatts die Frage: „Welche zusätzlichen Dienstleistungskosten nennt mein Anbieter?" Wer sie nicht stellt, vergleicht nur die halbe Kostenseite. Gerade bei Fonds über Banken oder Vermittler können zusätzliche Depot- oder Dienstleistungsentgelte anfallen. Bestandsprovisionen darfst du nicht nochmals addieren, soweit sie bereits in den ausgewiesenen Produktkosten enthalten sind.
Ein zweiter Blick lohnt sich auf die Kostenart „erfolgsabhängige Vergütung": Sie fällt nur an, wenn das Produkt eine definierte Wertentwicklung übertrifft, und kann die tatsächlichen laufenden Kosten in guten Jahren spürbar erhöhen. Prüfe in der Zusammensetzung der Kosten, ob ein solcher Posten existiert und unter welchen Bedingungen er greift – das steht im Kleingedruckten derselben Tabelle.
Was passiert bei Zahlungsunfähigkeit des Herstellers?
Die Frage „Was geschieht, wenn der Hersteller zahlungsunfähig wird?" ist ein eigener Pflichtabschnitt im Basisinformationsblatt – und einer der am häufigsten überlesenen. Dabei lohnt er sich gerade bei der populären Anschlussfrage: Kann ein ETF pleite gehen?
Die Antwort hängt von der Produktstruktur ab, und genau die beschreibt dieser Abschnitt. Bei klassischen Investmentfonds und den meisten ETFs liegt das Vermögen als Sondervermögen getrennt vom Vermögen der Fondsgesellschaft. Geht die Gesellschaft insolvent, gehört das Fondsvermögen nicht zur Insolvenzmasse. Anders sieht es bei strukturierten Produkten und Zertifikaten aus: Hier bist du typischerweise Gläubiger des Emittenten – fällt der aus, droht ein erheblicher oder vollständiger Verlust, sofern kein Sicherungssystem greift.
Der Prüfschritt lautet deshalb: Lies im Blatt, welche Struktur das Produkt hat und ob ein Sicherungssystem oder eine Entschädigungseinrichtung ausdrücklich genannt wird. Übertrage nicht pauschal die Bankeinlagensicherung auf ETFs oder Fonds – das sind unterschiedliche Mechanismen. Die Einlagensicherung schützt Guthaben auf Bankkonten; sie ist kein genereller Schutzschirm für Anlageprodukte. Wenn der Abschnitt im Blatt vage bleibt, ist das eine berechtigte Rückfrage an den Anbieter.
Haltedauer und vorzeitiger Ausstieg
Das Basisinformationsblatt nennt eine empfohlene Haltedauer. Sie ergibt sich aus den Annahmen, mit denen Szenarien und Kosten gerechnet wurden: Die Kostenwirkung und die Risikoeinstufung beziehen sich auf genau diesen Zeitraum. Wer kürzer hält, verlässt die Modellwelt des Dokuments.
Die empfohlene Haltedauer ist jedoch keine Sperrfrist. Im gleichen Abschnitt steht, ob und wie du vorzeitig aussteigen kannst – bei börsennotierten ETFs in der Regel durch Verkauf über die Börse, bei manchen Produkten nur zu bestimmten Terminen, mit Abschlägen oder gar nicht planbar. Prüfe deshalb zwei Unterpunkte: die Rückgabemodalitäten und eventuelle Kosten oder Einschränkungen beim vorzeitigen Ausstieg. Passt die empfohlene Haltedauer nicht zu deinem Anlagehorizont – etwa weil du das Geld in drei Jahren brauchst, das Blatt aber zehn Jahre empfiehlt –, ist das kein Detail, sondern ein grundsätzlicher Passungsfehler.
Praktisches Lesemuster zum Ausfüllen
Hinweis: Das folgende Schema ist ein didaktisches Lesemuster von TrustyFinance. Es ist kein Original-Basisinformationsblatt und kein echtes Fonds-Dokument. Es enthält bewusst keine erfundenen Produktzahlen – die Felder füllst du mit den Angaben aus dem echten Blatt deines Produkts.
Übertrage die Angaben aus dem Basisinformationsblatt, das du prüfen willst, in diese sieben Felder. Das dauert etwa zehn Minuten und ersetzt stundenlanges Querlesen:
| Feld | Was du einträgst | Prüffrage dazu |
|---|---|---|
| ISIN und Anteilklasse | Kennnummer und Klasse exakt wie im Blatt | Stimmen sie mit Angebot und Depotrecherche überein? |
| Dokumentstand | Datum der Erstellung oder der letzten Aktualisierung | Ist das Dokument aktuell? |
| Produktzweck in eigenen Worten | Ein Satz: Worin investiert das Produkt, mit welchem Ziel? | Würdest du es jemandem ohne Fachbegriffe erklären können? |
| Anlagehorizont | Empfohlene Haltedauer vs. dein geplanter Zeitraum | Passen beide zusammen? |
| Risikoannahmen | Indikatorwert plus die genannten Zusatzrisiken | Welchen Verlust hältst du aus – und erlaubt das Blatt schlimmere Verläufe? |
| Kosten | Laufende Produktkosten plus Ein-/Ausstieg laut Blatt | Welche Dienstleistungskosten nennt dein Anbieter zusätzlich? |
| Offene Fragen | Alles, was das Blatt nicht beantwortet | Wer beantwortet sie dir vor deiner Entscheidung? |
Zwei Felder verdienen eine Anmerkung. Das Feld „Produktzweck in eigenen Worten" ist der ehrlichste Selbsttest: Wenn du nicht in einem Satz sagen kannst, was das Produkt tut, bist du noch nicht entscheidungsreif. Und das Feld „Offene Fragen" verhindert, dass Unklarheiten einfach verfallen – schreibe sie auf und lass sie dir schriftlich beantworten.
Grenzen des Basisinformationsblatts
Das Basisinformationsblatt ist eine standardisierte Entscheidungshilfe, keine individuelle Beratung. Es kennt weder dein Einkommen noch deine anderen Anlagen, deine Steuersituation oder deine Ziele. Die standardisierten Angaben ersetzen daher keine Eignungs- oder Angemessenheitsprüfung und keine auf dich zugeschnittene Beratung. Nutze das Blatt als erste Prüfinstanz: Es filtert Produkte, die offensichtlich nicht zu dir passen, und macht dich zum besser vorbereiteten Gesprächspartner – egal ob du selbst entscheidest oder beraten wirst.
Auch inhaltlich hat das Dokument klare Grenzen: Steuerliche Aspekte deiner Anlage, die konkrete Zusammensetzung eines Fonds im Detail oder die Auswirkung von Sonderfällen wie Fusionen von Anteilsklassen findest du dort nicht. Für diese Fragen brauchst du ergänzende Unterlagen, gezielte Rückfragen und solides Finanzwissen als Grundlage – das Blatt ist der Anfang der Prüfung, nicht ihr Ende.
FAQ zum Basisinformationsblatt
Was ist ein PRIIPs-KID?
PRIIPs-KID ist die englische Bezeichnung für das Basisinformationsblatt nach der PRIIPs-Verordnung (EU) Nr. 1286/2014: Key Information Document für verpackte Anlageprodukte für Kleinanleger und Versicherungsanlageprodukte. Es ist maximal drei A4-Seiten lang, folgt einer einheitlichen Fragelogik und muss dir grundsätzlich vor Vertragsbindung ausgehändigt werden. Dass ein Produkt ein solches Blatt hat, bedeutet nicht, dass eine Behörde das Produkt empfiehlt oder seine Sicherheit garantiert.
Gilt das Basisinformationsblatt auch für ETFs?
Ja. Werden ETFs an Privatanleger vertrieben, sind sie verpackte Anlageprodukte im Sinne der Verordnung, und der Hersteller muss ein Basisinformationsblatt bereitstellen. Achte beim Basisinformationsblatt für einen ETF besonders auf die Anteilklasse – ausschüttend oder thesaurierend – und auf die laufenden Kosten. Nicht jedes Finanzprodukt braucht dagegen ein Blatt: Eine einzeln gekaufte Aktie ist kein verpacktes Produkt und fällt nicht unter die Verordnung.
Wie lese ich die Szenarien im Basisinformationsblatt richtig?
Als Modellrechnungen unter Annahmen, nicht als Prognose. Das mittlere Szenario ist keine erwartete Rendite, das ungünstige Szenario kein maximaler Verlust. Prüfe zuerst die Kopfzeile der Tabelle: hypothetischer Anlagebetrag und Haltedauer müssen bekannt sein und beim Vergleich zweier Produkte übereinstimmen. Erst dann sagen die Werte etwas über die Schwankungsanfälligkeit des Produkts aus.
Was bedeutet die ex-ante-Kosteninformation?
Sie ist die personalisierte Gesamtkostenaufstellung, die dir dein Anbieter vor dem Geschäft für deinen konkreten Fall geben muss – mit deinem Anlagebetrag, deiner geplanten Haltedauer und sämtlichen Kosten inklusive Vertriebs- und Servicekosten. Das Basisinformationsblatt zeigt standardisiert nur die Produktkosten. Beide Dokumente zusammen ergeben das vollständige Kostenbild.
Kann ein ETF pleite gehen?
Die Fondsgesellschaft hinter einem ETF kann insolvent werden – das Fondsvermögen liegt aber üblicherweise als Sondervermögen getrennt und gehört nicht zur Insolvenzmasse. Lies im Abschnitt zur Zahlungsunfähigkeit des Herstellers, welche Produktstruktur vorliegt und ob ein Sicherungssystem genannt wird. Die Bankeinlagensicherung lässt sich nicht pauschal auf ETFs übertragen; bei Zertifikaten gilt ohnehin die Bonität des Emittenten.
Ersetzt das Basisinformationsblatt eine Anlageberatung?
Nein. Es standardisiert Informationen über das Produkt, berücksichtigt aber nicht deine persönliche Situation. Es hilft dir, Produkte zu verstehen und zu vergleichen; ob ein Produkt zu deinen Zielen, deinem Horizont und deiner Risikotragfähigkeit passt, bleibt eine eigene Prüfung – im Zweifel mit unabhängiger Beratung. Nutze das ausfüllbare Lesemuster weiter oben als Vorbereitung auf genau diese Entscheidung.