Das Wichtigste in Kürze
- Weiterbesparen: Sinnvoll, wenn dein bestehender ETF weiterhin zu deiner Strategie passt und ein Verkauf die Steuerstundung unnötig beenden würde.
- Nur neue Sparraten umlenken: Die bestehenden Anteile bleiben im Depot unverändert, künftige Raten fließen in den neuen ETF. Kein Steuerabzug, aber eine weitere Depotposition.
- Verkaufen und neu kaufen: Nur angebracht, wenn Index, Anlageuniversum oder Handelbarkeit wirklich nicht mehr passen. Der Verkauf löst Steuerabzug, Handelsgebühren und Spread aus.
- Depotübertrag ist kein Verkauf: Ein Übertrag ohne Inhaberwechsel verschiebt nur die Verwahrung und ist vom Verkauf mit Neukauf klar zu unterscheiden.
- TER allein reicht nicht: Prüfe zusätzlich Tracking Difference, Index, Anteilsklasse und Spread, bevor du wechselst.
Wenn du deinen ETF wechseln willst, solltest du zuerst eines wissen: Ein ETF-Wechsel ist kein steuerfreier Tausch. Wer Anteile verkauft und einen anderen Fonds kauft, realisiert Gewinne, die grundsätzlich steuerpflichtig sind. Doch der komplette Verkauf ist nur einer von drei Wegen – und oft nicht der beste. Welche Option passt, hängt vom Anlass des Wechsels, deinem Buchgewinn, den Steuerdaten deines Depots und den tatsächlichen Kosten beider Fonds ab.
Wann kann ein ETF-Wechsel sinnvoll sein?
Bevor du irgendetwas verkaufst, prüfe den Anlass. Gute Gründe für eine Bestandsaufnahme gibt es einige: Der Fondsanbieter hat den Index oder das Anlageuniversum geändert – das geschieht öfter, als viele Anleger denken, etwa wenn ein Fonds auf einen anderen Indexanbieter umschwenkt und sich dadurch Zusammensetzung oder Anzahl der Titel verändert. Dein ETF enthält eine Konzentration auf einzelne Länder oder Branchen, die du so nicht willst, etwa weil ein Index über die Jahre stark in eine Richtung gerutscht ist. Die Handelbarkeit ist schlecht geworden – breite Spreads, geringe Umsätze. Oder deine persönlichen Ziele haben sich verändert, etwa weil du das Risiko insgesamt senken oder von einer ausschüttenden auf eine thesaurierende Anteilsklasse wechseln möchtest.
Die laufenden Kosten sind ebenfalls ein Prüfpunkt, aber ein niedrigerer TER-Wert (Total Expense Ratio) ist kein vollständiger Qualitätsnachweis. Zwei Fonds mit identischer TER können sich in der tatsächlichen Tracking Difference – also der real gemessenen Abweichung vom Index – deutlich unterscheiden. Ein Fonds mit auf dem Papier höherer TER kann durch effizienten Wertpapierleih-Ertrag oder gute Indexabbildung am Ende die bessere reale Rendite liefern. Beim Vergleich gleichartiger Fonds solltest du deshalb immer den Index, das Anlageuniversum und die Anteilsklasse (ausschüttend oder thesaurierend, Replikationsmethode) gegenüberstellen. Ein Wechsel von einem globalen Aktienindex auf einen anderen Index kann dein Risiko stärker verändern, als die Kostenersparnis von 0,10 Prozentpunkten an Vorteil bringt – etwa wenn sich Gewichtungen einzelner Länder oder der Anteil von Schwellenländern deutlich unterscheiden.
Frage dich daher immer zuerst: Ist der alte ETF schlecht geworden – oder nur scheinbar teuer? Nur im ersten Fall ist ein struktureller Wechsel überhaupt ein Thema; im zweiten reicht meist die Umlenkung neuer Sparraten.
ETF wechseln: Drei Optionen im direkten Vergleich
Nimm dieselbe Ausgangslage an: Du besitzt einen ETF-Bestand und überlegst, künftig einen anderen Fonds zu nutzen. Dafür gibt es drei grundsätzliche Wege, die sich in Steuern, Kosten und Aufwand deutlich unterscheiden.
| Option | Sofortiger Steuerabzug | Handelsgebühren / Spread | Weitere Depotposition | Zukünftige laufende Kosten | Organisatorischer Aufwand | Marktexposure während des Wechsels |
|---|---|---|---|---|---|---|
| Weiterbesparen | Nein | Keine zusätzlichen | Nein | Unverändert | Keiner | Durchgehend investiert |
| Bestand behalten, nur neue Sparrate umlenken | Nein | Keine für den Bestand | Ja, alter und neuer ETF | Gemischt aus beiden Fonds | Sparplan ändern oder neu anlegen | Durchgehend investiert |
| Verkaufen und neuen ETF kaufen | Ja, auf realisierte Gewinne | Ordergebühren und Spread bei Verkauf und Kauf | Nein (nach Abschluss) | Nur neue Position | Verkaufs- und Kauforder, Steuerabrechnung | Kursrisiko zwischen den Orders möglich |
Zwei Punkte aus der Tabelle verdienen besondere Aufmerksamkeit. Erstens: Eine Sparplanumstellung verändert deine bestehenden Anteile grundsätzlich nicht. Wer den Sparplan pausiert und einen neuen auf einen anderen ETF einrichtet, behält den alten Bestand mit all seinen Anschaffungskosten und Steuerdaten im Depot. Zweitens: Beim Weg über Verkauf und Neukauf kann zwischen den beiden Orders ein Kursrisiko entstehen. Bewegt sich der Markt in der Zwischenzeit, kaufst du die neue Position teurer oder günstiger zurück, als geplant. Du kannst dieses Risiko reduzieren, indem du beide Orders möglichst zeitnah am selben liquiden Handelsplatz platzierst – vermeiden lässt es sich nie ganz.
ETF wechseln und Steuern: Was beim Verkauf gilt
Für private Anleger regelt § 19 Abs. 1 InvStG, dass der Gewinn aus der Veräußerung von Investmentanteilen nach § 20 Abs. 4 EStG ermittelt wird. Der Gewinn ist dabei um die während der Besitzzeit angesetzten Vorabpauschalen zu vermindern; diese werden ungeachtet einer möglichen Teilfreistellung in voller Höhe berücksichtigt. Hast du also in den vergangenen Jahren bereits Vorabpauschalen versteuert, sinkt der beim Verkauf zu versteuernde Gewinn entsprechend – ein Punkt, den viele Anleger bei ihrer eigenen Überschlagsrechnung übersehen. Eine ausführliche Darstellung der steuerlichen Behandlung für Investmentfonds bei privaten Anlegern findest du in der NWB-Datenbank.
Auf den so ermittelten Gewinn greift bei Aktienfonds die Teilfreistellung nach § 20 InvStG: 30 Prozent des Gewinns bleiben steuerfrei, wenn der Fonds die gesetzlichen Aktienquote-Anforderungen erfüllt. Bei anderen Fondstypen gelten je nach Kategorie niedrigere Sätze, etwa 15 Prozent bei Mischfonds. Hast du Anteile in mehreren Tranchen gekauft, gilt die FIFO-Regel (First In, First Out) nach § 20 Abs. 4 Satz 7 EStG – die zuerst gekauften Anteile gelten beim Verkauf als zuerst veräußert. Weitere Faktoren deiner persönlichen Rechnung sind der Sparer-Pauschbetrag, vorhandene Verlustverrechnungstöpfe und gegebenenfalls die Kirchensteuer.
Wichtig ist die klare Abgrenzung: Ein bloßer ETF-Wechsel durch Verkauf und Neukauf ist kein steuerfreier Tausch. Fondsverschmelzungen, bei denen ein Fonds in einen anderen übergeht, folgen eigenen Regeln und sind kein Beleg dafür, dass ein von dir selbst veranlasster Verkauf steuerfrei wäre. Auch ein Depotübertrag ohne Inhaberwechsel ist etwas völlig anderes als ein Verkauf – dazu unten mehr.
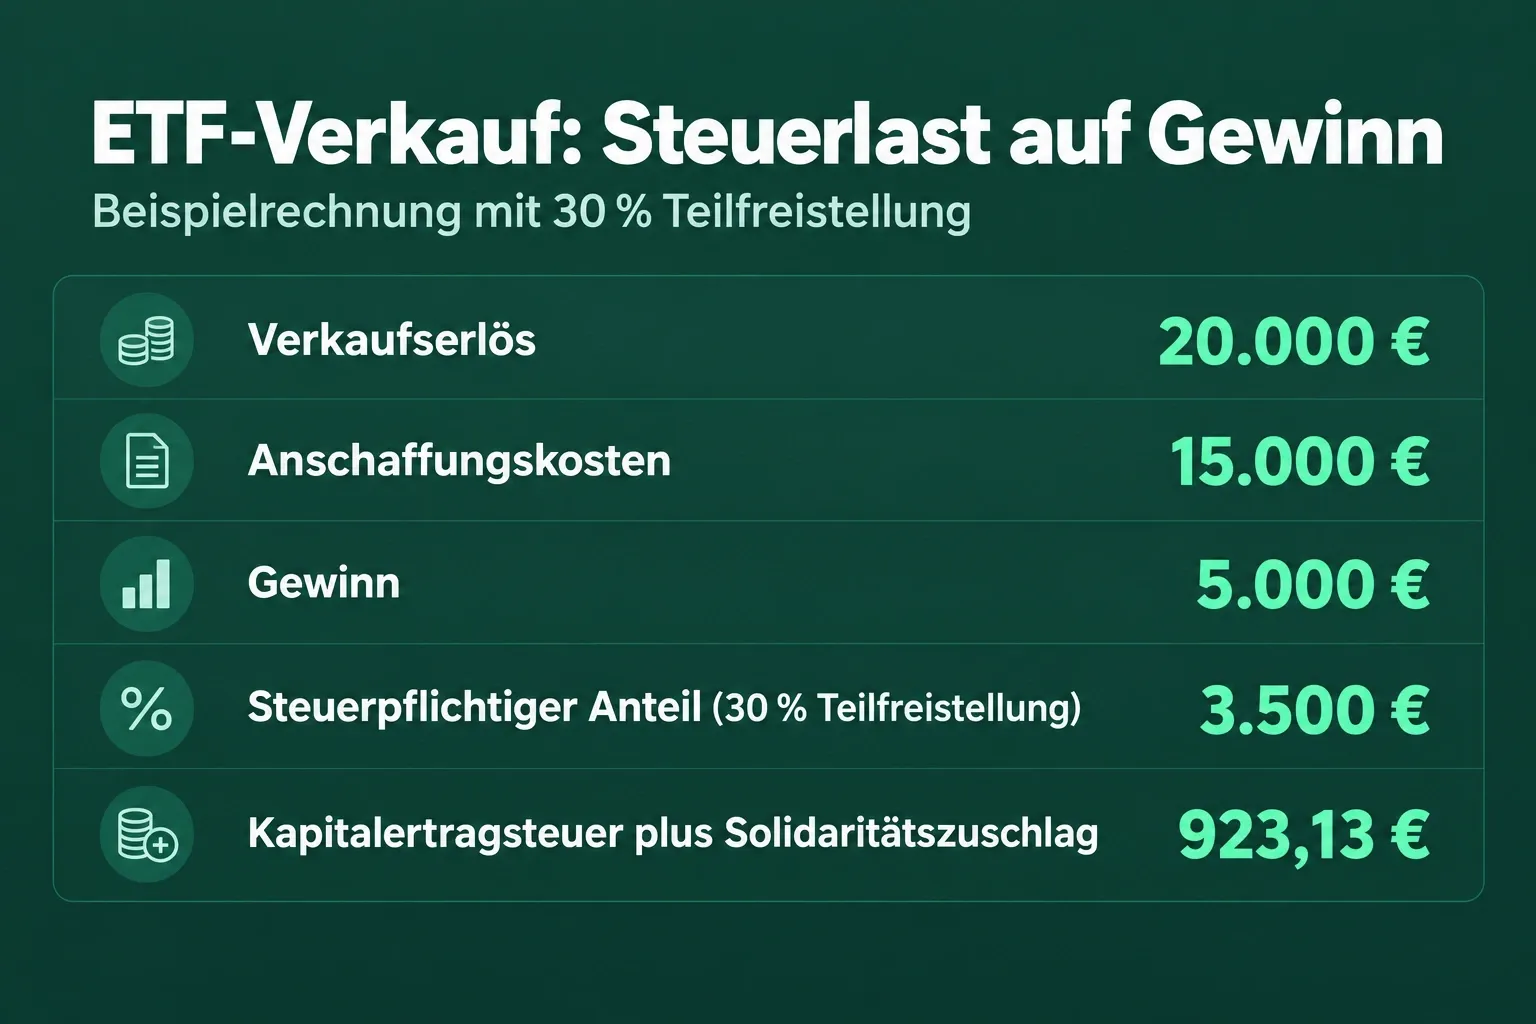
Modellrechnung mit 20.000 Euro Bestand
Die folgende Rechnung ist ein fiktives, stark vereinfachtes Beispiel. Es zeigt die Größenordnung der Steuerlast, kann aber deine tatsächliche Abrechnung nicht ersetzen.
Annahmen: Der ETF-Bestand ist 20.000 Euro wert, die Anschaffungskosten betragen 15.000 Euro. Es gibt keine angesetzten Vorabpauschalen und keine Verlusttöpfe, der Sparer-Pauschbetrag ist bereits ausgeschöpft. Es handelt sich um einen Aktienfonds mit 30 Prozent Teilfreistellung, Kirchensteuer fällt keine an.
| Position | Betrag |
|---|---|
| Verkaufserlös (Bestand) | 20.000 € |
| Anschaffungskosten | 15.000 € |
| Gewinn | 5.000 € |
| Steuerpflichtiger Anteil nach 30 % Teilfreistellung | 3.500 € |
| Kapitalertragsteuer plus Solidaritätszuschlag (gerundet) | 923,13 € |
Die Steuerzahlung von rund 923 Euro ist zunächst eine vorgezogene Belastung: Du versteuerst den Gewinn heute statt erst irgendwann in der Zukunft. Die Belastung ist daher nicht ohne Weiteres mit dauerhaft zusätzlichen Gebühren gleichzusetzen; dauerhaft relevant ist insbesondere der entgangene Ertrag auf den abgezogenen Steuerbetrag. Diese rund 923 Euro stehen dir nach dem Neukauf nicht mehr als investiertes Kapital zur Verfügung. Deine tatsächliche Abrechnung kann individuell abweichen, etwa durch Vorabpauschalen, Verlusttöpfe oder Kirchensteuer.
Kosten vergleichen: TER, Tracking Difference und Spread
Trenne einmalige und laufende Kosten sauber. Angenommen, der neue ETF hat eine um 0,10 Prozentpunkte niedrigere TER als der alte. Bei einem konstanten Bestand von 20.000 Euro entspricht das zunächst etwa 20 Euro Ersparnis pro Jahr. Beispielhafte einmalige Handelskosten von 20 Euro (Ordergebühren bei Verkauf und Neukauf) wären unter diesen stark vereinfachten Annahmen nach etwa einem Jahr laufender Kostenersparnis ausgeglichen.
Das ist keine irreführend starre Amortisationsrechnung „Steuer geteilt durch TER-Ersparnis", sondern nur eine Größenordnung. Steuerstundungseffekt, Wertänderungen deines Bestands, die tatsächliche Tracking Difference und die Spreads musst du gesondert einordnen. Wächst dein Depot auf 40.000 Euro, verdoppelt sich die jährliche Ersparnis aus derselben TER-Differenz; fällt der Bestand, sinkt sie.
Der ETF-Spread – die Differenz zwischen An- und Verkaufskurs – wirkt bei jeder Order als versteckte Transaktionskosten. Er hängt von Handelsplatz, Tageszeit, Liquidität des Fonds und der Marktphase ab. In turbulenten Phasen oder bei schmal gehandelten Fonds kann der Spread die offiziellen Ordergebühren deutlich übersteigen. Prüfe Handelsplatz, Tageszeit und die aktuelle Geld-Brief-Spanne; bei liquiden Märkten können die Spreads dann geringer sein.
Für die Prüfung des neuen ETFs solltest du eine feste Liste an Vergleichspunkten nutzen: Indexmethodik und Anlageuniversum, Anteilsklasse (Ausschüttung, Replikation, Währungsrisiko), Fondsvolumen und Handelbarkeit, tatsächliche Tracking Difference und die üblichen Spreads an deinem Handelsplatz. Nur die TER zu vergleichen, greift zu kurz.
FIFO mit zwei Kauftranchen erklärt
Die FIFO-Regel wird konkret, wenn du Anteile in mehreren Käufen aufgebaut hast und nur einen Teil verkaufst.
Beispiel: Du hast zuerst 100 Anteile zu je 50 Euro gekauft und später weitere 100 Anteile zu je 80 Euro. Nun verkaufst du 100 Anteile zum Kurs von 100 Euro. Nach FIFO stammt der Verkauf aus der ersten Tranche. Dein Gewinn beträgt vor Kosten also 100 × (100 − 50) = 5.000 Euro – nicht etwa 2.000 Euro, wie es bei der zweiten Tranche der Fall wäre. Die jüngeren, teurer gekauften Anteile bleiben im Depot und würden erst bei späteren Verkäufen versteuert.
Für dich bedeutet das: Ein Teilverkauf realisiert immer zuerst die ältesten – bei langjährig aufgebauten Sparplänen meist die gewinnreichsten – Anteile. Du kannst die steuerliche Reihenfolge also nicht frei wählen, sondern nur über die verkaufte Stückzahl steuern, wie viel Gewinn du realisierst. In der Praxis wenden die depotführenden Institute FIFO in der Regel automatisch an. Trotzdem solltest du deine Abrechnung kontrollieren und die Steuerdaten deines Depots kennen, bevor du einen Verkauf auslöst – besonders bei lang aufgebauten Altbeständen mit vielen Tranchen.
ETF wechseln oder Depot übertragen?
Ein Depotübertrag ohne Inhaberwechsel verschiebt nur die Verwahrung deiner Anteile zu einem anderen Institut. Es findet kein Verkauf statt, es fällt deshalb keine Steuer an, und die Anschaffungsdaten der Positionen gehen bei einem Übertrag zwischen deutschen Depotbanken in der Regel mit. Das unterscheidet den Übertrag grundlegend vom Weg „verkaufen und neu kaufen", der sehr wohl einen steuerpflichtigen Vorgang auslöst.
Der Übertrag ist damit die richtige Lösung, wenn du eigentlich mit deinem ETF zufrieden bist, aber den Broker wechseln willst – etwa wegen Depotgebühren oder einer besseren Sparplanauswahl. Prüfe vor einem Übertrag die Kosten, Fristen und die Übertragbarkeit der einzelnen ETFs beim abgebenden und beim aufnehmenden Institut – nicht jeder Fonds ist an jedem Platz handelbar oder vollständig übertragbar; Bruchstücke aus Sparplänen sind häufig nicht übertragbar ; prüfe, ob sie im alten Depot verbleiben können oder separat verkauft werden. Ein Verkauf kann einen steuerpflichtigen Gewinn auslösen. Bei einem Inhaberwechsel oder Sonderfällen wie Schenkungen gelten zusätzliche steuerliche Besonderheiten, die du gesondert klären solltest. Für die reine Herausgabe und Umbuchung darf eine deutsche Bank nach der BGH-Rechtsprechung grundsätzlich kein eigenes Übertragungsentgelt verlangen. Nachweisbare Fremdkosten und gesonderte Handelskosten sind davon zu trennen; bei ausländischen Instituten sind die dortigen Regeln zu prüfen.
Checkliste für den ETF-Wechsel
Gehe die folgenden Punkte der Reihe nach durch, bevor du eine Order erteilst:
Deine Prüfpunkte
0 von 9 erledigtDiese Liste ersetzt keine individuelle Beratung, verhindert aber die häufigsten Fehler: den vergessenen Sparplan, den übersehenen Buchgewinn und den Wechsel allein wegen 0,10 Prozentpunkten TER.
Häufige Fragen
ETF Sparplan wechseln – was passiert mit den alten Anteilen?
Nichts. Wenn du den Sparplan stoppst oder auf einen neuen ETF umlenkst, bleiben die bereits gekauften Anteile mit ihren Anschaffungskosten und Steuerdaten unverändert im Depot. Ein Verkauf findet nicht statt, es fallen keine Steuern oder Gebühren auf den Bestand an. Du führst danach lediglich zwei Positionen, bis du den Altbestand gegebenenfalls später einmal auflöst.
ETF wechseln: Muss ich Steuern zahlen?
Nur wenn du Anteile mit Gewinn verkaufst. Dann fallen auf den steuerpflichtigen Teil des Gewinns – bei Aktienfonds nach 30 Prozent Teilfreistellung – Kapitalertragsteuer und Solidaritätszuschlag an, sofern der Sparer-Pauschbetrag ausgeschöpft ist und keine Verluste gegengerechnet werden können. Angesetzte Vorabpauschalen mindern den zu versteuernden Gewinn. Das Weiterbesparen und die reine Umlenkung neuer Sparraten lösen dagegen keinen Steuerabzug aus.
ETF verkaufen und neu kaufen – wann ist das ein eigener steuerlicher Vorgang?
Immer dann, wenn du den Verkauf selbst veranlasst. Der Verkauf realisiert den Gewinn nach § 19 Abs. 1 InvStG in Verbindung mit § 20 Abs. 4 EStG; der anschließende Neukauf startet eine neue Position mit neuen Anschaffungskosten. Ein Depotübertrag ohne Inhaberwechsel ist dagegen kein Verkauf, und Fondsverschmelzungen folgen eigenen Regeln – beides begründet keine Steuerfreiheit für deinen selbst ausgelösten Tausch.
Was bedeutet ETF-Spread?
Der Spread ist die Differenz zwischen dem Kurs, zu dem du einen ETF kaufen kannst, und dem Kurs, zu dem du ihn gleichzeitig verkaufen könntest. Er wirkt als versteckte Transaktionskosten bei jedem Kauf und Verkauf und hängt von Handelsplatz, Tageszeit, Liquidität und Marktlage ab. Bei breiten Spreads können die effektiven Kosten eines Wechsels die reinen Ordergebühren deutlich übersteigen.
Was kostet ein Depotübertrag?
Eine deutsche Bank darf für die reine Herausgabe und Umbuchung grundsätzlich kein eigenes Übertragungsentgelt berechnen. Nachweisbare Fremdkosten und Kosten eines separat beauftragten Verkaufs sind gesondert zu prüfen. Bei ausländischen Instituten können andere Regeln gelten. Entscheidend ist: Ein Übertrag ohne Inhaberwechsel ist steuerlich kein Verkauf, löst also keine Kapitalertragsteuer aus.
Quellen
- 01§ 19 InvStGgesetze-im-internet.de
- 02§ 20 EStGgesetze-im-internet.de
- 03§ 20 InvStGgesetze-im-internet.de
Dieser Artikel unterstützt dich dabei, die Konsequenzen eines ETF-Wechsels sachlich zu beurteilen. Er ersetzt keine individuelle Steuer- oder Anlageberatung; deine konkrete Entscheidung hängt von deinem Depot, deinen Steuerdaten und deiner persönlichen Situation ab. Leite keine Kaufentscheidung allein aus der Modellrechnung ab und ziehe bei komplexen Altbeständen eine steuerliche Fachperson hinzu.