Das Wichtigste in Kürze
- Kläre zuerst, welche Guthabenart du auszahlen lassen willst: Depotwert, Verkaufserlös und tatsächlich verfügbarer Betrag sind nicht dasselbe.
- Offene Orders, laufende Wertpapierabwicklung, Referenzkonto- oder Identitätsprüfung und Feiertage können eine Auszahlung verzögern – eine universelle Frist für alle Broker und Produkte gibt es nicht.
- Verlangt der Anbieter vor der Auszahlung eine zusätzliche Einzahlung – etwa als angebliche Steuer, Gebühr oder Liquiditätsnachweis –, ist das laut BaFin ein deutliches Betrugswarnzeichen.
- Bei konkretem Betrugsverdacht: keine weiteren Zahlungen leisten, Bank oder Zahlungsdienst unverzüglich kontaktieren, Beweise sichern und Anzeige bei der Polizei erstatten.
- Eine Beschwerde bei der BaFin ist möglich, ersetzt aber keine individuelle Anspruchsdurchsetzung – Fristen laufen weiter.
Wenn du denkst: „Broker zahlt nicht aus“, ist das erst einmal ein Alarm – aber noch kein automatischer Betrugsbeweis. Hinter einer ausstehenden Auszahlung können nachvollziehbare Abwicklungsgründe stecken, etwa eine laufende Wertpapierabrechnung, eine offene Identitätsprüfung oder ein falsch hinterlegtes Referenzkonto. Gleichzeitig warnt die BaFin konkret vor betrügerischen Handelsplattformen, die Auszahlungen an angebliche Steuern, Gebühren, Liquiditätsnachweise oder sogenannte Spiegeltransaktionen knüpfen. Dieser Ratgeber trennt beide Wege sauber: Du lernst, wie du die Abwicklung bei einem regulären Anbieter prüfst, welche Warnzeichen auf Betrug hindeuten und welche Schritte im Ernstfall zählen.
Drei Situationen richtig unterscheiden
Der Artikel führt dich durch drei klar getrennte Situationen:
- Abwicklung prüfen: Bei einem regulierten Anbieter kann eine Verzögerung technische oder vertragliche Gründe haben. Mit der Checkliste weiter unten findest du den Hinderungsgrund.
- Betrugswarnzeichen prüfen: Zusätzliche Zahlungsforderungen, Zeitdruck, Fernwartungszugriff und Kontaktabbruch gehören laut BaFin-Informationen zu betrügerischen Handelsplattformen zum typischen Muster von Anlagebetrug.
- Eskalieren: Formelle Beschwerde, Schlichtungsstelle, Aufsicht und anwaltliche Prüfung sind unterschiedliche Wege mit unterschiedlichen Zielen.
Broker zahlt nicht aus: Erst die Guthabenart klären
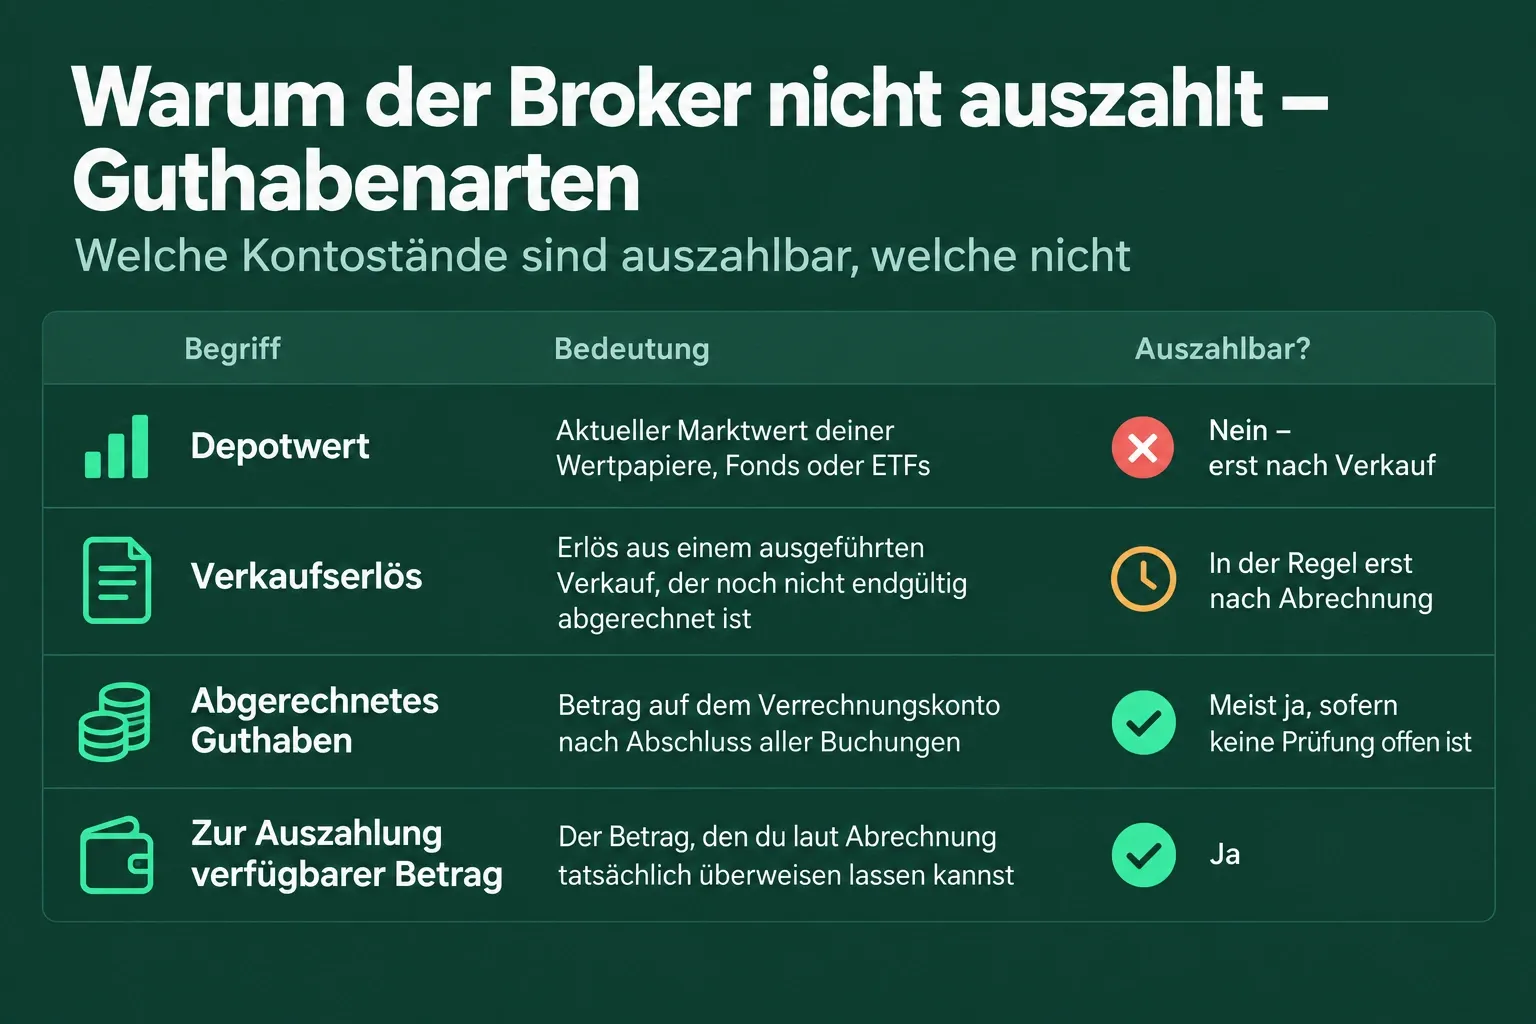
Viele vermeintliche Auszahlungsprobleme entstehen durch eine Verwechslung: Der Betrag, den du in der Übersicht siehst, ist nicht automatisch der Betrag, den du dir auszahlen lassen kannst. Vier Begriffe musst du auseinanderhalten:
| Begriff | Bedeutung | Auszahlbar? |
|---|---|---|
| Depotwert | Aktueller Marktwert deiner Wertpapiere, Fonds oder ETFs | Nein – erst nach Verkauf |
| Verkaufserlös | Erlös aus einem ausgeführten Verkauf, der noch nicht endgültig abgerechnet ist | In der Regel erst nach Abrechnung |
| Abgerechnetes Guthaben | Betrag auf dem Verrechnungskonto nach Abschluss aller Buchungen | Meist ja, sofern keine Prüfung offen ist |
| Zur Auszahlung verfügbarer Betrag | Der Betrag, den du laut Abrechnung tatsächlich überweisen lassen kannst | Ja |
Praktisch heißt das: Siehst du einen Depotwert von 20.000 Euro, kannst du dir nicht einfach 20.000 Euro auszahlen lassen. Du musst zuerst Positionen verkaufen, die Abrechnung abwarten und erst dann den verfügbaren Betrag auf dein Referenzkonto überweisen. Wer hier den falschen Betragsbegriff zugrunde legt, erwartet eine Auszahlung, die so gar nicht möglich ist – und vermutet zu früh ein böswilliges Verhalten.
Diese Faktoren beeinflussen die Auszahlung zusätzlich
Auch wenn der verfügbare Betrag stimmt, können weitere Punkte die Überweisung verzögern:
- Offene Orders: Eine noch nicht ausgeführte Kauf- oder Verkaufsorder kann Guthaben blockieren.
- Wertpapierabwicklung: Zwischen Handelsausführung und endgültiger Buchung liegt je nach Markt und Produkt eine Abwicklungszeit.
- Referenzkonto: Auszahlungen erfolgen bei regulierten Brokern in der Regel nur auf dein hinterlegtes, auf deinen Namen lautendes Referenzkonto. Ein Konto- oder Namensabgleich kann Zeit kosten.
- Identitätsprüfung: Anbieter können aus Geldwäschegründen Unterlagen nachfordern, etwa bei der ersten Auszahlung oder bei geänderten Stammdaten.
- Feiertage und Wochenenden: Bankfeiertage verzögern die Wertstellung spürbar, etwa zwischen Weihnachten und Neujahr oder um Ostern.
Wichtig: Es gibt keine universelle Frist, die für sämtliche Märkte, Produkte und Broker gilt. Was zählt, ist die konkrete Abrechnung und die Vertragsinformation deines Anbieters. Wer dir pauschal eine Zahl nennt, ohne Markt, Produkt und Abrechnungsstatus zu kennen, spekuliert.
Wenn die Broker-Auszahlung verzögert ist: Checkliste für einen regulären Anbieter
Wenn du den Anbieter grundsätzlich für seriös hältst – etwa weil er in der BaFin-Unternehmensdatenbank oder im Register einer anderen europäischen Aufsicht zu finden ist –, arbeite die folgende Checkliste Schritt für Schritt ab, bevor du eskalierst:
Deine Prüfpunkte
0 von 5 erledigtEine wichtige Grenze: Schicke Ausweisdokumente niemals an unbestätigte Chatkontakte, Messenger-Profile oder angebliche Support-Mitarbeiter, die dich kontaktiert haben. Ausweiskopien und Zugangsdaten in falschen Händen eröffnen Tätern weitere Möglichkeiten, etwa die Eröffnung von Konten auf deinen Namen.
Musteranfrage an den Broker
Für die schriftliche Rückfrage genügt eine knappe, sachliche Nachricht. Nimm nur die erforderlichen Daten auf – Zugangsdaten, Passwörter und vollständige Ausweiskopien gehören nicht in diese Anfrage:
„Am [Datum] habe ich die Auszahlung von [Betrag] auf mein hinterlegtes Referenzkonto veranlasst, Vorgangsnummer [Nummer]. Bitte nennen Sie den Bearbeitungsstand, einen konkreten Hinderungsgrund, gegebenenfalls erforderliche Unterlagen und den erwarteten Auszahlungstermin."
Versende die Anfrage über den offiziellen Kontaktweg – idealerweise schriftlich per E-Mail oder Kontaktformular, damit du einen Nachweis hast. Notiere dir Datum, Uhrzeit und die Antwort des Anbieters. Diese Dokumentation wird wichtig, wenn du dich später beschweren, ein Schlichtungsverfahren einleiten oder rechtliche Schritte prüfen willst.
Broker verlangt Steuer vor Auszahlung: Diese Warnzeichen zeigen Betrug
Eine der häufigsten Fragen lautet: „Mein Broker verlangt eine Steuer, bevor er auszahlt – ist das normal?" Die klare Antwort: Das ist ein bekanntes Betrugsmuster. Die BaFin warnt konkret vor Plattformen, die die Auszahlung an angebliche Steuern, Gebühren, Liquiditätsnachweise oder sogenannte Spiegeltransaktionen knüpfen. Bei einem deutschen Broker wird die Abgeltungsteuer häufig automatisch einbehalten; bei ausländischen Brokern kann eine eigene Erklärungspflicht bestehen. In jedem Fall muss niemand vorab eine „Steuer" auf ein fremdes Konto überweisen, um das eigene Guthaben freizuschalten.
Beurteile die folgenden Warnzeichen immer im Zusammenhang, denn Täter kombinieren sie gezielt:
- Forderung nach zusätzlicher Einzahlung zur Freigabe: Du sollst erst „Steuern", „Gebühren" oder eine „Sicherheitsleistung" zahlen, damit die Auszahlung freigegeben wird.
- Zeitdruck und Drohungen: Angeblich verfallen Gewinne, das Konto wird gesperrt oder rechtliche Schritte drohen, wenn du nicht sofort zahlst.
- Fernwartungszugriff: Ein angeblicher Berater bittet dich, Fernwartungssoftware zu installieren. Die BaFin nennt diese Methode ausdrücklich: Täter erlangen so Zugriff auf dein Gerät und womöglich auf dein Onlinebanking.
- Kontaktabbruch: Sobald du die Auszahlung verlangst oder eine Nachzahlung verweigerst, meldet sich der „Berater" nicht mehr, die Hotline ist tot oder dein Kundenkonto verschwindet.
- Angebliche Behördengebühren: Du sollst Gebühren an eine vermeintliche Aufsicht, Steuerbehörde oder „internationale Finanzinstitution" zahlen. Echte Behörden fordern keine Gebühren zur Freischaltung privater Auszahlungen.
Zwei Punkte halten viele Betroffene zu lange in der Falle: Erstens kann die Identität einer echten Firma geklont sein. Prüfe deshalb Namen, Domains und Kontaktdaten unabhängig in offiziellen Registern – ein vermeintlich seriöser Firmenname allein beweist nichts. Zweitens beweist eine fehlende BaFin-Warnung keine Seriosität. Die Aufsicht kann nicht jede neue Betrugsplattform sofort erfassen; Täter wechseln Namen und Domains in kurzer Folge.
Abwicklung prüfen oder Betrugswarnzeichen prüfen? Die Entscheidungshilfe
Die Titelgrafik zu Beginn dieses Artikels verdichtet die zentrale Entscheidung in zwei klar beschriftete Wege. Sie hilft dir, deine Situation schnell einzuordnen, ohne eine Verzögerung vorschnell als Betrug zu werten – oder bei klaren Warnzeichen Zeit zu verlieren:
Kurz gesagt: Geh den Weg „Abwicklung prüfen", wenn der Anbieter reguliert ist und die Verzögerung plausibel wirkt. Geh den Weg „Betrugswarnzeichen prüfen", sobald eines der beschriebenen Warnsignale auftaucht – vor allem jede Forderung nach einer zusätzlichen Zahlung. Zusätzlich gilt ein dritter Handlungsstrang, wenn du Zugangsdaten weitergegeben oder Fernzugriff gewährt hast; dann geht es nicht mehr nur um die ausstehende Auszahlung, sondern um die Sicherung deiner übrigen Konten.
Sicherheitsvorfall eindämmen: Wenn Zugangsdaten weitergegeben oder Fernzugriff gewährt wurde
Dieser Punkt wird in vielen Ratgebern vergessen, ist aber entscheidend: Wer Tätern Fernzugriff auf den Computer oder das Smartphone gewährt oder Zugangsdaten preisgegeben hat, muss nicht nur die verlorene Summe betrachten, sondern alle erreichbaren Konten sichern.
- Passwörter und Zwei-Faktor-Authentifizierung ändern: Beginne mit E-Mail-Konto, Onlinebanking, Broker- und gegebenenfalls Wallet-Zugängen. Nutze ein Gerät, das nicht betroffen ist.
- Bank und Zahlungsdienstleister informieren: Schildere den Vorfall und frage nach möglichen Sicherungsmaßnahmen, etwa Sperrung von Karten oder Überwachung verdächtiger Abbuchungen.
- Das betroffene Gerät prüfen lassen: Fernwartungssoftware kann dauerhafte Zugriffe einrichten. Lass das Gerät fachkundig untersuchen oder setze es vollständig zurück, bevor du es wieder für Bankgeschäfte nutzt.
- Onlinebanking absichern: Prüfe hinterlegte Empfängerkonten, Limits und hinterlegte Mobilgeräte auf unbekannte Einträge.
Diese Schritte verhindern, dass aus einem Auszahlungsproblem ein flächendeckender Identitäts- und Kontenmissbrauch wird.
Geld vom Broker zurückfordern: Was bei konkretem Betrugsverdacht zählt
Wenn die Warnzeichen auf Betrug hindeuten, gilt eine klare Reihenfolge:
- Keine weiteren Zahlungen leisten. Jede „Freischaltzahlung" ist nach dem Muster der Täter verlorenes Geld. Eine Auszahlung wird dadurch nicht wahrscheinlicher.
- Bank oder Zahlungsdienst unverzüglich kontaktieren. Schildere den Fall und frage, welche Sicherungsmaßnahmen für deine Zahlungswege möglich sind – etwa bei Kreditkarten- oder Überweisungszahlungen. Versprich dir davon nichts Bestimmtes: Ob und in welchem Umfang Geld zurückgeholt werden kann, hängt vom Einzelfall ab. Eine Erfolgsquote oder garantierte Rückbuchung kann dir seriöserweise niemand zusichern.
- Beweise und Zahlungswege sichern. Sichere Kontoauszüge, Zahlungsbelege, E-Mails, Chatverläufe, Screenshots der Plattform, Telefonnummern und Namen der Ansprechpartner.
- Anzeige bei der Polizei erstatten. Anlagebetrug ist ein Fall für die Strafverfolgung. Eine Anzeige kann Ermittlungen und die Nachverfolgung von Zahlungsströmen unterstützen.
Eine letzte Warnung: Viele Geschädigte werden später erneut kontaktiert – von angeblichen „Geldrettern", die gegen Vorkasse versprechen, das verlorene Geld zurückzuholen. Dahinter stecken häufig dieselben Täter oder deren Nachahmer. Zahle niemals einen Vorschuss an jemanden, der dich wegen deines Verlusts kontaktiert.
Eskalation bei regulierten Anbietern: Beschwerde, Schlichtung, Aufsicht, Anwalt
Wenn dein Anbieter reguliert ist, aber die Auszahlung trotz schriftlicher Rückfrage ausbleibt, stehen dir vier unterschiedliche Wege offen – sie ergänzen sich, ersetzen sich aber nicht gegenseitig:
- Formelle Beschwerde beim Anbieter: Regulierte Finanzunternehmen müssen ein Beschwerdemanagement vorhalten. Reiche die Beschwerde schriftlich ein und verlange eine begründete Antwort.
- Schlichtungsstelle: Für Streitigkeiten zwischen Verbrauchern und Finanzunternehmen gibt es anerkannte Schlichtungsstellen. Welche für deinen Anbieter zuständig ist, findest du in dessen Impressum oder Vertragsunterlagen. Das Verfahren ist für dich in der Regel kostengünstig.
- Beschwerde bei der Aufsicht: Du kannst dich bei der BaFin beschweren, wenn der Anbieter in Deutschland beaufsichtigt wird. Wichtig ist die Einordnung: Die BaFin verfolgt Verstöße im Interesse des kollektiven Verbraucherschutzes. Sie ersetzt weder ein Gericht noch deine individuelle Anspruchsdurchsetzung – deine zivilrechtlichen Fristen laufen unabhängig davon weiter.
- Anwaltliche Anspruchsprüfung: Wenn größere Beträge im Raum stehen oder der Anbieter nicht reagiert, kann ein auf Bank- und Kapitalmarktrecht spezialisierter Anwalt deine Ansprüche prüfen und gegebenenfalls gerichtlich durchsetzen. Das ist der unmittelbarste Weg zur individuellen rechtlichen Durchsetzung.
TrustyFinance gibt dir mit diesem Prüfschema eine handlungsfähige Orientierung für die ersten Schritte. Eine Zusage, dass du dein Geld zurückbekommst, kann dir niemand seriös geben – weder wir noch ein Anwalt vor der Prüfung des Einzelfalls.
Verwandte Themen: Depotübertrag und ETF-Sicherheit
Zwei Fragen tauchen im Umfeld von Auszahlungsproblemen häufig auf, gehören aber zu anderen Themen: Wer Wertpapiere zu einem anderen Anbieter verschieben will, beschäftigt sich mit der Dauer eines Depotübertrags und dem Umgang mit Bruchstücken – das ist ein organisatorisches Verfahren zwischen zwei Instituten und keine Auszahlung. Und wer sich fragt, ob sein ETF-Vermögen bei einer Pleite des Brokers oder des Fondsanbieters verloren ist, findet die Antwort im Thema Sondervermögen: Beim Broker verwahrte ETF-Anteile gehören grundsätzlich nicht zu dessen Insolvenzmasse; die rechtliche Lage des Fondsanbieters ist davon zu unterscheiden. Beide Fragen behandeln wir in separaten Ratgebern auf TrustyFinance.
Häufige Fragen
Wie lange darf eine Broker-Auszahlung dauern?
Eine universelle Frist für alle Märkte, Produkte und Broker gibt es nicht. Maßgeblich sind die Abrechnung deines Anbieters und die Vertragsinformation. Hinzu kommen Abwicklungszeiten nach Verkäufen, Identitätsprüfungen und Bankfeiertage. Wenn der Anbieter dir auf schriftliche Anfrage weder Grund noch Termin nennt, ist das ein berechtigter Anlass zur Beschwerde.
Ist eine Steuerforderung vor der Auszahlung normal?
Nein. Bei einem deutschen Broker wird die Abgeltungsteuer häufig automatisch einbehalten; bei ausländischen Brokern kann eine eigene Erklärungspflicht bestehen. Wer vor der Auszahlung eine zusätzliche „Steuer", „Gebühr" oder einen „Liquiditätsnachweis" auf ein anderes Konto verlangt, bedient sich eines Betrugsmusters, vor dem die BaFin ausdrücklich warnt. Zahle in diesem Fall nichts nach.
Was tun, wenn der Broker den Kontakt abbricht?
Sichere sofort alle Beweise: Kontoauszüge, Zahlungsbelege, E-Mails, Chats, Screenshots und Namen der Ansprechpartner. Kontaktiere deine Bank oder deinen Zahlungsdienst wegen möglicher Sicherungsmaßnahmen und erstatte Anzeige bei der Polizei. Auf weitere Zahlungsaufforderungen – etwa von angeblichen Nachfolgefirmen oder „Geldrettern" – solltest du nicht eingehen.
Hilft eine BaFin-Beschwerde, mein Geld zurückzubekommen?
Eine Beschwerde bei der BaFin kann dazu beitragen, dass die Aufsicht Verstöße eines Unternehmens prüft und im Interesse aller Verbraucher einschreitet. Sie ersetzt aber weder ein Gerichtsverfahren noch die individuelle Durchsetzung deiner Ansprüche. Deine Fristen – etwa für Ansprüche gegen den Anbieter – laufen unabhängig davon weiter. Für die Rückforderung deines Geldes brauchst du den zivilrechtlichen Weg, gegebenenfalls mit anwaltlicher Unterstützung.
Wie fordere ich Geld vom Broker zurück, wenn ich Zugangsdaten weitergegeben habe?
Sichere zuerst deine übrigen Konten: Ändere Passwörter und die Zwei-Faktor-Authentifizierung von einem nicht betroffenen Gerät aus, informiere Bank und Zahlungsdienstleister und lass das betroffene Gerät prüfen. Erst dann geht es um die Rückforderung: Beweise sichern, Anzeige erstatten und bei größeren Beträgen eine anwaltliche Anspruchsprüfung in Betracht ziehen. Weitere „Freischaltzahlungen" leistest du in keinem Fall.