Das Wichtigste in Kürze
- Ex post heißt Rückblick: Die Ex-post-Kosteninformation zeigt die für einen vergangenen Zeitraum ermittelten Kosten. Die Schätzung vor einer Anlageentscheidung heißt dagegen ex ante.
- Dienstleistungs- und Produktkosten stehen in einer Summe: Produktkosten sind oft bereits im Anteilwert eines Fonds oder ETFs enthalten und tauchen deshalb nie als Abbuchung auf.
- Die Gesamtsumme ist kein Zahlungsauftrag: Der Bericht informiert über bereits berücksichtigte Kosten, er fordert grundsätzlich keine neue Zahlung.
- „Davon“-Positionen nicht doppelt zählen: Enthaltene Zuwendungen sind bereits in einer anderen Summe enthalten und werden nicht zusätzlich addiert.
- Für den Vergleich zählen Zeitraum, erfasste Produkte und Berechnungsbasis: Ein Prozentwert ist nur mit der Bezugsgröße lesbar, die der Anbieter verwendet hat.
Einmal im Jahr landet bei vielen Anlegern ein mehrseitiges Dokument im Postfach oder in der Depot-App: die Ex-post-Kosteninformation. Der erste Blick sorgt häufig für Irritation – dort stehen Beträge, die du auf deinem Verrechnungskonto nie als Abbuchung gesehen hast, und eine Gesamtsumme, die höher ausfällt als erwartet. Dass dieser Bericht viele Anleger verunsichert, zeigen auch Erfahrungsberichte zur Verwirrung durch die Ex-post-Kostenübersicht bei Fonds. Die gute Nachricht vorab: Dieser Bericht ist keine Rechnung, und die darin ausgewiesene Summe wird nicht noch einmal von deinem Konto abgebucht. Dieser Ratgeber erklärt dir Schritt für Schritt, was hinter den Zahlen steckt, wie du sie prüfst und welche Werte dir beim Vergleich von Anbietern wirklich helfen.
Was bedeutet eine Ex-post-Kosteninformation?
Der Begriff „ex post“ kommt aus dem Lateinischen und bedeutet „im Nachhinein“. Die Ex-post-Kosteninformation ist also ein individualisierter Rückblick: Sie weist die für den Berichtszeitraum ermittelten Kosten aus; einzelne Produktdaten können geschätzt sein. „Individualisiert“ bedeutet dabei: Die Zahlen beziehen sich auf dein konkretes Depot und deine tatsächlichen Transaktionen, nicht auf einen fiktiven Musterkunden. Das unterscheidet sie grundlegend von der Kosteninformation vor einem Kauf, die auf Schätzwerten beruht und deren Grundlagen du im Basisinformationsblatt nachlesen kannst.
Die Pflicht zu dieser Information ergibt sich aus § 63 Abs. 7 WpHG sowie aus Art. 50 Abs. 9 der Delegierten Verordnung (EU) 2017/565. Unter den dort genannten Voraussetzungen stellen Wertpapierfirmen ihren Kunden mindestens jährlich eine individualisierte Aufstellung aller Kosten und Nebenkosten bereit – sowohl zu den Wertpapierdienstleistungen als auch zu den Finanzinstrumenten selbst. Voraussetzung ist unter anderem eine laufende Geschäftsbeziehung im Berichtsjahr. Auf Verlangen musst du zudem eine Aufgliederung nach einzelnen Posten erhalten können – ein Punkt, auf den der Nachfragetext weiter unten aufbaut.
Ein Detail, das oft falsch wiedergegeben wird: Es gibt keinen für alle Broker einheitlichen Versandmonat. Aus dem Gesetz lässt sich nicht ableiten, dass jedes Institut den Bericht etwa immer im Januar oder April verschickt. Der Zeitpunkt hängt vom jeweiligen Anbieter und seiner Berichtslogik ab.
Bevor du einzelne Zahlen bewertest, prüfe den Rahmen des Dokuments:
- Berichtszeitraum: Deckt der Bericht ein volles Kalenderjahr ab oder einen kürzeren Zeitraum, etwa weil du das Depot im Laufe des Jahres eröffnet hast?
- Depotinhaber und Konten: Sind alle deine Konten und Unterdepots erfasst, oder bekommst du mehrere getrennte Berichte?
- Produkte: Welche Fonds, ETFs, Aktien oder sonstigen Positionen sind eingerechnet?
- Bezugsgröße: Auf welchen Wert beziehen sich die Prozentangaben?
Bei unterjährigem Beginn, einem Depotwechsel oder einer nur zeitweise gehaltenen Anlage darfst du die ausgewiesenen Beträge nicht blind auf ein volles Jahr hochrechnen – und umgekehrt zwei Halbjahresberichte nicht einfach mit einem Jahresbericht vergleichen. Nach einem Depotwechsel können getrennte Berichte der beteiligten Anbieter vorliegen; prüfe, ob sie den gesamten Zeitraum abdecken.
Warum steht im Bericht mehr als auf dem Kontoauszug?
Die Kernfrage der meisten Leser lässt sich mit einer Unterscheidung beantworten: der zwischen Dienstleistungskosten und Produktkosten.
Dienstleistungskosten sind das, was dein Broker oder deine Bank für ihre Leistung berechnet. Typische Positionen sind das Depotentgelt, Orderkosten pro Transaktion oder das Entgelt für eine Vermögensverwaltung. Diese Kosten siehst du in der Regel auch als Abbuchung auf deinem Verrechnungskonto.
Produktkosten entstehen dagegen innerhalb eines Finanzprodukts. Ein Aktienfonds oder ETF hat laufende Kosten für Verwaltung, Indexlizenz oder Depotbank. Diese Beträge werden nicht von deinem Konto abgebucht, sondern direkt aus dem Fondsvermögen entnommen – sie sind also bereits im Anteilwert enthalten. Dein Fondsanteil ist täglich ein klein wenig weniger wert, als er es ohne diese Kosten wäre.
Genau deshalb ist die Summe in der Ex-post-Kosteninformation höher als die Summe deiner sichtbaren Kontobuchungen: Sie bündelt beide Welten. Der Bericht ist eine reine Transparenzinformation und keine neue Rechnung. Die Kosten wurden bereits berücksichtigt oder aus dem Produktvermögen entnommen; die Summe ist keine neue Abbuchung.
Zuwendungen und Steuern richtig einordnen
Manche Berichte weisen Zuwendungen aus, etwa Zahlungen von Produktanbietern an die Bank. Diese Positionen erscheinen häufig als „davon“-Angabe: Sie sind bereits in einer ausgewiesenen Kostensumme enthalten. Addiere sie nicht noch einmal obendrauf, sonst zählst du sie doppelt.
Auch zur Abgrenzung: Die Kosteninformation ist keine Steuerbescheinigung. Abgeltungsteuer, Solidaritätszuschlag und Kirchensteuer folgen eigenen Regeln und werden separat abgerechnet. Verrechne die Beträge des Kostenberichts nicht mit deinen Steuerunterlagen.
Hypothetisches Muster einer Kostenaufstellung
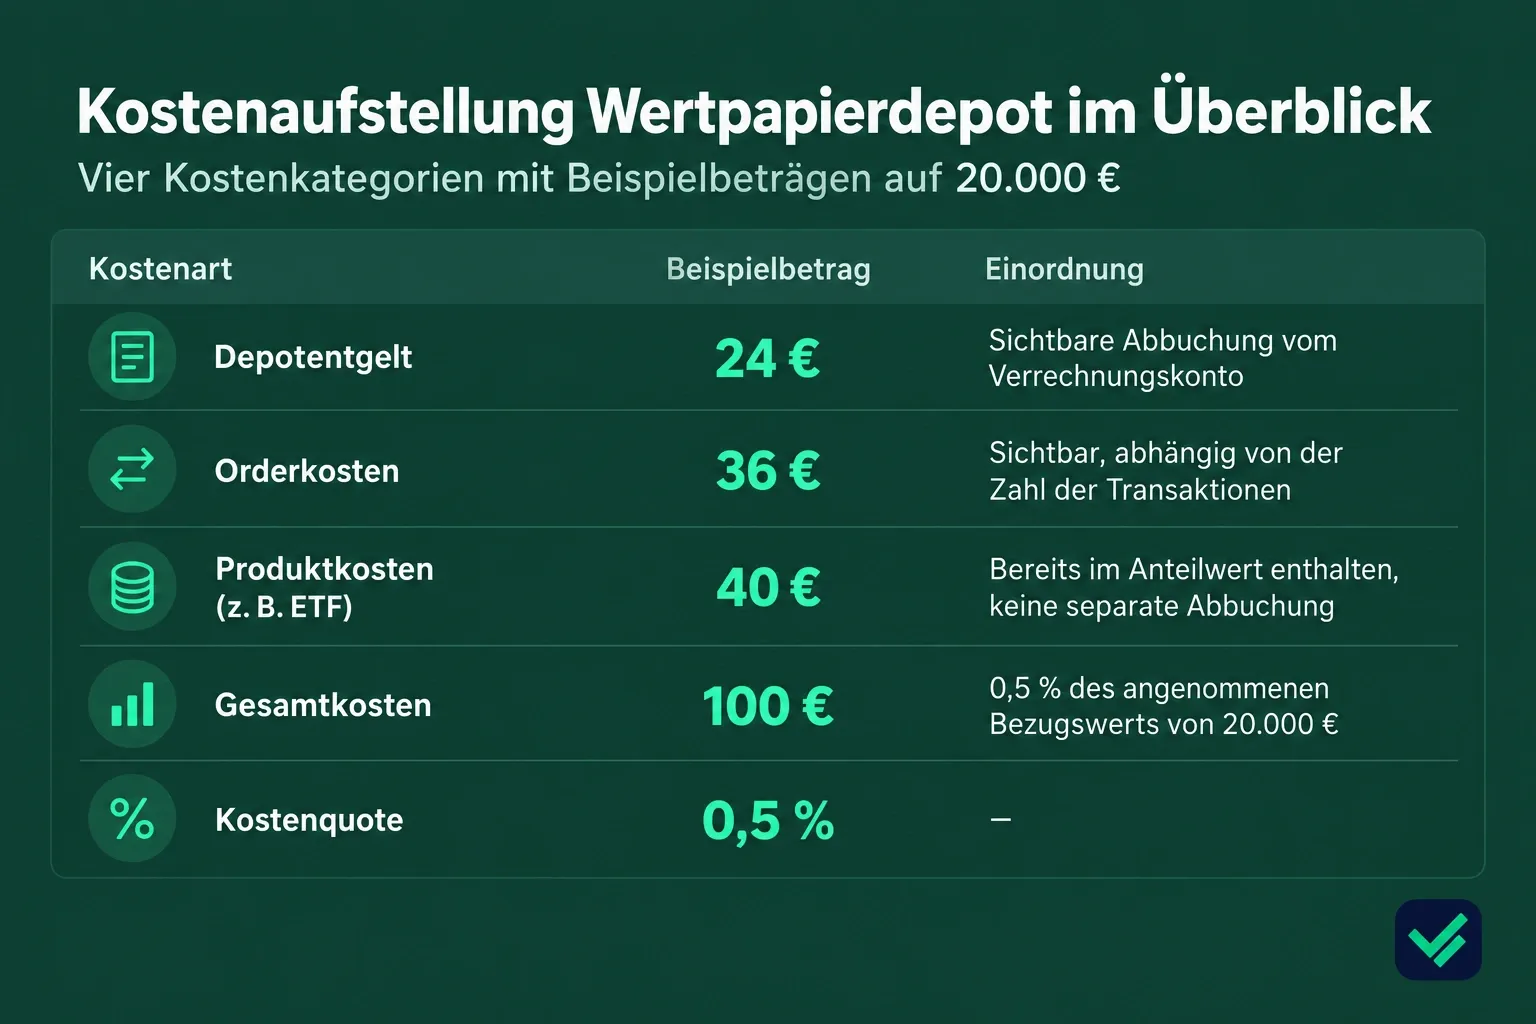
Damit die Logik greifbar wird, hier ein frei erfundenes, redaktionelles Muster. Es bildet keine echte Brokerabrechnung ab und dient nur dem Verständnis. Annahme: Dein Depot hatte im gesamten Berichtsjahr einen konstant angenommenen Bezugswert von 20.000 Euro.
| Kostenart | Beispielbetrag | Einordnung |
|---|---|---|
| Depotentgelt (Dienstleistung) | 24 € | Sichtbare Abbuchung vom Verrechnungskonto |
| Orderkosten (Dienstleistung) | 36 € | Sichtbar, abhängig von der Zahl der Transaktionen |
| Produktkosten (z. B. laufende ETF-Kosten) | 40 € | Bereits im Anteilwert enthalten, keine separate Abbuchung |
| Gesamt | 100 € | 0,5 % des angenommenen Bezugswerts von 20.000 € |
In diesem Beispiel machen die Dienstleistungskosten zusammen 60 Euro aus, die Produktkosten 40 Euro – insgesamt 100 Euro beziehungsweise 0,5 Prozent des Bezugswerts. Würde der Bericht zusätzlich eine „davon“-Position ausweisen, etwa 5 Euro enthaltene Zuwendungen, kämen diese nicht noch einmal zur Gesamtsumme hinzu; sie stecken bereits in einer der Positionen.
Zum Abgleich mit deinen Kontoauszügen: In diesem Muster würdest du auf dem Verrechnungskonto nur 60 Euro an Abbuchungen finden – das Depotentgelt plus die Orderkosten. Die 40 Euro Produktkosten fehlen dort vollständig, weil sie über den Anteilwert des ETF abgeführt wurden. Genau diese Differenz zwischen Kontoauszug und Kostenbericht ist der häufigste Auslöser für Rückfragen beim Anbieter.
Zwei Fallstricke solltest du bei eigenen Zahlen vermeiden: Erstens: Schlage Produktkosten nicht zusätzlich über die TER auf dieselbe Gesamtsumme auf. Die TER kann laufende Fondskosten abbilden, ist aber nicht zwingend identisch mit allen im Ex-post-Bericht ausgewiesenen Produktkosten. Prüfe deshalb die Definition und Abgrenzung im konkreten Dokument. Zweitens die Annahmen sichtbar machen: Das Muster rechnet mit einem konstanten Depotwert, in der Realität schwankt dein Bestand täglich. Anbieter arbeiten deshalb oft mit Durchschnittswerten oder taggenauen Beständen.
Prozentwerte und Renditeeffekt korrekt lesen
Neben den Eurobeträgen zeigt die Kosteninformation, wie sehr die Kosten deine Rendite gemindert haben – der sogenannte Kostenrendite-Effekt. Diese Auswertung ist bewusst von der tatsächlichen Anlagerendite getrennt. Sinkende Kurse sind keine Gebührenposition: Hat dein Depot 5 Prozent an Wert verloren, ist das ein Marktergebnis, keine zusätzliche Gebühr. Mische beide Größen nicht, sonst entsteht ein verzerrtes Bild deiner tatsächlichen Kostenlast.
Wichtig ist die Berechnungsbasis hinter den Prozentzahlen. Einmalige Kosten, etwa Ordergebühren, beziehen viele Anbieter auf den jeweiligen Umsatz. Laufende Kosten werden dagegen häufig auf einen durchschnittlichen Depotwert bezogen. Ein Prozentwert ist nur aussagekräftig, wenn du weißt, auf welche Größe er sich bezieht. Ersetze die Basis nicht unbemerkt durch deinen Depotendwert – sonst vergleichst du Äpfel mit Birnen, besonders wenn du mehrere Anbieter gegenüberstellst. In der Fachdiskussion wird zudem darüber gestritten, ob die Ex-post-Kostentransparenz Anleger zu Fehlentscheidungen verleiten kann – etwa wenn Prozentwerte ohne Kontext gelesen werden.
Praktisch heißt das: Findest du im Dokument keine eindeutige Angabe zur Bezugsgröße, rechne den Prozentwert mit dem Eurobetrag gegen. Teilst du den ausgewiesenen Eurobetrag durch den als Dezimalzahl geschriebenen Prozentwert, erhältst du die vom Anbieter verwendete Basis – und kannst beurteilen, ob sie zu deinem Depotverlauf passt. Bei einem Wert von 0,5 Prozent teilst du also durch 0,005.
Ex ante und Ex post im Vergleich
Die ex ante Kosteninformation erklärt die Entscheidung vor dem Kauf: Sie schätzt, was eine geplante Anlage voraussichtlich kosten wird. Die Ex-post-Kosteninformation blickt zurück und weist aus, was tatsächlich angefallen ist. Abweichungen zwischen beiden sind normal und nicht automatisch ein Fehler. Sie entstehen etwa durch andere Transaktionen, kürzere Haltedauern, veränderte Vermögenswerte oder Schätzannahmen in der Vorabinformation.
| Vorabschätzung (ex ante) | Tatsächlicher Ausweis (ex post) | Abweichung | Erklärender Vorgang |
|---|---|---|---|
| Orderkosten 20 € | Orderkosten 36 € | +16 € | Mehr Transaktionen als angenommen |
| Produktkosten 40 € | Produktkosten 26 € | −14 € | ETF nur acht Monate gehalten |
| Depotentgelt 24 € | Depotentgelt 24 € | 0 € | Fixe Gebühr unverändert |
Nutze eine solche Gegenüberstellung, um Muster zu erkennen: Liegen die tatsächlichen Kosten dauerhaft über der Schätzung, lohnt ein Blick auf dein Handelsverhalten oder das Preismodell des Anbieters. Ein einzelner abweichender Wert mit nachvollziehbarer Erklärung ist dagegen kein Alarmsignal.
Kosteninformation prüfen und gezielt nachfragen
Mit dieser kompakten Reihenfolge liest du dein Dokument systematisch statt nur die Endsumme:
- Berichtszeitraum und Depotinhaber prüfen
- Erfasste Konten, Unterdepots und Produkte abgleichen
- Einzelposten lesen statt nur die Gesamtsumme
- Bezugsgröße und Berechnungsbasis der Prozentwerte klären
- „Davon“-Positionen erkennen und nicht doppelt zählen
- Steuern getrennt halten
Bleibt eine Position unklar, darfst du deinem Anbieter konkrete Fragen stellen. Ein kurzer, sachlicher Text genügt:
„Bitte erläutern Sie für den Zeitraum [Zeitraum] die Position [Bezeichnung], ihre Berechnungsbasis und ob sie bereits in einer anderen Gesamtsumme enthalten ist. Bitte stellen Sie mir die Kosten nach einzelnen Posten aufgegliedert bereit.“
Ersetze die Platzhalter in eckigen Klammern durch deine Angaben und verweise auf das konkrete Dokument, etwa über dessen Datum oder eine Vorgangsnummer. Eine präzise Einzelfrage bekommst du in der Regel schneller und verbindlicher beantwortet als eine pauschale Beschwerde über „zu hohe Kosten“.
Ein Sonderfall führt regelmäßig zu Missverständnissen: das kostenlose Depot. Keine Depotgebühr bedeutet nicht, dass insgesamt keine Kosten anfallen. Order- oder Fremdkostenpauschalen, Fremdwährungskosten beim Handel in ausländischen Währungen und die Produktkosten deiner ETFs können trotzdem anfallen – und genau diese Positionen macht die Ex-post-Kosteninformation sichtbar.
TrustyFinance ordnet das Thema allgemein ein und hilft dir beim Lesen des Dokuments. Geht es um strittige Abrechnungen, ist eine Prüfung deines konkreten Vertrags und deiner Transaktionen nötig – dafür sind im Zweifel der Anbieter selbst, eine Verbraucherzentrale oder fachkundige Beratung die richtigen Ansprechpartner.
Häufige Fragen
Was bedeutet es konkret, eine Ex-post-Kosteninformation zu verstehen?
Es geht darum, ein erhaltenes Dokument richtig zu lesen: Berichtszeitraum und erfasste Produkte prüfen, Dienstleistungs- von Produktkosten trennen, „davon“-Positionen erkennen und die Prozentwerte anhand ihrer Berechnungsbasis einordnen. Erst dann taugt der Bericht für einen Anbietervergleich.
Warum gibt es eine Kosteninformation trotz kostenlosem Depot?
Weil „kostenlos“ sich meist nur auf das Depotentgelt bezieht. Orderkosten, Fremdwährungskosten und vor allem die im Anteilwert enthaltenen Produktkosten von Fonds und ETFs fallen unabhängig davon an. Die Kosteninformation bündelt all diese Positionen.
Ist die Ex-post-Kosteninformation keine Rechnung?
Grundsätzlich nein. Sie informiert über Kosten, die im Berichtszeitraum bereits angefallen und vereinnahmt wurden – sichtbar als Abbuchung oder unsichtbar über den Anteilwert. Die Gesamtsumme ist kein neuer Zahlungsauftrag.
Was ist der Unterschied zur ex ante Kosteninformation?
Die ex ante Kosteninformation ist eine Schätzung vor der Anlageentscheidung, die Ex-post-Kosteninformation ein Rückblick auf tatsächlich angefallene Kosten. Abweichungen entstehen durch reale Transaktionen, Haltedauern und Marktentwicklung und sind nicht automatisch Fehler.
Was hat das mit Vermögensverwaltung und deren Kosten zu tun?
Bei einer Vermögensverwaltung taucht deren Entgelt als Dienstleistungskosten im Bericht auf – zusätzlich zu den Produktkosten der verwendeten Fonds. Der Vergleich von Leistungsmodellen und Gesamtpreisen verschiedener Vermögensverwaltungen ist aber ein eigenes Thema; hier geht es um das Lesen eines bereits vorliegenden Dokuments.