Das Wichtigste in Kürze
- Ganze Stücke eines Wertpapiers lassen sich in der Regel zwischen Depotstellen übertragen, Bruchstücke häufig nicht. Ob das für deine ISIN gilt, klärst du bei beiden Banken.
- Zurückbleibende Bruchstücke verbleiben entweder im alten Depot oder werden gesondert verkauft – je nach Anbieterprozess und deiner Weisung.
- Beispiel ING: Beim ausgehenden Depotübertrag beschreibt die Bank nur ganze Stücke; verbleibende Bruchstücke können verkauft werden. Das ist eine Anbieterregel, keine gesetzliche Marktregel.
- Kläre vor dem Übertrag vier Fragen: Wird die ISIN als ganze Anteile angenommen? Können Bruchstücke mit? Bleibt der Rest oder wird er verkauft? Ist ein eigener Verkaufsauftrag nötig?
- Der Verkauf von Bruchstücken eines Investmentfonds oder ETFs kann steuerliche Folgen nach § 19 InvStG haben. Der Übertrag selbst und der Verkauf des Restbestands sind zwei getrennte Vorgänge.
Ein Depotübertrag mit Bruchstücken wirft eine Frage auf, die viele ETF-Sparer erst beim Umzug bemerken: Was passiert mit den Dezimalanteilen, die aus dem Sparplan entstanden sind? Die kurze Antwort vorab: Die ganze Stückzahl und der Restbestand können beim Depotumzug unterschiedlich behandelt werden. Wie dein konkreter Bestand abgewickelt wird, hängt von der Bruchstückkonstruktion deines Wertpapiers und den Annahmebedingungen der abgebenden wie der aufnehmenden Bank ab.
Dieser Ratgeber behandelt ausschließlich den Restbestandsfall beim Depotumzug. Allgemeine Kosten und Bearbeitungszeiten eines Depotübertrags klärst du vor dem Auftrag mit den beteiligten Banken. Auch das Thema Verlusttöpfe wird hier nur kurz abgegrenzt und im eigenen Beitrag zum Verlusttopfübertrag behandelt.
Depotübertrag Bruchstücke: Was wird normalerweise übertragen?
Wenn du einen ETF- oder Fondssparplan besparst, kaufst du nicht jeden Monat exakt einen ganzen Anteil. Stattdessen entstehen Dezimalbestände – sogenannte Bruchstücke. Ein einfaches, fiktives Beispiel zeigt, wie sie entstehen: Du sparst 100 Euro pro Monat, der Anteilspreis liegt bei 80 Euro. Vor Kosten entspricht deine Rate damit 1,25 Anteilen. Der ganze Anteil wandert als Stück ins Depot; die 0,25 bleiben als Bruchteil bestehen und summieren sich über die Monate. Aus diesem Mechanismus entsteht bei lang laufenden Sparplänen fast immer ein Bestand mit Nachkommastellen.
Beim Depotübertrag wird zwischen diesen beiden Komponenten unterschieden: ganzen Stücken und dem Dezimalrest. Ganze Stücke sind das, was an der Börse und zwischen Depotstellen standardmäßig übertragbar ist. Bruchstücke dagegen sind häufig ein Service deines Brokers und nicht frei zwischen Depotstellen übertragbar. Ob und in welcher Form ein Restbestand mitwandern kann, legt die konkrete Konstruktion des Wertpapiers und die Annahmebedingung der neuen Bank fest.
Wichtig ist eine Unterscheidung, die man aus der Depotanzeige allein nicht ableiten kann: Ein Dezimalbestand kann aus einem gewöhnlichen Fonds- oder ETF-Sparplan stammen, bei dem die Fondsgesellschaft Bruchteile deiner Anteile verwaltet. Er kann aber auch aus einem anbieterspezifischen Fractional-Produkt stammen, bei dem du faktisch ein anderes Produkt hältst als den Anteil an sich. Die Dezimalanzeige in deinem Online-Banking verrät dir nicht, welche Rechtsform dahintersteht. Das klärst du über die Produktunterlagen oder direkt bei der Bank.
Die praktische Konsequenz: Beim vollständigen Depotumzug können die ganzen Stücke einer Position übertragen werden, während der Restbestand zurückbleibt und gesondert behandelt werden muss. Das ist die verbreitete Praxis, aber keine Aussage, die für jeden Anbieter und jede Depotstelle gilt. Deshalb gilt für deinen konkreten Fall immer: Bestand je ISIN prüfen, Bedingungen beider Banken schriftlich einholen.
Beispielrechnung: 12,345 Anteile beim Depotwechsel
Damit du deinen eigenen Bestand gedanklich aufteilen kannst, rechnen wir mit einem fiktiven Beispiel – alle Zahlen sind ausdrücklich als Beispiel zu verstehen und beschreiben keine konkrete Brokerpraxis.
Angenommen, dein Depot enthält eine ETF-Position mit 12,345 Anteilen. Das Rechenlabel lautet:
12,345 = 12 + 0,345
Beispielhaft könnten bei einem Depotübertrag die 12 ganzen Anteile auf das neue Depot wandern, während die 0,345 Anteile zurückbleiben. Diese Aufteilung ist das Szenario, auf das du dich vorbereiten solltest – sie ist aber nicht garantiert. Manche Depotstellen können in bestimmten Konstellationen auch Bruchteile verarbeiten, andere wickeln den Rest automatisch per Verkauf ab, wieder andere lassen den Bestand einfach im alten Depot stehen, bis du aktiv wirst.
Drei Angaben entscheiden darüber, was mit deiner Position passiert:
- Die ISIN: Ist das Wertpapier an der neuen Bank überhaupt handelbar und wird es dort geführt? Ohne Annahme der ISIN gibt es keinen Übertrag – weder ganze Stücke noch Bruchteile.
- Der Gesamtbestand: Nur wenn du die exakte Stückzahl mit Nachkommastellen kennst, kannst du die geplante Abwicklung prüfen. Die Anzeige „12 Anteile“ in einer gerundeten Übersicht reicht nicht; du brauchst den Stand mit allen Dezimalstellen.
- Die Produktkonstruktion: Gewöhnlicher Sparplanbestand oder anbieterspezifisches Fractional-Produkt? Im zweiten Fall kann die Abwicklung vollständig anders aussehen.
Geh nicht davon aus, dass die neue Bank den Rest automatisch verkauft oder dass die alte Bank ihn automatisch behält. Beide Annahmen können falsch sein. Die verbindliche Auskunft liefert nur die schriftliche Bestätigung der beteiligten Banken.
Vier Prüffragen an alte und neue Bank
Bevor du den Übertragungsauftrag unterschreibst oder das alte Depot kündigst, klärst du vier Fragen – idealerweise schriftlich, damit du die Antworten dokumentiert hast. Richte jede Frage an beide Seiten, denn abgebende und aufnehmende Bank können unterschiedliche Bedingungen haben.
- Werden ganze Anteile dieser ISIN angenommen und ist das Wertpapier bei der neuen Bank handelbar? Diese Frage stellst du zuerst der aufnehmenden Bank. Nicht jeder Fonds ist an jeder Depotstelle übertragbar. Lehnen beide Banken die ISIN ab, entfällt der Übertrag für diese Position komplett – unabhängig von der Bruchstückfrage.
- Können Bruchstücke übertragen werden? Diese Frage gehört an beide Banken. Die Antwort hängt von der Depotstelle, der Fondsgesellschaft und der Produktkonstruktion ab. Erwarte hier keine einheitliche Marktpraxis – die Antworten können sich zwischen Anbietern unterscheiden.
- Bleibt der Rest im alten Depot oder wird er verkauft? Kläre bei der abgebenden Bank, was im Standardprozess mit zurückbleibenden Bruchstücken passiert. Wird der Rest automatisch verkauft, willst du den Zeitpunkt und die Konditionen vorher kennen.
- Ist ein eigener Verkaufsauftrag nötig? Manche Banken erwarten, dass du den Restbestand selbst verkaufst; andere wickeln ihn im Rahmen der Depotauflösung ab. Nur mit dieser Antwort vermeidest du, dass nach der Kündigung unklar ist, wer für den Restbestand zuständig ist.
Ein belegtes Anbieterbeispiel zeigt, wie unterschiedlich die Praxis aussehen kann: Die ING beschreibt beim ausgehenden Depotübertrag zu einer anderen Bank ausschließlich die Übertragung ganzer Stücke und nennt den möglichen Verkauf verbleibender Bruchstücke, wie auf der ING-Seite zum Depotübertrag dargestellt. Ergänzend informiert die Bank in ihrem Sparplan-Wissensbereich über den gebührenfreien Verkauf von Bruchstücken. Beides sind konkrete Anbieterinformationen dieses einen Instituts – keine gesetzliche Regel und keine Aussage, die du auf deine eigene Bank übertragen kannst.
Bewahre die Antworten zu allen vier Fragen zusammen mit dem Übertragungsauftrag auf. Kommt es später zu Abweichungen – etwa einem unerwartet verkauften Restbestand –, hast du eine dokumentierte Grundlage für Rückfragen.
Was kannst du mit dem Restbestand tun?
Für zurückbleibende Bruchstücke gibt es drei grundsätzliche Wege. Welcher für dich passt, hängt davon ab, ob du das alte Depot noch brauchst, ob du den Bestand weiterhalten willst und was deine Bank anbietet.
Restbestand im alten Depot behalten
Die einfachste Variante: Die Bruchstücke bleiben, wo sie sind. Das ist sinnvoll, wenn du den Bestand ohnehin weiter halten willst und die alte Depotführung weiter möglich und idealerweise gebührenfrei ist. Bedenke dabei: Ein laufender Sparplan am alten Depot erzeugt weiter neue Bruchstücke. Willst du das Depot perspektivisch schließen, stoppe oder verschiebe den Sparplan rechtzeitig, sonst jagst du den Restbestand Monat für Monat.
Bruchstücke gesondert verkaufen
Der zweite Weg ist der gezielte Verkauf des Restbestands. Kläre vorher, wie dein Anbieter das abwickelt: über eine normale Verkaufsorder, über einen speziellen Bruchstückprozess oder automatisch bei der Depotauflösung. Frage außerdem nach möglichen Gebühren und dem Ausführungsplatz – manche Anbieter verkaufen Bruchstücke nur über bestimmte Handelsplätze. Einen Eindruck von Ordergebühren und Inklusivleistungen eines konkreten Anbieters vermittelt etwa die Konditionsübersicht des ING Direkt-Depots. Den Verkaufsbeleg sicherst du auf jeden Fall, denn er dokumentiert Erlös, Zeitpunkt und steuerliche Daten.
Bestand gegebenenfalls aufstocken
Die dritte Option ist, den Bestand durch einen Zukauf auf einen ganzen Anteil zu bringen. Das ist nur eine bedingte Möglichkeit: Ob du überhaupt exakt so viel kaufen kannst, dass am Ende eine glatte Stückzahl steht, hängt vom Handelssystem ab. Neue Bruchstücke durch den Zukauf selbst und Kursänderungen zwischen Order und Ausführung können den exakt ganzen Endbestand verhindern. Kauf keine zusätzlichen Anteile allein, um das Depot „leer" zu bekommen – ein Wertpapierkauf sollte zu deiner Anlagestrategie passen, nicht zu deiner Depotverwaltung.
| Option | Vorher zu klären | Mögliche Folge oder Risiko |
|---|---|---|
| Restbestand behalten | Alte Depotführung möglich und gebührenfrei? Sparplan gestoppt? | Bestand bleibt erhalten, altes Depot bleibt offen; neue Bruchstücke, wenn der Sparplan weiterläuft |
| Bruchstücke gesondert verkaufen | Anbieterprozess, eigener Auftrag oder automatische Abwicklung? Gebühren und Handelsplatz? | Erlös abzüglich Gebühren und eventueller Steuern auf den Gewinn; Verkaufsbeleg sichern |
| Bestand aufstocken | Kann das Handelssystem exakt auf einen ganzen Anteil auffüllen? | Kursänderung und neue Bruchstücke können den glatten Endbestand verhindern; nur sinnvoll, wenn der Kauf zur Strategie passt |
Keine der drei Optionen ist pauschal die beste. Die Entscheidung hängt von deinem Anbieter, deinem Bestand und deinen Plänen für das alte Depot ab.
Restverkauf von Bruchstücken: 0,345 Anteile und 34,50 Euro
Was passiert finanziell, wenn du den Restbestand verkaufst? Wir rechnen wieder mit einem fiktiven Beispiel: Du verkaufst 0,345 Anteile zu einem angenommenen Preis von 100 Euro pro Anteil.
0,345 × 100 Euro = 34,50 Euro Bruttoerlös
Diese 34,50 Euro sind der Bruttoerlös – nicht dein Gewinn. Davon können je nach Anbieter zwei Abzüge weggehen: Verkaufsgebühren und Steuern auf den steuerpflichtigen Gewinn.
Für die steuerliche Gewinnermittlung sind insbesondere der Veräußerungspreis nach Abzug der Veräußerungskosten, die ursprünglichen Anschaffungskosten und gegebenenfalls während der Besitzzeit angesetzte Vorabpauschalen maßgeblich. Deshalb ist der Bruttoerlös nicht automatisch der steuerliche Gewinn.
Einen verbreiteten Denkfehler solltest du vermeiden: Nur weil der Depotübertrag selbst in der Regel keinen steuerlichen Veräußerungsvorgang auslöst, folgt daraus nicht, dass auch der Verkauf des Restbestands steuerfrei ist. Übertrag und Verkauf sind zwei getrennte Vorgänge. Der Verkauf ist eine Veräußerung, und die unterliegt den üblichen Regeln für Kapitalerträge – was konkret versteuert wird, hängt von deinen Einstandsdaten, Teilfreistellungen, deinem Freistellungsauftrag und deiner persönlichen Situation ab. Wie Kapitalerträge grundsätzlich versteuert werden, erklärt der Ratgeber zu Steuern auf Kapitalanlagen und Abgeltungsteuer. Dieser Artikel ersetzt keine individuelle Steuerberatung.
Die Gewinnermittlung beim Verkauf von Investmentanteilen regelt § 19 Investmentsteuergesetz (InvStG): Für die Ermittlung des Gewinns ist § 20 Absatz 4 EStG entsprechend anzuwenden, und der Gewinn ist um die während der Besitzzeit angesetzten Vorabpauschalen zu vermindern. Ohne deine Anschaffungskosten und die berücksichtigten Vorabpauschalen lässt sich kein belastbarer Nettoerlös ausrechnen – deshalb bleibt es hier bewusst beim Bruttoerlös von 34,50 Euro.
Depot schließen mit Bruchstücken: Ablauf und Unterlagen
Wenn du das alte Depot nach dem Übertrag ganz schließen willst, wickelst du den Restbestand am besten in einer festen Reihenfolge ab:
- Sparplan stoppen oder anpassen. Solange dein ETF-Sparplan am alten Depot läuft, entstehen bis zur Auflösung neue Bruchstücke. Stoppe ihn, bevor du den Übertrag einleitest, oder verlege ihn aufs neue Depot.
- Restbestand abwickeln lassen. Entscheide dich für eine der drei Optionen und dokumentiere die schriftliche Bestätigung der Bank, wie der Rest behandelt wird.
- Verlusttopf vorher klären. Planst du einen vollständigen Verlusttopfübertrag, kläre vorher, wie zurückbleibende Bruchstücke im Zusammenhang mit dem geplanten Verlusttopfübertrag abgewickelt werden. Details dazu findest du im Ratgeber zum Verlusttopf übertragen.
- Unterlagen sichern. Lade Kaufabrechnungen, Einstandsdaten, den Verkaufsbeleg des Restbestands und steuerliche Daten herunter, solange du noch Zugriff auf das alte Depot hast. Nach der Schließung ist die Beschaffung oft mühsam.
Erst wenn Bestand, Verlusttopf und Unterlagen geklärt sind, kündigst du das Depot. Zum allgemeinen Ablauf, den Konditionen und der typischen Bearbeitungszeit eines Umzugs informieren die Ratgeber zu Depotübertrag Kosten und Depotübertrag Dauer.
Ausfüllbare Umzugs-Checkliste für Bruchstücke
Trage jede betroffene Position einzeln ein. So behältst du bei mehreren ETFs den Überblick, welcher Bestand wo steht und wie er abgewickelt werden soll.
Ergänzend gehst du diese Kontrollpunkte durch:
Ausfüllbare Umzugs-Checkliste für Bruchstücke
0 von 5 erledigt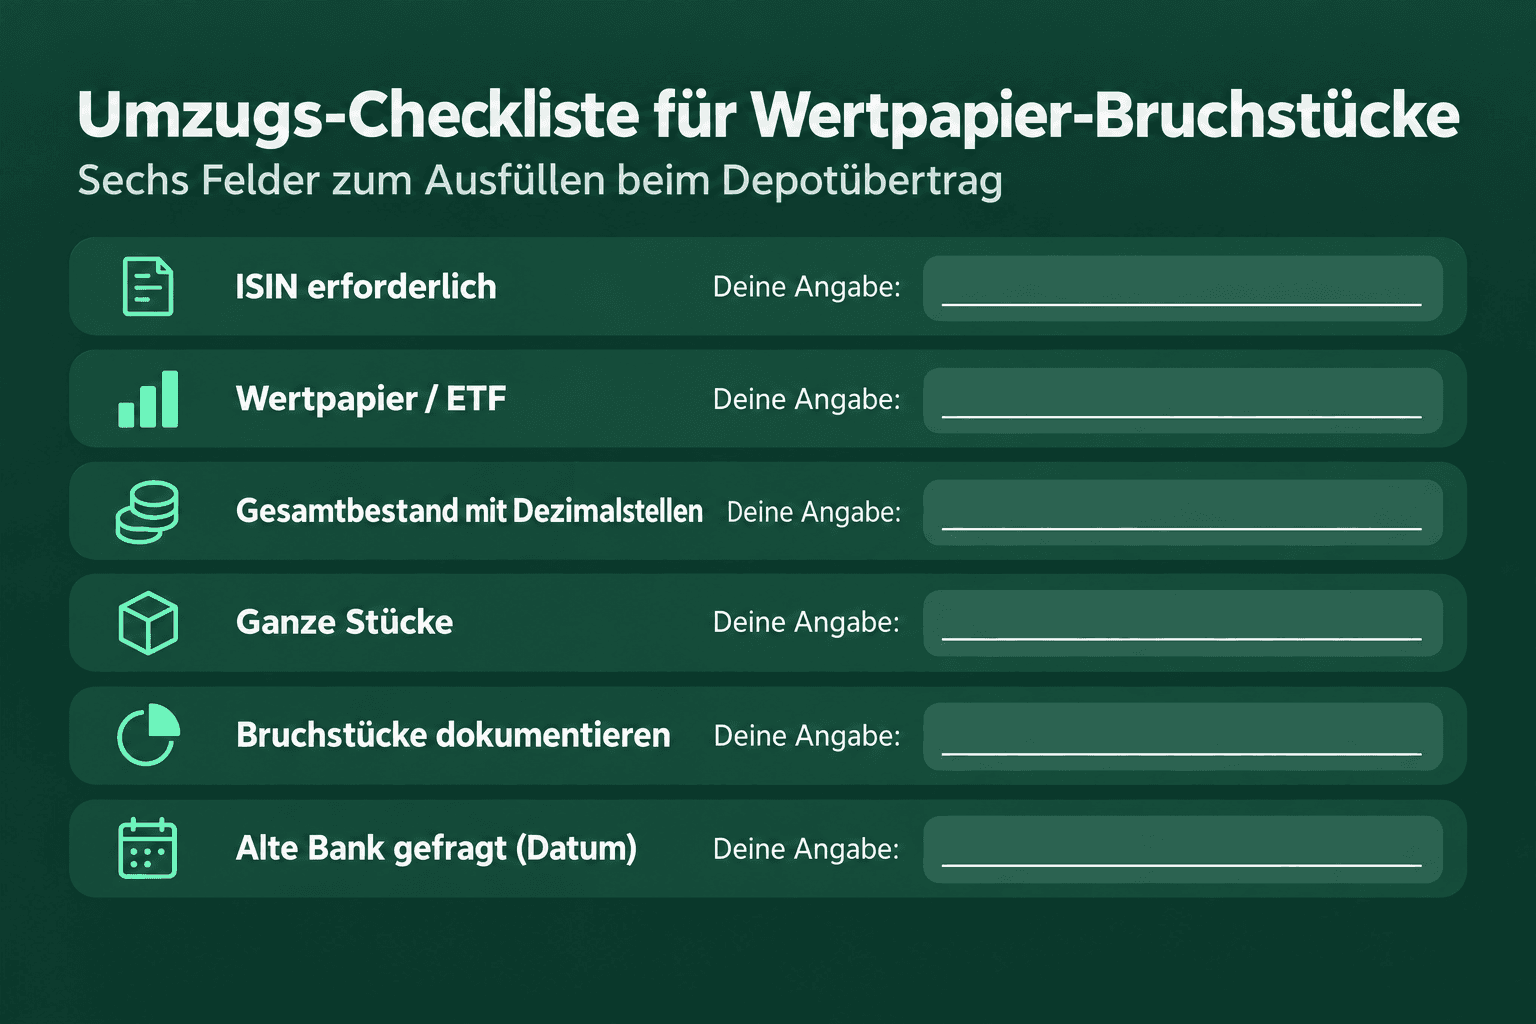
Häufige Fragen zu ETF-Bruchstücken beim Depotwechsel
Können ETF-Bruchstücke übertragen werden?
Das hängt von Anbieter und Depotstelle ab. Verbreitet ist, dass zwischen unterschiedlichen Depotstellen nur ganze Anteile übertragen werden und Bruchstücke zurückbleiben. Pauschal lässt sich das aber nicht beantworten – prüfe für jede ISIN ganze Stücke und Rest getrennt und hol dir die Antwort schriftlich.
Wie lassen sich Bruchstücke beim Depotwechsel verkaufen?
Das regelt der Prozess deines Anbieters: Manche Banken verkaufen den Rest automatisch bei der Depotauflösung, andere erwarten eine eigene Verkaufsorder von dir. Kläre vorher, welcher Weg gilt, ob Gebühren anfallen und über welchen Handelsplatz ausgeführt wird. Als belegtes Beispiel informiert die ING über einen gebührenfreien Bruchstückverkauf – eine Anbieterregel, die du nicht auf deine Bank übertragen kannst.
Was passiert beim Schließen des Depots mit Bruchstücken?
Ein Depot mit Restbestand solltest du nicht einfach kündigen, ohne die Abwicklung zu klären. Stoppe zuerst den Sparplan, lass dir schriftlich bestätigen, was mit den Bruchstücken passiert, und sichere alle Belege. Erst dann ist die Schließung sauber abgeschlossen.
Ist der Restverkauf nach dem Depotübertrag automatisch steuerfrei?
Nein. Der Übertrag und der Verkauf sind getrennte Vorgänge. Beim Verkauf zählen deine Anschaffungskosten, gegebenenfalls berücksichtigte Vorabpauschalen und deine persönliche steuerliche Situation; die Gewinnermittlung folgt § 19 InvStG. Ob und wie viel Steuer anfällt, kann dir nur die Abrechnung deiner Bank oder im Zweifel eine Steuerberatung beantworten.
Quelle zur AntwortFazit: Erst prüfen, dann übertragen
Bruchstücke sind beim Depotübertrag kein Hindernis, aber sie brauchen eine eigene Entscheidung. Der sichere Weg besteht aus drei Schritten: Teile deinen Bestand je ISIN in ganze Stücke und Dezimalrest auf, kläre die vier Prüffragen schriftlich mit alter und neuer Bank, und wickle den Restbestand kontrolliert ab – behalten, verkaufen oder unter engen Voraussetzungen aufstocken. Erst danach schließt du Übertrag und Depotauflösung ab.
Dieser Ratgeber unterstützt dich bei der sachlichen Beurteilung deines Depotumzugs. Die konkrete Entscheidung hängt von deinem Vertrag, den Bedingungen deiner Anbieter und deiner persönlichen steuerlichen Situation ab.
Quellen und weiterführende Informationen
- 01§ 19 InvStGBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 02ING-Seite zum DepotübertragING · Anbieterinformationen · Quellenstand 14.09.2026
- 03Sparplan-WissensbereichING · Anbieterinformationen · Quellenstand 14.09.2026
- 04Konditionsübersicht des ING Direkt-DepotsING · Anbieterinformationen · Quellenstand 14.09.2026