Das Wichtigste in Kürze
- Die gesetzliche Standarddeckung beträgt grundsätzlich 100.000 Euro je Einleger und rechtlichem Kreditinstitut, einschließlich relevanter Zinsen (§§ 7, 8 EinSiG).
- Mehrere Konten bei derselben Bank werden zusammengerechnet – auch wenn sie verschiedene Markennamen, Apps oder IBANs tragen.
- Zwei rechtlich selbstständige Institute haben grundsätzlich getrennte Deckungsgrenzen; maßgeblich sind Vertragsunterlagen und der Informationsbogen für den Einleger.
- Bei Gemeinschaftskonten zählt der Anteil jedes Inhabers zu dessen persönlicher Gesamtforderung beim Institut.
- Die Frist von grundsätzlich sieben Arbeitstagen läuft ab der behördlichen Feststellung des Entschädigungsfalls – nicht automatisch ab der ersten Zahlungssperre.
Du hast dein Geld auf mehrere Konten verteilt – vielleicht Tagesgeld bei zwei Banken, ein Festgeldkonto bei einer dritten, dazu noch ein Konto bei einer App. Die zentrale Frage lautet: Bringt dir diese Verteilung im Ernstfall tatsächlich mehrere Sicherungsgrenzen? Die kurze Antwort: Die gesetzliche Einlagensicherung gilt grundsätzlich mit 100.000 Euro je Einleger und rechtlichem Kreditinstitut – nicht je Konto, je IBAN, je App oder je Marke. Nur wenn hinter deinen Konten rechtlich selbstständige Institute stehen, hast du auch getrennte Grenzen. Wie du das zuverlässig prüfst, zeigt dir dieser Ratgeber mit Rechenbeispielen, einer ausfüllbaren Übersicht und einer kompakten Checkliste.
Was bedeutet Einlagensicherung bei mehreren Banken?
Die Einlagensicherung schützt deine Bankeinlagen, wenn der Entschädigungsfall behördlich festgestellt wird. Nach dem Einlagensicherungsgesetz (EinSiG) ist der Entschädigungsanspruch der Höhe nach grundsätzlich auf den Gegenwert von 100.000 Euro begrenzt. Diese Grenze gilt je Einleger und je rechtlichem Kreditinstitut – juristisch betrachtet also pro Bank als eigenständigem Rechtsträger, nicht pro Konto. Einen Überblick über die Grundlagen bietet die BaFin zu Einlagensicherung und Anlegerentschädigung.
Entscheidend ist der Begriff der Gesamtforderung: Alles, was du bei einem Institut an Einlagen hast – Girokonto, Tagesgeld, Festgeld, Sparkonto – wird zusammengerechnet. Hinzu kommen die relevanten Zinsansprüche, die bis zum Entschädigungsfall aufgelaufen sind. Die Anzahl deiner Konten, die Währung oder der Ort der Kontoführung ändern an dieser Zuordnung nichts. § 7 EinSiG regelt diese Zusammenrechnung ausdrücklich: Der Entschädigungsanspruch knüpft an die Gesamtforderung des Einlegers gegenüber dem Institut an, unabhängig davon, auf wie viele Konten oder Produkte sich das Guthaben verteilt.
Für die Einlagensicherung bei mehreren Banken heißt das: Nur wenn deine Konten bei rechtlich getrennten Instituten liegen, greifen auch mehrere Grenzen von jeweils 100.000 Euro. Verteilst du 200.000 Euro auf zwei Marken desselben Instituts, bleibt die Deckung bei insgesamt 100.000 Euro. Verteilst du denselben Betrag auf zwei rechtlich selbstständige Banken, liegt jeder Teilbetrag unter der Grenze.
Neben der Entschädigungseinrichtung deutscher Banken sind auch die institutsbezogenen Sicherungssysteme des Deutschen Sparkassen- und Giroverbands (DSGV) und des Bundesverbands der Deutschen Volksbanken und Raiffeisenbanken (BVR) als gesetzliche Einlagensicherungssysteme anerkannt. Darüber hinaus existieren freiwillige Sicherungsfonds der Bankenverbände. Diese folgen eigenen Bedingungen und ersetzen nicht pauschal den gesetzlichen Rechtsanspruch. Wir grenzen sie weiter unten im Detail ab. Für deine Planung gilt zunächst: Arbeite mit der gesetzlichen Standarddeckung von 100.000 Euro je Institut als verlässlicher Rechenbasis, und betrachte jede freiwillige Zusatzsicherung als Bonus, nicht als Fundament.
Bank, Marke oder Plattform: Was zählt für die 100.000-Euro-Grenze?
Der häufigste Praxisfehler bei der Einlagensicherung bei mehreren Banken ist die Verwechslung von Marke und Institut. Eine Bank kann unter mehreren Markennamen auftreten, und eine App kann Guthaben bei einer Partnerbank im Hintergrund verwalten. Für die Deckung zählt allein, welches rechtliche Kreditinstitut dein Geld hält.
| Begriff | Bedeutung | Aussage für die Deckung |
|---|---|---|
| Rechtliches Kreditinstitut | Die juristisch selbstständige Bank mit eigener Banklizenz, die deine Einlage hält | Maßgeblich: pro Institut gilt grundsätzlich eine Grenze von 100.000 Euro je Einleger |
| Marke | Der Name, unter dem ein Institut Produkte anbietet; ein Institut kann mehrere Marken führen | Kein eigener Schutz: Konten verschiedener Marken desselben Instituts werden zusammengerechnet |
| Vermittlungsplattform / Sammelkonto | Zinsportal, App oder Treuhänder, der dein Geld bei Partnerbanken anlegt | Deckung richtet sich nach der konkreten Partnerbank und der Zuordnung des wirtschaftlich Berechtigten |
Die verbindliche Zuordnung findest du in deinen Vertragsunterlagen und im Informationsbogen für den Einleger, den dir die Bank aushändigen muss. Dort steht, welches Institut Vertragspartner ist und welches Sicherungssystem zuständig wäre.
Drei Prüfregeln helfen dir dabei, Fehlschlüsse zu vermeiden:
- Eine andere App, eine andere Filiale oder eine andere IBAN belegt keine getrennte Deckung. Es kann dasselbe Institut dahinterstehen.
- Ein anderer Markenname belegt ebenfalls keine eigene Grenze. Viele Institute führen parallel eine klassische Filialmarke und eine reine Direktbank-Marke.
- Umgekehrt beweist eine Konzernzugehörigkeit allein nicht, dass zwei Institute dieselbe Grenze teilen. Innerhalb eines Konzerns können rechtlich selbstständige Kreditinstitute mit eigenen Lizenzen existieren, die grundsätzlich getrennte Deckungsgrenzen haben.
Merksatz: Nicht der Name auf der Karte entscheidet, sondern der Rechtsträger im Vertrag. Prüfe vor jeder Kontoeröffnung, ob du mit deiner Verteilung tatsächlich eine zweite Sicherungsgrenze erreichst.
Drei Rechenbeispiele zur Einlagensicherung bei mehreren Banken
Die Grundregel wird am schnellsten anhand konkreter Zahlen klar. Alle folgenden Beispiele sind fiktiv. Sie gehen von keinen Sondertatbeständen und keiner zusätzlichen freiwilligen Sicherung aus.
Zwei Marken, ein Institut
Du hast 70.000 Euro auf einem Tagesgeldkonto der fiktiven MarkeA und 50.000 Euro Festgeld bei der fiktiven MarkeB. Beide Marken gehören zum selben rechtlichen Kreditinstitut – das steht so in den Vertragsunterlagen und im Informationsbogen.
Deine Gesamtforderung gegenüber diesem Institut beträgt 120.000 Euro. Die gesetzliche Standarddeckung liegt bei 100.000 Euro. Damit liegen grundsätzlich 20.000 Euro oberhalb der geschützten Summe. Die Verteilung auf zwei Markennamen hat dir in diesem Fall keine zweite Sicherungsgrenze gebracht.
Praktische Konsequenz: Wenn du die 20.000 Euro schützen willst, müsstest du sie zu einem rechtlich anderen Institut verlagern. Eine dritte Marke desselben Instituts würde daran nichts ändern.
Zwei rechtlich getrennte Institute
Nun das Gegenbeispiel: 70.000 Euro liegen beim fiktiven InstitutX, 50.000 Euro beim fiktiven InstitutY. Beide sind rechtlich selbstständige Kreditinstitute mit jeweils eigener Banklizenz und eigenem zuständigen Sicherungssystem.
Pro Institut gilt grundsätzlich eine eigene Grenze von 100.000 Euro. Deine 70.000 Euro bei InstitutX und deine 50.000 Euro bei InstitutY liegen jeweils unterhalb der Grenze. In dieser Konstellation ist die Verteilung auf mehrere Banken wirksam.
Guthaben plus Zinsen
Die Zinsen werden oft vergessen. Angenommen, du hast 99.500 Euro auf einem Tagesgeldkonto bei einem Institut, und es sind 1.000 Euro relevante Zinsansprüche aufgelaufen. Deine Gesamtforderung beträgt dann 100.500 Euro – grundsätzlich 500 Euro mehr als die Standarddeckung.
Daraus folgt eine einfache Regel: Plane einen Zins-Puffer ein. Wer dauerhaft nahe an der Grenze spart, sollte nicht die vollen 100.000 Euro als Anlagebetrag anpeilen, sondern einen Abstand lassen, der die erwarteten Zinsen abdeckt. Je nach Zinssatz und Anlagedauer können das mehrere tausend Euro sein. Ein fiktives Beispiel: Bei 95.000 Euro und 2,5 Prozent Jahreszins wachsen über zwei Jahre rund 4.800 Euro Zinsen an – deine Gesamtforderung läge dann bei etwa 99.800 Euro. Bei 98.000 Euro Anlagebetrag würdest du die Grenze bereits in diesem Zeitraum überschreiten. Rechne deine erwarteten Zinsen also vor der Anlageentscheidung grob durch und halte das Ergebnis in der Übersicht weiter unten fest. Übrigens: Auch steuerlich lohnt die Verteilung – wie du deinen Sparerpauschbetrag über Freistellungsaufträge bei mehreren Banken sinnvoll aufteilst, erklären wir in einem separaten Ratgeber.
Gemeinschaftskonto: Wie wird dein Anteil angerechnet?
Bei einem Gemeinschaftskonto – etwa dem gemeinsamen Konto eines Ehepaars – gilt nach § 7 Abs. 4 EinSiG: Der Anteil jedes Kontoinhabers zählt zu dessen persönlicher Gesamtforderung gegenüber dem Institut. Gibt es keine abweichende Bestimmung, werden grundsätzlich gleiche Anteile angenommen.
Das bedeutet: Ein Gemeinschaftskonto mit 200.000 Euro schafft nicht automatisch einen Gemeinschaftsschutz von 200.000 Euro. Stattdessen wird der Betrag aufgeteilt und jedem Inhaber zugerechnet – und dann mit dessen weiteren Guthaben beim selben Institut verrechnet.
Fiktives Beispiel: Ein Paar hat 180.000 Euro auf einem Gemeinschaftskonto bei einem Institut. Zusätzlich führt eine Person beim selben Institut ein Einzelkonto mit 20.000 Euro. Bei hälftiger Zuordnung entfallen aus dem Gemeinschaftskonto 90.000 Euro auf diese Person. Zusammen mit dem Einzelkonto ergibt das 110.000 Euro Gesamtforderung – grundsätzlich 10.000 Euro oberhalb der Standarddeckung. Die andere Person bleibt mit ihren 90.000 Euro unter der Grenze, sofern sie keine weiteren Guthaben beim Institut hat.
Zwei Fallstricke solltest du vermeiden:
- Rechne nicht 200.000 Euro Gemeinschaftsschutz plus 100.000 Euro je Einzelkonto zusammen. Diese Addition existiert im Gesetz nicht.
- Prüfe, ob es Vereinbarungen zu ungleichen Anteilen gibt. Diese können die Zuordnung verändern und sollten dokumentiert sein.
Wenn ihr als Paar größere Summen anlegen wollt, kann es rechnerisch sinnvoll sein, das Guthaben auf zwei rechtlich getrennte Institute zu verteilen. So nutzt jeder Inhaber seine eigene Grenze je Institut – statt beim selben Institut die gemeinsamen und persönlichen Anteile ungewollt zu kumulieren. Auch hier gilt: Die rechtliche Trennung der Institute ist die Voraussetzung, nicht die Anzahl der Konten.
Deine Banklizenz- und Guthabenübersicht
Der praktische Kern dieses Ratgebers ist eine Übersicht, die du selbst ausfüllst. Führe pro rechtlichem Institut eine eigene Zeile beziehungsweise Gruppierung – nicht pro Konto und nicht pro Marke. Trage die Zahlen inklusive der bereits aufgelaufenen Zinsen ein.
| Marke | Juristisches Kreditinstitut | Zuständiges Sicherungssystem | Land | Kontoinhaber / Anteil | Guthaben | Aufgelaufene Zinsen | Gesamtforderung | Abstand zur Grenze |
|---|---|---|---|---|---|---|---|---|
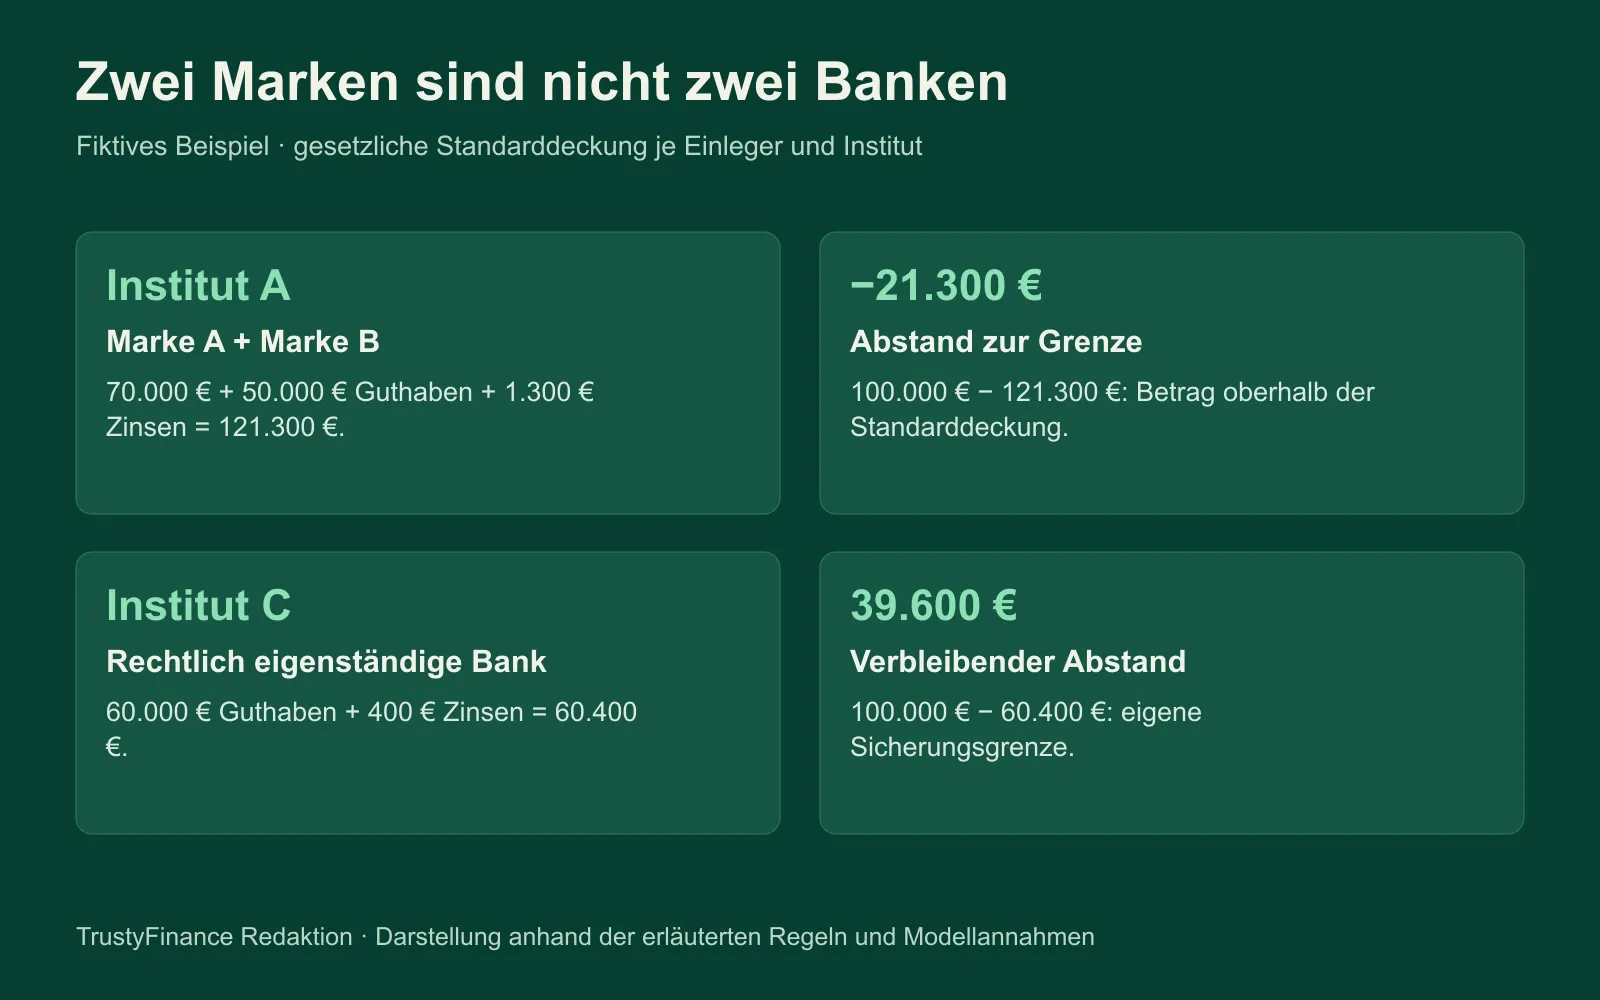
| MarkeA (fiktiv) | Institut A GmbH (fiktiv) | Gesetzliches System DE | Deutschland | Du / 100 % | 70.000 € | 800 € | 121.300 € (Institutsgruppe) | −21.300 € (Institutsgruppe) |
| MarkeB (fiktiv) | Institut A GmbH (fiktiv) | Gesetzliches System DE | Deutschland | Du / 100 % | 50.000 € | 500 € | ||
| MarkeC (fiktiv) | Institut C AG (fiktiv) | Nationales System Sitzland | EU-Staat | Du / 100 % | 60.000 € | 400 € | 60.400 € | 39.600 € |
| Deine Eintragung | ||||||||
| Deine Eintragung |
Rechenhinweis: Der verbleibende Abstand ergibt sich als 100.000 Euro minus Gesamtforderung je Institut. Wichtig: Die Gesamtforderung wird immer je Institut gruppiert berechnet. Im Beispiel oben bilden MarkeA und MarkeB eine gemeinsame Institutsgruppe; ihre kombinierte Forderung von 121.300 Euro liegt 21.300 Euro über der Grenze – daher der gemeinsame Gruppenwert von −21.300 Euro in der Spalte „Abstand zur Grenze“. Negative Werte solltest du deutlich markieren, denn sie zeigen Beträge oberhalb der gesetzlichen Standarddeckung.
Fülle die Tabelle in dieser Reihenfolge aus:
- Notiere alle Marken und Apps, bei denen du Guthaben hältst.
- Lies aus den Vertragsunterlagen und dem Informationsbogen das juristische Kreditinstitut ab.
- Halte das zuständige Sicherungssystem und das Land fest.
- Gruppiere alle Zeilen nach Institut und summiere Guthaben plus Zinsen je Gruppe.
- Berücksichtige bei Gemeinschaftskonten nur deinen Anteil.
- Berechne den Abstand zu 100.000 Euro je Institutsgruppe.
Bei Plattform- und Sammelkonten ist ein zusätzlicher Blick nötig: Prüfe, bei welcher konkreten Partnerbank dein Geld liegt, wer wirtschaftlich Berechtigter ist und ob diese Zuordnung nachweisbar dokumentiert ist. Eine pauschale Deckungszusage gilt nicht für jede Treuhandkonstruktion. Maßgeblich sind die aktuellen Vertrags- und Produktunterlagen der Plattform.
Aktualisiere die Übersicht immer dann, wenn sich etwas ändert: nach einer Kontoeröffnung oder -auflösung, nach größeren Einzahlungen, bei einem Umzug von Guthaben zwischen Banken und nach Ablauf von Festgeldern. Einmal im Jahr – etwa zum Jahresende, wenn Zinsgutschriften eingegangen sind – lohnt eine vollständige Neuberechnung. So stellst du sicher, dass aufgelaufene Zinsen deine Grenze nicht unbemerkt überschritten haben.
Gesetzliche, ausländische und freiwillige Sicherung richtig einordnen
Drei Ebenen der Sicherung werden in der Praxis häufig vermischt. Für deine Prüfung solltest du sie klar trennen.
Gesetzliche Einlagensicherung in Deutschland: Jedes Institut mit Erlaubnis für das Einlagengeschäft muss einem anerkannten Sicherungssystem angehören. Welches System zuständig ist, richtet sich nach dem Institut und der Bankengruppe. Der Anspruch bis 100.000 Euro je Einleger und Institut ist gesetzlich verankert. Die Entschädigungseinrichtung deutscher Banken erläutert ihre Aufgaben auf ihrer Website.
Ausländische EU-Systeme: Bei Instituten mit Sitz in einem anderen EU-Mitgliedstaat ist grundsätzlich das nationale Einlagensicherungssystem des Sitzlandes zuständig. Der Schutz ist europaweit harmonisiert – ebenfalls grundsätzlich 100.000 Euro je Einleger und Bank. Die konkreten Bedingungen, Verfahren und die Zuständigkeit solltest du anhand des Informationsbogens der jeweiligen Bank prüfen. Aussagen zur Bonität einzelner Länder treffen wir hier nicht; maßgeblich ist die rechtliche Einordnung des Instituts und seines Systems. Praktisch bedeutet das: Einlageprodukte ausländischer EU-Banken, die du über Portale oder Direktangebote abschließt, fallen grundsätzlich unter das Sicherungssystem des jeweiligen Sitzlandes. Die zuständige Stelle und der konkrete Ablauf richten sich nach dem Sicherungssystem des Sitzlandes und den Bankunterlagen – für dich ändert sich an der Höhe der Standarddeckung dadurch zunächst nichts, aber die praktischen Abläufe und die Sprache der Kommunikation können anders sein. Halte deshalb in deiner Übersicht das Land und das Sicherungssystem ausdrücklich fest.
Freiwillige Sicherung und Institutssicherung: Viele Banken sind zusätzlich freiwilligen Sicherungsfonds ihrer Verbände angeschlossen, und innerhalb von Verbundgruppen existieren Institutssicherungen, die Mitgliedsinstitute gegenseitig stützen. Freiwillige Fonds können unter eigenen Bedingungen zusätzlichen Schutz bieten; Institutssicherungssysteme dienen primär dem Schutz des Mitgliedsinstituts und sind nicht pauschal eine zusätzliche 100.000-Euro-Deckung. Sie folgen eigenen Satzungen, Voraussetzungen und Grenzen und sind nicht pauschal mit dem gesetzlichen Rechtsanspruch gleichzusetzen.
Für deine Übersicht heißt das: Trage im Feld „Sicherungssystem“ ein, was in den Unterlagen deiner Bank steht – und bewerte freiwillige Zusagen separat, statt sie auf die 100.000-Euro-Grenze aufzurechnen. Wenn du dich bei Guthaben oberhalb von 100.000 Euro auf eine freiwillige Sicherung stützen willst, lies die konkreten Bedingungen des jeweiligen Fonds nach: Gilt sie für dein Produkt, gibt es Obergrenzen oder Ausnahmen, und wie verbindlich ist die Zusage ausgestaltet? Eine Werbeaussage auf einer Webseite ersetzt diese Prüfung nicht.
Auszahlung, Fristbeginn und wichtige Ausnahmen
Im Entschädigungsfall läuft das Verfahren nach einem gesetzlich geregelten Ablauf. Zuerst stellt die zuständige Behörde den Entschädigungsfall fest. Danach prüft das Sicherungssystem die Daten und erfüllt die Entschädigungsansprüche nach § 14 Abs. 3 EinSiG grundsätzlich binnen sieben Arbeitstagen ab der Feststellung. Für reguläre Ansprüche ist grundsätzlich kein Antrag erforderlich.
Wichtig für deine Erwartungen: Die Frist von grundsätzlich sieben Arbeitstagen beginnt mit der behördlichen Feststellung des Entschädigungsfalls – nicht mit dem Zeitpunkt, an dem du erstmals nicht mehr über dein Konto verfügen kannst. Eine Zahlungssperre oder vorläufige Maßnahme ist nicht automatisch die behördliche Feststellung des Entschädigungsfalls. Der gesetzliche Fristbeginn knüpft an die Feststellung an.
Zusätzlich sieht § 15 EinSiG Aufschub- und Aussetzungstatbestände vor. Ein Aufschub kommt etwa infrage, wenn der Anspruch streitig ist, wenn die Einlage in den letzten 24 Monaten nicht Gegenstand eines Zahlungsvorgangs war, wenn eine vorübergehend höhere Deckung geprüft werden muss oder die uneingeschränkte Verfügbarkeit über den Anspruch nicht gegeben ist. Eine Aussetzung ist unter anderem möglich, wenn ein Rechtsstreit über den Anspruch läuft, Sanktionsmaßnahmen greifen oder Tatsachen auf einen Zusammenhang mit Geldwäsche oder Terrorismusfinanzierung hindeuten und ein Ermittlungsverfahren eingeleitet wurde.
Was bedeutet das praktisch für dich? Bei länger ruhenden Konten kann sich die Prüfung nach § 15 EinSiG verzögern; halte deshalb deine Unterlagen und Kontaktdaten aktuell. Und bei Gemeinschaftskonten oder vertretungsberechtigten Personen sollte dokumentiert sein, wer zu welchem Anteil berechtigt ist, damit der Anspruch nicht erst im Entschädigungsfall geklärt werden muss.
Vorübergehend hohe Guthaben: Unter den besonderen Voraussetzungen des § 8 Abs. 2 EinSiG kann die Deckungssumme bis zu 500.000 Euro betragen. Das gilt für bestimmte, nicht regelmäßig ausgezahlte Gutschriften – etwa Beträge aus Immobilientransaktionen im Zusammenhang mit privat genutzten Wohnimmobilien, Beträge zu bestimmten Lebensereignissen wie Renteneintritt, Scheidung oder Tod sowie bestimmte Versicherungsleistungen und Entschädigungszahlungen. Voraussetzung ist unter anderem, dass der Entschädigungsfall innerhalb des gesetzlichen Sechsmonatszeitraums eintritt. Dieser beginnt grundsätzlich mit der Gutschrift; können die Beträge erst später rechtlich zulässig übertragen werden, ist der gesetzliche Fristbeginn entsprechend zu prüfen. Die anspruchsbegründenden Tatsachen musst du gesondert schriftlich nachweisen. Nicht jeder große Verkaufserlös und nicht jede hohe Überweisung ist privilegiert – prüfe im Einzelfall, ob dein Fall unter die gesetzlichen Kategorien fällt.
Ein fiktives Beispiel: Du verkaufst deine selbstgenutzte Wohnung und erhältst 350.000 Euro auf dein Konto. Steht der Verkauf im Zusammenhang mit einer privat genutzten Wohnimmobilie, kann dieser Betrag unter § 8 Abs. 2 fallen – vorausgesetzt, der Entschädigungsfall tritt innerhalb von sechs Monaten nach der Gutschrift ein und du kannst die anspruchsbegründenden Tatsachen schriftlich nachweisen, etwa über den notariellen Kaufvertrag. Bewahre solche Belege deshalb geordnet auf. Liegt das Geld länger als sechs Monate auf dem Konto, greift wieder die reguläre Standarddeckung von 100.000 Euro – verteile größere Erlöse daher zeitnah, wenn sie länger geparkt werden sollen.
Was bei Plattformkonten, Broker-Cash und ETFs gilt
Zinsportale, Neobroker und moderne Finanz-Apps machen die Zuordnung schwieriger als klassische Bankkonten. Hinter einer App kann eine Partnerbank stehen, und dein Geld kann auf unterschiedliche Arten gehalten werden. Prüfe anhand der aktuellen Vertrags- und Produktunterlagen drei Punkte: die konkrete Partnerbank, die Kontobezeichnung und wer als wirtschaftlich Berechtigter dokumentiert ist. Anbieterstrukturen ändern sich; eine einmal getroffene Feststellung gilt nicht dauerhaft.
Ein typisches Beispiel: Du eröffnest über ein Zinsportal ein Tagesgeldkonto bei einer Partnerbank in einem anderen EU-Staat. Dann ist in der Regel diese Partnerbank dein Vertragspartner – nicht das Portal. Dein Einlagensicherungsanspruch richtet sich nach dem Institut und dessen Sitzland, und das Portal selbst ist für die Einlagensicherung nicht der maßgebliche Rechtsträger. Ändert das Portal seine Partnerbank oder die Struktur des Angebots, solltest du deine Übersicht entsprechend aktualisieren.
Eine wichtige Abgrenzung betrifft Wertpapiere: Investmentfonds, ETFs und Geldmarktfonds sind keine Bankeinlagen – auch dann nicht, wenn sie in einer App als „Cash“ oder „Guthaben“ angezeigt werden. Für sie greift die Einlagensicherung nicht. Ihr Schutz folgt anderen Regeln, etwa der rechtlichen Trennung des Fondsvermögens von der Verwaltungsgesellschaft bei einem Sondervermögen.
Damit ist auch die häufige Nebenfrage beantwortet, ob ein ETF pleitegehen kann: ETF-Anteile sind Wertpapiervermögen und keine Bankeinlage; die Einlagensicherung ist dafür nicht die passende Schutzregel. Hier im Ratgeber bleibt der Fokus bewusst auf Bankeinlagen – also Guthaben auf Giro-, Tagesgeld-, Festgeld- und Sparkonten bei einem rechtlichen Kreditinstitut.
Praktische Checkliste für deine Prüfung
Mit dieser Checkliste gehst du deine Einlagensicherung bei mehreren Banken Schritt für Schritt durch. Sie eignet sich zum Ausdrucken und für die regelmäßige Wiederholung – etwa nach einer Kontoeröffnung oder einer größeren Einzahlung.
Deine Prüfpunkte
0 von 11 erledigtTrustyFinance bietet dir mit dieser Übersicht eine Prüfmethode, keine pauschale Bankempfehlung. Welche Institute für dich infrage kommen, hängt von deinen Zielen, den Konditionen und deiner Gesamtsituation ab. Wenn du dein Tagesgeld neu strukturierst, helfen dir unsere weiteren Ratgeber zu Tagesgeld und Geldanlage bei der Einordnung der Konditionen.
Häufige Fragen
Gilt die Einlagensicherung für mehrere Konten einzeln?
Grundsätzlich nein. Alle deine Konten bei demselben rechtlichen Kreditinstitut werden zu einer Gesamtforderung zusammengerechnet, einschließlich relevanter Zinsen. Die Grenze von 100.000 Euro gilt je Einleger und Institut, nicht je Konto, IBAN oder App.
Teilen gleiche Bank und verschiedene Marken dieselbe Sicherungsgrenze?
Wenn hinter den Marken dasselbe rechtliche Institut steht, grundsätzlich ja. Ein anderer Markenname schafft keine eigene Grenze. Prüfe die Zuordnung in den Vertragsunterlagen und im Informationsbogen für den Einleger. Umgekehrt beweist eine Konzernzugehörigkeit allein keine gemeinsame Grenze, wenn rechtlich selbstständige Institute vorliegen.
Gilt die Einlagensicherung bei mehreren Banken jeweils neu?
Bei rechtlich selbstständigen Instituten gilt grundsätzlich jeweils eine eigene Grenze von 100.000 Euro je Einleger. Deshalb kann die Verteilung auf mehrere Banken wirksam sein – vorausgesetzt, du hast vorher geprüft, dass es sich um getrennte Rechtsträger handelt.
Wie wird ein Gemeinschaftskonto bei der Einlagensicherung gerechnet?
Der Anteil jedes Kontoinhabers zählt zu dessen persönlicher Gesamtforderung beim Institut. Ohne abweichende Bestimmung gelten grundsätzlich gleiche Anteile. Bei 180.000 Euro Gemeinschaftsguthaben entfallen also 90.000 Euro auf jeden Inhaber – plus dessen weitere Guthaben beim selben Institut.
Wie schnell wird die Einlagensicherung ausgezahlt?
Grundsätzlich binnen sieben Arbeitstagen ab der behördlichen Feststellung des Entschädigungsfalls. Das ist keine Garantie ab einer bloßen Zahlungssperre. § 15 EinSiG sieht Aufschub- und Aussetzungstatbestände vor, etwa bei streitigen Ansprüchen, Sanktionen oder laufenden Ermittlungsverfahren.
Quellen
- 01BaFin zu Einlagensicherung und Anlegerentschädigungbafin.de
- 02§ 7 EinSiGgesetze-im-internet.de
- 03Entschädigungseinrichtung deutscher Banken erläutert ihre Aufgabenedb-banken.de
- 04§ 14 EinSiGgesetze-im-internet.de
- 05§ 15 EinSiGgesetze-im-internet.de
- 06§ 8 EinSiGgesetze-im-internet.de
Dieser Artikel der TrustyFinance Redaktion ersetzt keine individuelle Rechts- oder Anlageberatung. Anbieterstrukturen, Sicherungssysteme und gesetzliche Bedingungen können sich ändern; prüfe im Einzelfall die aktuellen Unterlagen deiner Bank.