Das Wichtigste in Kürze
- Die ex ante Kosteninformation zeigt die voraussichtlichen Gesamtkosten vor der Ausführung deines konkreten Auftrags – zum Beispiel eines Fonds- oder ETF-Kaufs.
- Der Ausweis kann Dienstleistungskosten der Bank, Produktkosten des Fonds, Transaktionskosten sowie gesondert ausgewiesene Zahlungen Dritter enthalten.
- Prozentwerte und die angegebene Kostenwirkung beschreiben die voraussichtliche Belastung; bei Schätzungen sind sie keine Garantie für den späteren Eurobetrag.
- Produktkosten werden nicht automatisch zusätzlich separat vom Verrechnungskonto abgebucht – viele Positionen sind bereits im Fondsvermögen verrechnet.
- Vor der Bestätigung prüfst du, ob Produkt, Auftragsart, Betrag, Haltedauer und Dienstleistung im Ausweis zu deinem geplanten Vorhaben passen.
Du stehst kurz vor dem Kauf eines Fonds oder ETFs, und deine Bank oder dein Broker zeigt dir ein Dokument mit Kosten in Euro und Prozent: das ist die ex ante Kosteninformation. „Ex ante“ bedeutet übersetzt „im Voraus“ – der Ausweis zeigt dir also die voraussichtlichen Kosten deines konkreten Auftrags, bevor du auf „Kaufen“ klickst. Wichtig ist dabei von Anfang an: Die ex ante Kosteninformation ist eine Schätzung auf Basis von Annahmen, keine garantierte Schlussrechnung. Dieser Ratgeber zeigt dir Schritt für Schritt, wie du den Ausweis liest, welche Kostenarten darin auftauchen können, wie du eine Musterrechnung nachvollziehst und welche Fragen du vor der Bestätigung klären solltest. So kannst du Finanzangebote sachlich beurteilen – deine individuelle Entscheidung hängt dabei immer vom konkreten Vertrag und deiner persönlichen Situation ab.
Was bedeutet ex ante Kosteninformation?
Die ex ante Kosteninformation ist eine gesetzlich vorgeschriebene Übersicht über die voraussichtlichen Kosten einer Wertpapieranlage, die dir vor der Ausführung deines Auftrags bereitgestellt wird. Sie bezieht sich auf dein konkretes Vorhaben – also auf das gewählte Produkt, den geplanten Betrag und die gewählte Dienstleistung – und enthält Schätzwerte, weil die tatsächlichen Kosten von Faktoren wie Haltedauer und Wertentwicklung abhängen.
In der Praxis begegnet dir der Ausweis unter verschiedenen Bezeichnungen: Neben „ex ante Kosteninformation“ ist häufig vom „Ex-ante-Kostenausweis“ die Rede. Beide Begriffe meinen dasselbe Grundprinzip: Du erfährst vor dem Geschäft, welche Kosten ungefähr anfallen werden, statt erst im Nachhinein aus der Abrechnung zu erfahren, was die Anlage gekostet hat.
Die rechtliche Grundlage findet sich in § 63 Abs. 7 WpHG (Quellenabruf: 13.09.2026). Danach müssen Wertpapierdienstleistungsunternehmen ihre Kunden rechtzeitig über alle Kosten und Nebenkosten informieren – verständlich formuliert und in einer zusammengefassten Darstellung. Verlangst du es, muss dir das Unternehmen die Kosten zusätzlich einzeln aufschlüsseln. Dieses Recht auf eine Einzelaufstellung ist praktisch wertvoll, wenn dir eine Position im Ausweis unklar ist. Hintergrundfragen zur Anwendung dieser Wohlverhaltensregeln beantwortet auch die BaFin in ihren FAQ zu den MiFID II-Wohlverhaltensregeln nach §§ 63 ff. WpHG.
Die Details regelt die europäische Ebene: Art. 50 der Delegierten Verordnung (EU) 2017/565 konkretisiert, wie die Ex-ante-Offenlegung auszusehen hat. Die für dich wichtigsten Punkte:
- Art. 50 Abs. 2: Der Ausweis umfasst alle Kosten und Nebenkosten, die für die Wertpapierdienstleistung berechnet werden, sowie alle Kosten im Zusammenhang mit dem Finanzinstrument selbst. Zahlungen Dritter, die das Unternehmen im Zusammenhang mit der Dienstleistung erhält, werden dabei getrennt aufgeführt; die aggregierten Kosten werden als Geldbetrag und als Prozentsatz angegeben.
- Art. 50 Abs. 5: Die rechtzeitige Ex-ante-Offenlegung der zusammengefassten Produkt- und Dienstleistungskosten ist insbesondere vorgeschrieben, wenn das Unternehmen das Finanzinstrument empfiehlt oder anbietet oder dafür ein KID/KIID bereitstellen muss.
- Art. 50 Abs. 8: Für die voraussichtlichen Kosten dienen tatsächlich angefallene Kosten als Näherungswert. Sind sie nicht bekannt, muss das Unternehmen nachvollziehbare Schätzungen vornehmen und seine Annahmen anhand späterer Erfahrungen überprüfen.
- Art. 50 Abs. 10: Das Unternehmen muss die kumulierte Wirkung der Gesamtkosten auf die Rendite veranschaulichen – sowohl vorab als auch nachträglich. Die Darstellung zeigt auch voraussichtliche Kostenspitzen und -schwankungen und wird erläutert.
Die Rechtzeitigkeit der Offenlegung ist in Art. 46 Abs. 2 derselben Verordnung geregelt: Die Kosteninformation muss dir rechtzeitig vor Erbringung der Wertpapierdienstleistung zur Verfügung gestellt werden – also bevor du den Auftrag auslöst, damit du die Information noch in deine Entscheidung einbeziehen kannst. Den vollständigen Verordnungstext kannst du in der konsolidierten Fassung der Delegierten Verordnung (EU) 2017/565 bei EUR-Lex nachlesen. Für deinen Alltag vor dem Kauf heißt das: Der Ausweis ist ein Pflichtdokument mit klar definiertem Inhalt, und du hast einen Anspruch darauf, ihn zu verstehen beziehungsweise dir unklare Punkte erläutern zu lassen. Du musst keine pauschalen Angaben hinnehmen, wenn du eine konkrete Position nachvollziehen willst.
Den vollständigen Verordnungstext kannst du in der Delegierten Verordnung (EU) 2017/565 bei EUR-Lex nachlesen. Für deinen Alltag vor dem Kauf heißt das: Der Ausweis ist ein Pflichtdokument mit klar definiertem Inhalt, und du hast einen Anspruch darauf, ihn zu verstehen beziehungsweise dir unklare Punkte erläutern zu lassen. Du musst keine pauschalen Angaben hinnehmen, wenn du eine konkrete Position nachvollziehen willst.
Zuerst die Annahmen des Ausweises prüfen
Bevor du dich in einzelne Zahlen vertiefst, lohnt ein Blick auf die Kopfdaten des Dokuments. Der Ausweis basiert auf einem Modell: Er rechnet mit bestimmten Annahmen zu deinem Auftrag. Passen diese Annahmen nicht zu deinem Vorhaben, verlieren auch die ausgewiesenen Euro- und Prozentwerte ihre Aussagekraft. Prüfe deshalb zuerst, auf welcher Grundlage die Kosten berechnet wurden.
Konkret gleichst du die folgenden Punkte mit deinem geplanten Auftrag ab:
- ISIN beziehungsweise Produkt: Stimmt das Wertpapier im Ausweis exakt mit dem überein, das du kaufen willst? Bei Fonds mit mehreren Anteilsklassen ist das entscheidend, weil sich die Kosten zwischen den Klassen deutlich unterscheiden können.
- Einmalanlage oder Sparplan: Bezieht sich der Ausweis auf einen einmaligen Kauf oder auf einen Sparplan mit wiederholten Ausführungen? Die Kostenstruktur ist grundlegend verschieden.
- Geplanter Betrag: Wurde mit deinem tatsächlichen Anlagebetrag gerechnet oder mit einem Standardbetrag? Viele Kosten sind prozentual, einige aber fix – bei einem anderen Betrag verschieben sich die Verhältnisse.
- Verwendete Haltedauer: Schätzungen brauchen einen Zeithorizont. Häufig wird mit einem Jahr oder einer definierten Modellhaltedauer gerechnet. Weicht deine tatsächliche Haltedauer ab, ändern sich die laufenden Kosten entsprechend.
- Währung: Ist der Ausweis in Euro erstellt? Bei Fonds in Fremdwährung können Umrechnungsannahmen eine Rolle spielen.
- Gewählte Dienstleistung: Der Ausweis bildet ab, welche Dienstleistung du in Anspruch nimmst – etwa einen einfachen Kaufauftrag (Execution only) oder eine Beratung. Unterschiedliche Dienstleistungen haben unterschiedliche Kosten.
Aus dieser Annahmenprüfung folgt eine wichtige Regel für Vergleiche: Die Kosten verschiedener Angebote kannst du nur dann sinnvoll gegenüberstellen, wenn beide Ausweise auf derselben Modellgrundlage beruhen – gleiches Produkt oder vergleichbares Produkt, gleiche Anlageform, gleicher Betrag und gleiche Haltedauer. Ein Ausweis mit Jahresbetrachtung ist nicht mit einem Ausweis über fünf Jahre vergleichbar, und ein Sparplan-Ausweis nicht mit dem einer Einmalanlage.
Gerade beim Sparplan gibt es eine typische Verwechslung: Ein Sparplan-Ausweis kann Annahmen zu mehreren künftigen Ausführungen enthalten, etwa über die geplante Laufzeit des Plans. Er ist dann eine Modellrechnung für die Gesamtheit der Raten – und nicht die Rechnung für die einzelne Rate, die demnächst von deinem Konto geht. Wer hier die Gesamtsumme mit der Belastung einer Monatsrate verwechselt, erschreckt zu Unrecht.
Schließlich kann es vorkommen, dass Kosteninformationen verschiedener Dokumente oder Anbieter nicht identisch aussehen, obwohl es um dasselbe Produkt geht. Eine mögliche Erklärung: Wenn mehrere Wertpapierfirmen an einer Dienstleistung beteiligt sind, kann jede ihre eigenen Dienstleistungskosten ausweisen. Unterschiedliche Darstellungen sind dann nicht automatisch ein Fehler, sondern können unterschiedliche Leistungsumfänge abbilden – im Zweifel ist das ein Punkt für eine gezielte Nachfrage.
Welche Kostenarten können auftauchen?
Nach den Annahmen geht es an die Positionen selbst. Der Ausweis unterscheidet grundsätzlich zwischen Kosten für die Dienstleistung und Kosten des Produkts – dazu können Transaktionskosten und gesondert ausgewiesene Zahlungen Dritter kommen. Die folgende Übersicht ordnet die wichtigsten Gruppen ein und hilft dir, direkte Abbuchungen von im Produkt verrechneten Kosten zu trennen.
| Kostenart | Was steckt dahinter? | Wie wird sie typischerweise belastet? |
|---|---|---|
| Dienstleistungskosten der Bank | Entgelte für die Ausführung deines Auftrags, etwa Kaufentgelte, Ordergebühren oder Depotentgelte | Meist direkt und sichtbar – als Einzelbetrag über die Abrechnung oder laufend vom Verrechnungskonto |
| Produktkosten des Fonds oder ETFs | Kosten für Konzeption und Verwaltung des Finanzinstruments, etwa die laufende Verwaltungsvergütung | Überwiegend im Fondsvermögen verrechnet – sie mindern den Wert der Anteile, ohne als separate Abbuchung zu erscheinen |
| Transaktionskosten | Kosten, die entstehen, wenn der Fonds selbst Wertpapiere kauft und verkauft | Im Fondsvermögen verrechnet; häufig als Schätzwert ausgewiesen |
| Zahlungen Dritter | Zuwendungen, die das Unternehmen im Zusammenhang mit deiner Dienstleistung von Dritten erhält, etwa Vertriebsfolgeprovisionen | Gesondert ausgewiesen; oft aus Produktkosten finanziert – darauf kommt es beim Addieren an |
Zwei Punkte verdienen beim Lesen besondere Aufmerksamkeit. Erstens: Die TER – die Total Expense Ratio oder Gesamtkostenquote – ist keine vollständige Gesamtgebühr deiner Anlage. Sie erfasst die laufenden Kosten des Fonds, aber weder deine Orderkosten noch mögliche Depotentgelte oder andere Dienstleistungskosten. Wer die TER mit den Gesamtkosten im ex ante Ausweis gleichsetzt, unterschätzt die tatsächliche Belastung oder versteht den Ausweis falsch, weil dort zusätzlich die Dienstleistungsseite auftaucht.
Zweitens: Der entscheidende Unterschied für dein Verrechnungskonto liegt zwischen direkt belasteten Entgelten und im Fondsvermögen verrechneten Kosten. Das Kaufentgelt der Bank siehst du als Betrag in der Abrechnung. Die Verwaltungsvergütung des Fonds dagegen wird laufend dem Fondsvermögen entnommen – du bezahlst sie indirekt über eine etwas geringere Wertentwicklung deiner Anteile. Typischerweise erscheint nur das Kaufentgelt als separate Abbuchung; Produktkosten werden meist im Fondsvermögen verrechnet.
Die Zahlungen Dritter schließlich sind der klassische Fall für Doppelzählung: Erhält deine Bank eine Vertriebsfolgeprovision aus den Mitteln des Fonds, ist diese Vergütung häufig bereits Teil der ausgewiesenen Produktkosten. Sie wird separat genannt, damit du Interessenkonflikte erkennst – nicht damit du sie ein zweites Mal zu den Gesamtkosten addierst.
Bank, Produkt und Handel: Prüfe vor dem Kauf, welche dieser Kosten in der Gesamtsumme enthalten sind. Addiere enthaltene Positionen nicht ein zweites Mal.
Fiktive Musterrechnung mit 10.000 Euro
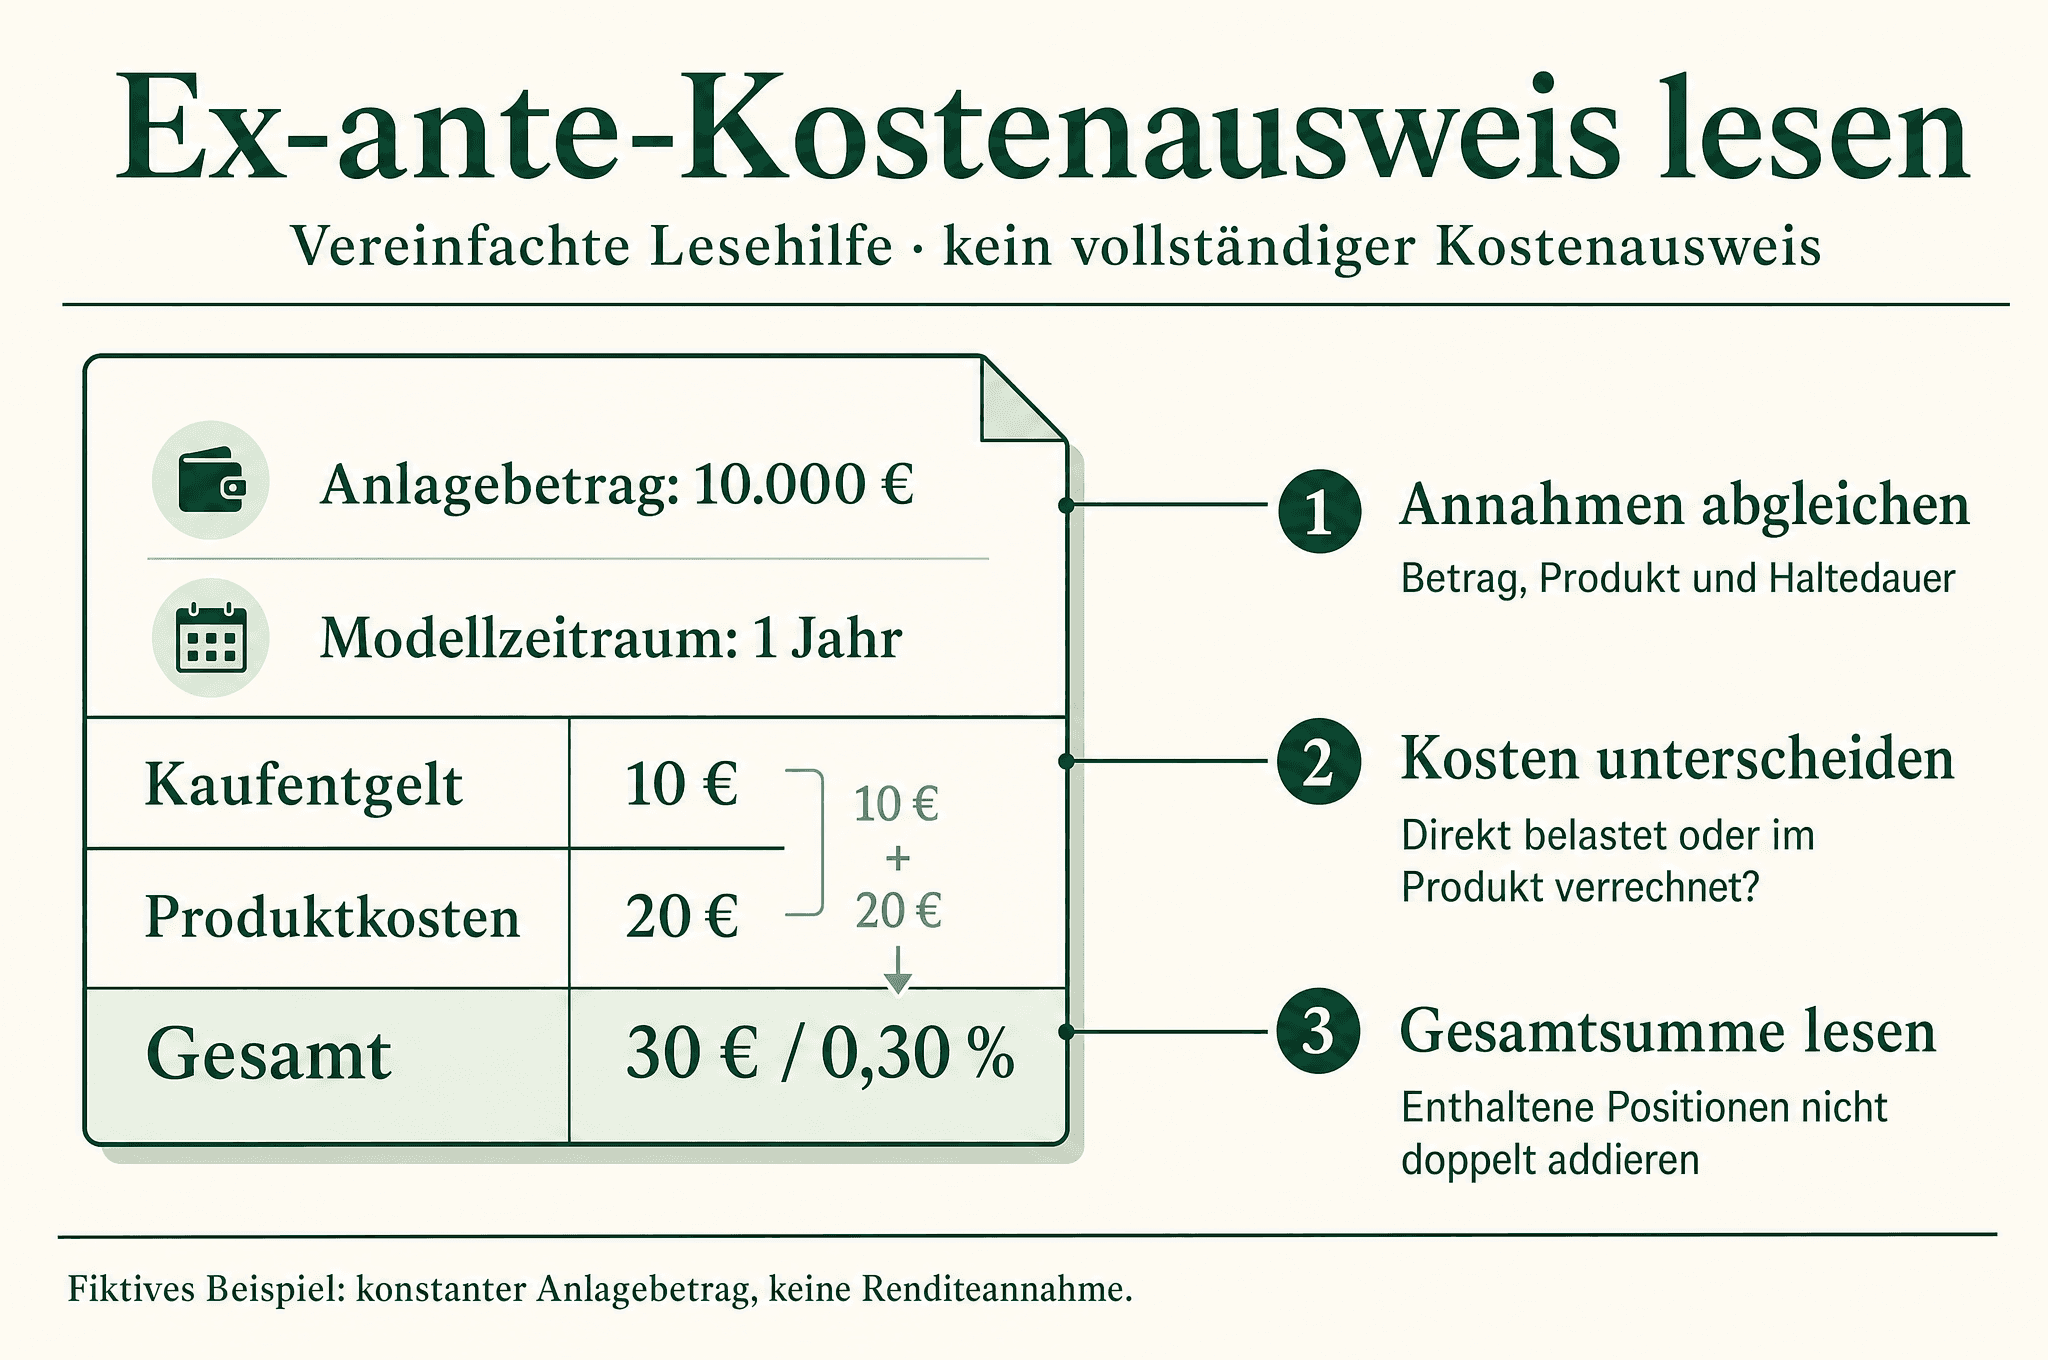
Abstrakte Prozentwerte werden greifbar, wenn du sie in Euro übersetzt. Das folgende Beispiel ist ausdrücklich fiktiv: Es zeigt ein vereinfachtes Jahr mit einem konstanten Anlagebetrag von 10.000 Euro, ohne Renditeannahme und ohne jede Aussage über ein reales Produkt. Ziel ist allein, die Rechenlogik des Ausweises nachvollziehbar zu machen.
| Position | Annahme im fiktiven Muster | Betrag |
|---|---|---|
| Kaufentgelt (Dienstleistungskosten) | Einmalig beim Kauf, direkt belastet | 10,00 Euro |
| Produktkosten (angesetzt) | Laufend, im Fondsvermögen verrechnet | 20,00 Euro |
| Transaktionskosten | Im Muster ausdrücklich mit null angenommen | 0,00 Euro |
| Zahlungen Dritter | Im Muster ausdrücklich mit null angenommen | 0,00 Euro |
| Depotentgelt und sonstige laufende Dienstleistungskosten | Im Muster ausdrücklich mit null angenommen | 0,00 Euro |
| Summe für das Modelljahr | 10 Euro + 20 Euro | 30,00 Euro |
Bezogen auf die 10.000 Euro entsprechen die 30 Euro genau 0,30 Prozent. Diese Prozentangabe zeigt in diesem vereinfachten Modell die Kosten im Verhältnis zum Anlagebetrag; die rechtliche Kostenwirkung kann von weiteren Annahmen abhängen.
Drei Einordnungen sind für die Übertragung auf deinen echten Ausweis wichtig. Erstens wurde im Muster keine Rendite vorausgesetzt. Der Ausweis zeigt die Kostenwirkung; wie sich dein Fonds tatsächlich entwickelt, steht auf einem anderen Blatt. Zweitens kann der Eurobetrag abweichen, sobald sich dein Anlagewert verändert: Viele Produktkosten sind prozentual, steigen also in Euro, wenn der Wert deiner Anteile steigt, und sinken, wenn er fällt. Die im Ausweis genannten 20 Euro Produktkosten sind ein Schätzwert für die Modellannahmen – keine Garantie. Drittens sind mögliche Verkaufskosten im Muster nicht enthalten. Bei einem späteren Verkauf können dafür zusätzliche Entgelte anfallen; prüfe deshalb, ob und in welcher Höhe Ausstiegskosten im Kostenausweis ausgewiesen sind, und kennzeichne sie getrennt von den Kosten des Modelljahres.
Und der Punkt aus dem vorherigen Abschnitt gilt auch hier rechnerisch: Wäre im Muster eine Vertriebsfolgeprovision ausgewiesen, die bereits in den 20 Euro Produktkosten enthalten ist, dürftest du sie nicht als vierte Position zusätzlich auf die 30 Euro addieren. Der Ausweis weist sie separat aus, damit sie transparent ist – nicht damit sie doppelt zählt.

Mustertabelle für den eigenen Kostenausweis
Am nützlichsten wird die ex ante Kosteninformation, wenn du sie mit einer eigenen kleinen Tabelle strukturierst. Du überträgst die Positionen deines Ausweises Zeile für Zeile und ergänzt zwei Spalten, die im Originaldokument oft nicht so direkt stehen: den Zahlungsweg und deine offene Frage. So siehst du auf einen Blick, was dein Verrechnungskonto belastet, was im Produkt steckt und wo du nachfragen willst.
| Position | Betrag | Prozent | Einmalig oder laufend | Direkt abgebucht oder im Produkt verrechnet | Offene Frage |
|---|---|---|---|---|---|
| Kaufentgelt der Bank | 10,00 Euro | 0,10 % | einmalig | direkt abgebucht | Gilt der Betrag auch bei Teilausführung? |
| Produktkosten des Fonds | 20,00 Euro | 0,20 % | laufend | im Produkt verrechnet | Welche Haltedauer liegt der Schätzung zugrunde? |
| Transaktionskosten | 0,00 Euro | 0,00 % | laufend | im Produkt verrechnet | Sind sie in den Produktkosten enthalten? |
| Zahlungen Dritter (gesondert ausgewiesen) | 0,00 Euro | 0,00 % | laufend | aus Produktmitteln, separat ausgewiesen | Schon in den Produktkosten enthalten – kein zweites Mal addieren? |
Die Beispielzeilen zeigen das zentrale Prinzip: Jede Position bekommt genau einen Zahlungsweg. Entweder ein Betrag wird dir direkt belastet, oder er ist bereits im Produkt verrechnet. Eine Vergütung, die im Ausweis separat genannt, aber in den Produktkosten enthalten ist, taucht in deiner eigenen Tabelle genau einmal in der Summenlogik auf – der Hinweis in der Frage-Spalte schützt dich vor der Doppelzählung.
Mindestens genauso wichtig ist der Umgang mit unklaren Bezeichnungen. Findest du einen Posten, dessen Namen du nicht einordnen kannst, ist das ein Anlass für eine Einzelaufstellung – nicht für eine erfundene Rechenkorrektur. Du solltest nicht raten, ob eine Position direkt abgebucht wird oder im Produkt steckt, und schon gar nicht eigene Zahlen ergänzen. Stattdessen gilt: Nachfragen. Ein konkreter Satz, den du deiner Bank oder deinem Broker schicken kannst:
„Bitte erläutern Sie, welche Positionen separat belastet werden und welche schon im Produktwert enthalten sind.“
Diese eine Frage klärt in der Regel die praktisch wichtigste Unsicherheit des gesamten Dokuments – nämlich was am Ende tatsächlich auf deinem Verrechnungskonto erscheint.
Vor der Bestätigung: kurze Prüfliste
Unmittelbar bevor du den Auftrag bestätigst, hilft ein letzter strukturierter Blick auf den Ausweis. Die folgenden vier Fragen decken die Punkte ab, bei denen Missverständnisse in der Praxis am häufigsten entstehen.
- Stimmen Produkt und Orderbetrag? ISIN, Anteilsklasse und Betrag im Ausweis müssen exakt zu deinem geplanten Auftrag passen. Ein Ausweis zum falschen Produkt oder zu einem Standardbetrag sagt über deine tatsächlichen Kosten wenig aus.
- Sind alle Dienstleistungen erfasst? Prüfe, ob der Ausweis die Dienstleistung abbildet, die du tatsächlich nutzt – etwa den einfachen Kaufauftrag. Fehlt eine Leistung, die du erwartest, oder taucht eine auf, die du nicht beauftragt hast, ist das ein Klärungsfall vor der Bestätigung.
- Wie entstehen die Schätzungen? Welche Haltedauer und welcher Anlagebetrag wurden angenommen? Auf dein Verlangen muss dir das Unternehmen erläutern, wie Schätzwerte zustande kommen – nutze dieses Recht, wenn dir eine Zahl nicht plausibel erscheint.
- Was bedeutet die angegebene Kostenwirkung? Der Prozentwert beschreibt die Belastung der Anlage durch Kosten, nicht eine erwartete Rendite. Ein niedriger Kostenwert allein ist keine Kaufempfehlung, und ein hoher ist nicht automatisch ein Urteil über die Qualität des Produkts.
Geht es dir um den Vergleich mehrerer Angebote, gilt noch einmal die Grundregel: Nur Ausweise mit gleicher Modellgrundlage sind vergleichbar. Willst du die Kostenwirkung mit eigenen Zahlen nachvollziehen – etwa für einen ETF-Sparplan oder einen Fondskauf mit konkretem Betrag –, können dir die Rechner und Ratgeber im Finanzwissen auf TrustyFinance helfen, die Zusammenhänge zwischen Anlagebetrag, Kosten und Rendite selbst durchzurechnen.
Abschließend noch eine bewusste Grenze dieses Artikels: Aus einem günstigen Kostenwert leitet sich keine persönliche Empfehlung ab. Ob ein Fonds oder ETF zu dir passt, hängt von deinen Zielen, deiner Anlagestrategie und deiner Risikotragfähigkeit ab – der Kostenausweis ist ein Prüfinstrument, kein Entscheidungsersatz.
Ex ante, ex post und Basisinformationsblatt unterscheiden
Rund um die Kosteninformation begegnen dir drei Dokumente, die häufig verwechselt werden. Sie beantworten unterschiedliche Fragen – und keines ersetzt automatisch das andere.
Die ex ante Kosteninformation schaut nach vorn: Sie zeigt die voraussichtlichen Kosten deines konkreten Auftrags, bevor das Geschäft ausgeführt wird. Sie ist individualisiert – sie bezieht sich auf dein Produkt, deinen Betrag und deine Dienstleistung – und sie arbeitet mit Schätzwerten. Genau deshalb ist sie das richtige Dokument für die Prüfung unmittelbar vor dem Kauf, auf die dieser Ratgeber abzielt.
Die ex post Kosteninformation schaut zurück: Sie fasst die tatsächlich entstandenen Kosten eines zurückliegenden Zeitraums zusammen, in der Regel eines Kalenderjahres. Hier stehen keine Annahmen mehr, sondern die realen Beträge. Wenn du wissen willst, was deine Anlage im vergangenen Jahr konkret gekostet hat, ist die ex post Kosteninformation das passende Dokument – sie ergänzt den Ex-ante-Ausweis, ersetzt ihn aber nicht, weil sie logischerweise erst nach dem Geschäft existiert.
Das Basisinformationsblatt wiederum ist ein standardisiertes Produktdokument: Es beschreibt das Produkt selbst – seine Eigenschaften, Risiken und typischerweise auch dessen Kostenkennzahlen – und sieht für alle Anleger gleich aus. Damit unterscheidet es sich grundlegend vom individuellen Kostenausweis: Das Basisinformationsblatt kennt weder deinen Anlagebetrag noch deine Bank oder deine Dienstleistung. Es ersetzt den individuellen Ex-ante-Ausweis nicht automatisch, liefert dir aber nützlichen Kontext zum Produkt.
Für das Stichwort „Kosteninformation ETF“ heißt das in der Praxis: Beim ETF-Kauf gilt dieselbe Logik wie bei jedem anderen Fonds. Du erhältst vor der Order den individuellen Ausweis, kannst im Basisinformationsblatt die Produkteigenschaften nachlesen und im Jahresrückblick über die ex post Kosteninformation prüfen, was tatsächlich angefallen ist. Bei einem ETF-Sparplan kommt die Modellannahme mehrerer Raten hinzu, die du im Abschnitt zur Annahmenprüfung bereits kennengelernt hast.
FAQ zur ex ante Kosteninformation
Werden ex ante Kosten zusätzlich abgebucht?
Das hängt von der Position ab. Dienstleistungskosten wie ein Kaufentgelt werden dir direkt belastet und erscheinen sichtbar in der Abrechnung oder auf dem Verrechnungskonto. Produktkosten des Fonds werden dagegen typischerweise im Fondsvermögen verrechnet – sie mindern den Wert deiner Anteile, ohne als separate Abbuchung aufzutauchen. Nicht jede ausgewiesene Produktkostensumme wird also zusätzlich separat abgebucht. Bei Unklarheit hilft der Nachfragesatz aus diesem Artikel, welche Positionen separat belastet werden und welche schon im Produktwert enthalten sind.
Was ist ein Ex-ante-Kostenausweis?
Der Ex-ante-Kostenausweis ist ein anderes Wort für die ex ante Kosteninformation: die gesetzlich vorgeschriebene Übersicht über die voraussichtlichen Kosten deines konkreten Wertpapierauftrags, die dir vor der Ausführung bereitgestellt wird. Er enthält die aggregierten Kosten als Geldbetrag und Prozentsatz, weist Zahlungen Dritter gesondert aus und basiert auf Annahmen zu Betrag, Produkt und Haltedauer. Er ist eine Schätzung, keine garantierte Schlussrechnung.
Warum sind die Kosten nur geschätzt?
Weil ein Teil der Kosten von Größen abhängt, die zum Zeitpunkt des Ausweises noch nicht feststehen: wie lange du die Anlage hältst, wie sich ihr Wert entwickelt und wann genau Ausführungen stattfinden. Prozentuale Produktkosten verändern sich in Euro mit dem Anlagewert, und Transaktionskosten im Fonds lassen sich nur annähernd prognostizieren. Das Unternehmen muss Schätzungen als solche kennzeichnen und dir auf Verlangen erläutern, wie sie zustande kommen.
Gilt der Ausweis auch für einen ETF-Sparplan?
Ja, auch vor einem Sparplan erhältst du eine Kosteninformation. Allerdings kann ein Sparplan-Ausweis Annahmen zu mehreren künftigen Ausführungen enthalten – er ist dann eine Modellrechnung für die Gesamtheit der Raten über einen bestimmten Zeitraum und nicht die Rechnung für die einzelne Monatsrate. Prüfe deshalb immer, welche Sparrate, welcher Zeitraum und welche Haltedauer der Berechnung zugrunde liegen, bevor du die Summe bewertest.
Fazit: Den Ausweis aktiv prüfen statt wegklicken
Die ex ante Kosteninformation ist mehr als ein Pflicht-Popup vor dem Kauf: Sie ist dein wirksamstes Werkzeug, um die Kosten deines konkreten Auftrags zu verstehen, bevor die tatsächlichen Kosten feststehen. Der effiziente Weg führt über drei Schritte – erst die Annahmen des Ausweises mit deinem Auftrag abgleichen, dann die Kostenpositionen ihrem Zahlungsweg zuordnen und schließlich die Kostenwirkung in Euro und Prozent nachvollziehen. Wo eine Bezeichnung unklar bleibt, hast du Anspruch auf die Einzelaufstellung: Fordere sie an, statt eigene Korrekturen zu erfinden. So nutzt du den Ausweis für eine sachliche Beurteilung des Angebots – die eigentliche Anlageentscheidung triffst du dann auf Basis des konkreten Vertrags und deiner persönlichen Situation.