Das Wichtigste in Kürze
- Beim ETF-Sparplan pausieren werden künftige Sparplanausführungen ausgesetzt. Wann die Änderung greift, hängt von deinem Broker und dessen Änderungsfrist ab.
- Bereits gekaufte ETF-Anteile bleiben investiert und schwanken weiter im Wert – nach oben wie nach unten.
- Den Sparplan zu löschen ist nicht dasselbe wie Anteile zu verkaufen oder das Depot zu kündigen.
- Produktkosten im Fonds sowie mögliche Depot- oder Kontokosten können unabhängig von neuen Käufen weiterlaufen.
- Prüfe vor der Pause Ausführungstermin, Änderungsfrist, Orderstatus, Abbuchungsweg und bewahre die Bestätigung auf.
Du möchtest deinen ETF-Sparplan pausieren, weil Elternzeit, ein Einkommensausfall oder eine größere geplante Ausgabe dein monatliches Budget verändert? Dann gilt zuerst die wichtigste Klarstellung: Beim Pausieren stoppst du künftige Käufe. Die Anteile, die du bisher angespart hast, bleiben vollständig im Depot und entwickeln sich weiter mit dem Markt. Du verkaufst nichts – und genau das unterscheidet die Sparpause von allen radikaleren Optionen.
Dieser Ratgeber erklärt dir, was während der Pause konkret weiterläuft, welche Kosten und steuerlichen Punkte du beachten solltest und wie du die Pause sauber vorbereitest und später wieder aufnimmst. Er ersetzt keine persönliche Anlageberatung: Ob eine Pause in deiner Situation sinnvoll ist, hängt von deinem Liquiditätsbedarf und deiner Risikotragfähigkeit ab.
ETF-Sparplan pausieren: Was passiert konkret?
Wenn du deinen ETF-Sparplan pausieren lässt, führt dein Broker ab dem wirksamen Zeitpunkt keine neuen Käufe mehr aus. Dein Geld fließt also nicht mehr monatlich in den ETF, sondern bleibt auf deinem Konto beziehungsweise Verrechnungskonto. Das war es im Kern schon: Die Pause ist eine Änderung am Auftrag, keine Transaktion mit deinem Bestand.
Typische Lebenssituationen, in denen eine Pause infrage kommt, sind etwa die Elternzeit mit reduziertem Einkommen, ein vorübergehender Jobverlust oder eine geplante größere Ausgabe wie eine Anschaffung oder ein Umzug. In all diesen Fällen geht es um befristeten Liquiditätsbedarf: Du brauchst die monatliche Rate für einige Monate anders, willst aber deine langfristige Anlage nicht antasten. Genau dafür kann die Pause geeignet sein: Sie entlastet dein Budget, ohne dass du deine Position verkaufen musst. Eine Vorabpauschale kann bei weiter gehaltenen Anteilen unter den Voraussetzungen des § 18 InvStG dennoch anfallen.
Sparrate reduzieren, pausieren, löschen oder verkaufen?
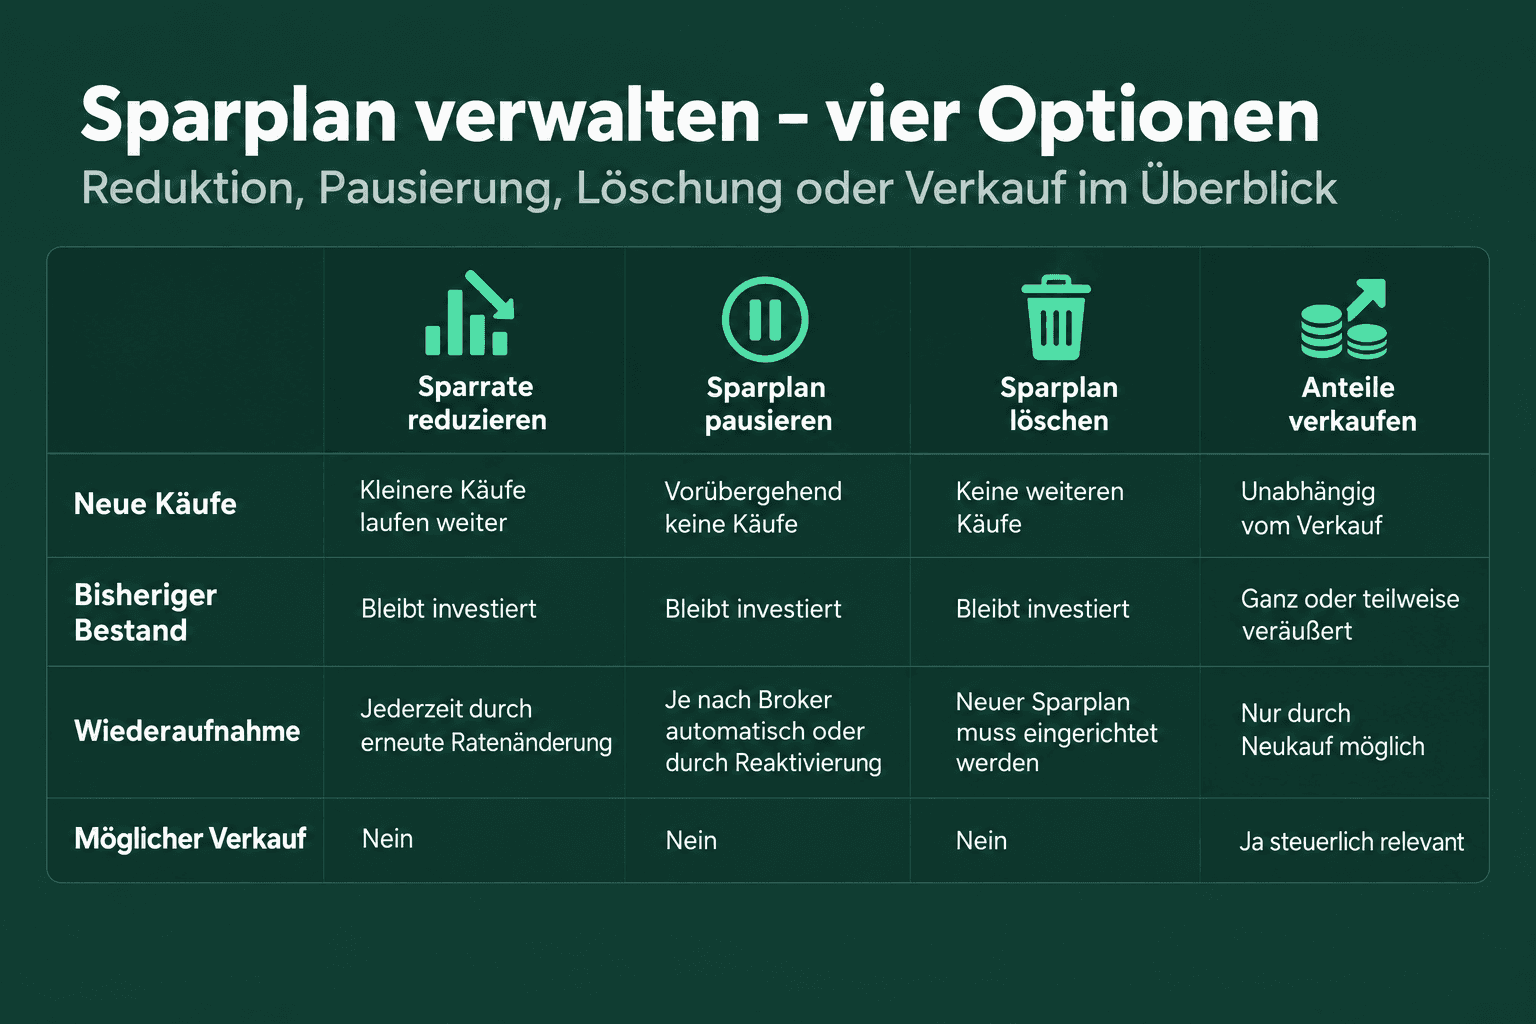
Rund um den Sparplan kursieren vier Handlungen, die oft verwechselt werden. Sie unterscheiden sich aber deutlich in ihrer Wirkung auf neue Käufe, deinen Bestand und mögliche steuerliche Folgen. Die folgende Tabelle stellt sie direkt gegenüber:
| Handlung | Neue Käufe | Bisheriger Bestand | Wiederaufnahme | Möglicher Verkauf |
|---|---|---|---|---|
| Sparrate reduzieren | Kleinere Käufe laufen weiter | Bleibt investiert | Jederzeit durch erneute Ratenänderung | Nein |
| Sparplan pausieren | Vorübergehend keine Käufe | Bleibt investiert | Je nach Broker automatisch oder durch Reaktivierung | Nein |
| Sparplan löschen | Keine weiteren Käufe | Bleibt investiert | Neuer Sparplan muss eingerichtet werden | Nein |
| Anteile verkaufen | Unabhängig vom Verkauf | Ganz oder teilweise veräußert | Nur durch Neukauf möglich | Ja, steuerlich relevanter Vorgang |
Zwei Punkte aus der Tabelle verdienen besondere Aufmerksamkeit. Erstens: Der Ausdruck „Sparplan kündigen" bezeichnet in diesem Zusammenhang allein den Sparplan als Dauerauftrag für Wertpapierkäufe. Er bedeutet weder eine Depotkündigung noch einen Verkauf. Wer den Sparplan beendet, behält sein Depot und seine Anteile. Zweitens: Nur der tatsächliche Verkauf von Anteilen löst einen Veräußerungsvorgang aus, der steuerlich relevant werden kann. Die drei anderen Optionen verändern nur das künftige Kaufverhalten.
Welche Option für dich passt, hängt von deiner Situation ab. Reicht eine kleinere Rate, um dein Budget zu entlasten, ist die Reduzierung oft die bequemste Lösung, weil das Sparen nicht komplett aussetzt. Fällt dein Einkommen vorübergehend deutlich geringer aus oder steht eine große Ausgabe an, kann die Pause oder Löschung die pragmatischere Wahl sein. Einen Verkauf solltest du nur erwägen, wenn du das Geld tatsächlich benötigst – denn damit realisierst du Gewinne oder Verluste und gibst die investierte Position auf.
Eine einfache Faustregel für die Entscheidung: Ist absehbar, dass dein Budget in wenigen Monaten wieder Luft hat, spricht das für eine Pause oder Reduzierung. Ist unklar, wann du wieder sparen kannst, ist die Löschung die ehrlichere Variante, weil du den Sparplan ohnehin neu einrichten müsstest. Und brauchst du das investierte Geld selbst, führt kein Weg am Verkauf vorbei – dann solltest du dich aber vorher mit den steuerlichen Folgen beschäftigen.
Checkliste für die Sparpause
Bevor du die Pause beauftragst, lohnt ein strukturierter Blick in dein Depot. Diese anbieterneutrale Checkliste führt dich durch die wichtigsten Punkte:
Checkliste für die Sparpause
0 von 6 erledigtEin belegtes Beispiel für die Löschvariante: Laut der offiziellen Wissensseite der ING zu Wertpapier-Sparplänen sind das Ändern und Löschen von Sparplänen dort kostenlos, und vorhandene Wertpapiere bleiben im Depot. Das gilt als konkretes Beispiel für diesen einen Anbieter. Übertrage diese Konditionen nicht ungeprüft auf andere Broker – die Bedingungen deines Depots findest du in dessen Preis- und Leistungsverzeichnis.
Nach dem Beauftragen wirf einen letzten Blick auf den Orderstatus und die Bestätigung. Erst wenn die Pause oder Löschung im System sichtbar ist, kannst du sicher sein, dass keine weitere Rate ausgeführt wird.
Rechenbeispiel: 200 Euro Rate und sechs Monate Pause
Ein fiktives Beispiel macht die Wirkung auf deine Einzahlungen greifbar. Angenommen, du besparst einen ETF mit 200 Euro pro Monat und setzt sechs Raten aus: Dann fließen in diesem Zeitraum 200 Euro × 6 = 1.200 Euro weniger in dein Depot. Diese Aussage zur Einzahlungssumme ist sicher – sie ist reine Arithmetik.
Was sich daraus nicht ableiten lässt, ist ein konkret entgangener Gewinn. Der Wert deines bestehenden Depots kann während der sechs Monate steigen oder fallen, und auch die Kurse, zu denen du nach der Pause wieder eingestiegen wärst, sind im Voraus unbekannt. Weder fortgesetztes Sparen noch der oft genannte Durchschnittskosteneffekt garantieren eine Rendite. Die 1.200 Euro sind also die eine feste Zahl dieser Rechnung: Sie stehen dir während der Pause für andere Zwecke zur Verfügung, fehlen aber im investierten Vermögen.
Für deine Planung heißt das: Die 1.200 Euro sind kein „Verlust" und kein „Gewinn", sondern schlicht Liquidität, die du zeitweise anders einsetzt. Wenn du sie für die Elternzeit, eine Weiterbildung oder eine notwendige Anschaffung brauchst, erfüllt die Pause genau ihren Zweck. Wichtig ist nur, dass du dir bewusst machst: Dein Depot wächst in dieser Zeit ausschließlich durch die Wertentwicklung des Bestands, nicht durch frisches Geld. Mit dem ETF-Sparplanrechner kannst du durchrechnen, wie sich unterschiedliche Sparraten und Laufzeiten bei einer angenommenen Rendite auswirken.
Was während der Pause weiterläuft
Eine Sparpause bedeutet nicht, dass rund um dein Depot alles zum Stillstand kommt. Mehrere Vorgänge laufen unabhängig von neuen Käufen weiter:
- Produktkosten im Fonds: Die laufenden Kosten des ETFs werden innerhalb des Fonds verrechnet und mindern dessen Wertentwicklung – egal, ob du gerade kaufst oder nicht.
- Mögliche Depot- oder Kontokosten: Falls dein Anbieter Depotführungs- oder Verrechnungskontogebühren erhebt, steht das in seinem Preisverzeichnis. Solche Kosten können unabhängig vom Sparplan anfallen; maßgeblich ist das Preisverzeichnis deines Anbieters.
- Ausschüttungen und Thesaurierung: Ein ausschüttender ETF zahlt Erträge weiter aus, ein thesaurierender legt sie im Fonds wieder an. Prüfe bei automatischer Wiederanlage, ob sie unabhängig vom pausierten Sparplan fortbesteht.
- Steuern bei weiter gehaltenen Anteilen: Wer Anteile weiter hält, kann unter den Voraussetzungen des § 18 InvStG eine Vorabpauschale zu versteuern haben. Diese fällt gegebenenfalls auch dann an, wenn du gerade keine neuen Anteile kaufst. Wie du die Vorabpauschale verstehst und mit einem Freistellungsauftrag gut vorbereitet bist, erklärt der Bundesverband deutscher Banken.
Steuerlich relevant ist die Abgrenzung zum Verkauf: Die Besteuerung einer Veräußerung regelt § 19 InvStG. Da das bloße Stoppen weiterer Käufe kein Verkauf vorhandener Anteile ist, löst die Pause selbst keinen Veräußerungsgewinn aus. Wenn du Anteile tatsächlich verkaufst, kommt die Besteuerung des Veräußerungsgewinns nach § 19 InvStG ins Spiel. Dabei werden während der Besitzzeit angesetzte Vorabpauschalen berücksichtigt.
Behalte außerdem dein Verrechnungskonto im Blick: Je nach Broker können Gebühren oder die Vorabpauschale über das Verrechnungskonto belastet werden. Prüfe abschließend die konkreten Bedingungen deines Brokers und deines ETFs, denn die Details unterscheiden sich je nach Anbieter.
ETF-Sparplan wieder aufnehmen: Mini-Plan
Die Wiederaufnahme verdient einen eigenen kleinen Plan, damit der Wiedereinstieg geordnet abläuft. Gehe diese Punkte durch:
ETF-Sparplan wieder aufnehmen: Mini-Plan
0 von 4 erledigtWichtig: Es gibt keine Verpflichtung, die ausgelassenen Raten nachzuholen. Eine Nachzahlung erhöht dein investiertes Kapital auf einen Schlag und verändert damit dein Marktrisiko gegenüber dem ursprünglichen Ratenplan. Ob du nachzahlst, sollte eine bewusste Entscheidung sein, kein Automatismus.
Praktisch bewährt hat sich ein zweistufiger Wiedereinstieg: Starte zunächst mit einer konservativen Rate, die du auch in schlechteren Monaten locker stemmst, und erhöhe sie nach zwei oder drei Monaten, wenn sich dein neues Budget bewährt hat. So vermeidest du, direkt nach der Pause erneut in eine Situation zu geraten, in der du den Sparplan wieder stoppen musst.
Dein Pausenzettel zum Ausfüllen:
Fülle den Zettel direkt beim Beauftragen der Pause aus. Das Feld „Nächste Prüfung" erinnert dich daran, die Pause zu einem festen Termin zu hinterfragen – so wird aus einer kurzfristigen Maßnahme kein dauerhafter Stillstand, ohne dass du es bemerkst.
Häufige Fragen zum ETF-Sparplan
Was bedeutet ETF-Sparplan aussetzen?
ETF-Sparplan aussetzen ist eine andere Formulierung für das Pausieren: Die künftigen Käufe stoppen, dein bisheriger Bestand bleibt vollständig investiert. Der genaue Prozess – ob es eine echte Pause-Funktion mit Frist gibt oder ob der Sparplan technisch gelöscht wird – hängt von deinem Broker ab. Prüfe deshalb vorab Ausführungstermin und Änderungsfrist in deinem Online-Banking.
Kann ich den ETF-Sparplan löschen, ohne zu verkaufen?
Ja. Das Löschen des Sparplans beendet lediglich die neuen Käufe. Deine bisherigen Anteile bleiben im Depot, ein Verkauf ist immer ein separater Auftrag, den du ausdrücklich erteilen musst. Wie das konkret abläuft und ob dafür Kosten anfallen, steht in den Bedingungen deines Brokers. Bei der ING beispielsweise sind Ändern und Löschen laut deren Wissensseite kostenlos und der Bestand bleibt im Depot – eine Kondition dieses einen Anbieters, die du nicht pauschal auf andere übertragen solltest.
Wie kann ich einen ETF-Sparplan wieder aufnehmen?
Je nach Broker reaktivierst du den bestehenden Sparplan oder richtest einen neuen ein. Lege dabei die Rate passend zu deinem aktuellen Budget fest, wähle den Starttermin und kontrolliere die Bestätigung. Eine automatische Fortsetzung nach einer befristeten Pause ist anbieterabhängig – verlasse dich nicht darauf, sondern prüfe den Status deines Sparplans zu dem Termin, den du dir im Pausenzettel notiert hast.
Fazit: Pause ja, aber mit Plan
Deinen ETF-Sparplan zu pausieren ist eine saubere Möglichkeit, dein Budget vorübergehend zu entlasten, ohne deine Anlage aufzulösen. Die entscheidenden Unterschiede liegen im Detail: Reduzieren, pausieren, löschen und verkaufen haben jeweils eigene Folgen für neue Käufe, Bestand und Steuern. Kosten im Fonds und gegebenenfalls die Vorabpauschale laufen weiter, auch wenn keine neuen Raten fließen.
Welche Variante für dich die richtige ist, entscheidet sich an deinem konkreten Liquiditätsbedarf und deiner Risikotragfähigkeit. Der praktische nächste Schritt: Fülle den Pausenzettel aus, prüfe das Preisverzeichnis und die Bedingungen deines Brokers und setze dir einen festen Termin, an dem du die Pause überdenkst. So bleibt die Sparpause das, was sie sein soll – eine vorübergehende, kontrollierte Anpassung deiner langfristigen Anlagestrategie und deines Finanzwissens.
Quellen und weiterführende Informationen
- 01ING: Wissenswertes zu Wertpapier-SparplänenING · Anbieterinformationen · Quellenstand 14.09.2026
- 02§ 18 InvStGBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 03Bundesverband deutscher Banken: Vorabpauschale und FreistellungsauftragBundesverband deutscher Banken · Quellenstand 14.09.2026
- 04§ 19 InvStGBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026