Das Wichtigste in Kürze
- Die BaFin erwartet, dass ein Depotübertrag längstens drei Wochen dauert. Ist das nicht möglich, muss das Institut eine begründete Zwischennachricht erteilen.
- Startpunkt deiner Zeitachse ist der nachgewiesene Auftragseingang – sichere die Eingangsbestätigung.
- Dokumentiere den Status jeder ISIN einzeln; Teilüberträge sind möglich, und eine erste Teilbuchung bedeutet nicht automatisch, dass alles abgeschlossen ist.
- Sind nach drei Wochen keine Papiere übertragen und gehen innerhalb weiterer fünf Arbeitstage keine nachvollziehbaren Informationen ein, empfiehlt die BaFin eine schriftliche Beschwerde bei der Bank.
- Eine Aufsichtsbeschwerde bei der BaFin wahrt nicht automatisch zivilrechtliche Fristen; Schadensersatz hängt vom Einzelfall nach § 286 BGB ab.
Du hast einen Depotübertrag beauftragt und wartest – doch die Positionen tauchen einfach nicht im neuen Depot auf? Die gute Nachricht vorweg: Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) hat klare Erwartungen formuliert, wie lange ein Depotübertrag dauern darf und was deine Bank bei einer Verzögerung erklären muss. Die Depotübertrag Dauer soll laut BaFin längstens drei Wochen betragen – das ist jedoch eine aufsichtsrechtliche Erwartung und keine ausnahmslose gesetzliche Garantie. Dieser Ratgeber zeigt dir, wie der Ablauf genau aussieht, wo es typischerweise hakt, welche Zwischennachricht du verlangen kannst und wie du Schritt für Schritt eskalierst, wenn nichts weitergeht.
Depotübertrag Dauer: Was die BaFin nach drei Wochen erwartet
Wertpapierdienstleistungsunternehmen sind grundsätzlich verpflichtet, Kundenaufträge zum Depotübertrag unverzüglich auszuführen. Die BaFin hat diese Anforderung in ihrer FAQ zum Depotübertrag konkretisiert: Ein Depotübertrag soll innerhalb von längstens drei Wochen ausgeführt werden.
Zwei Punkte sind dabei wichtig. Erstens: Wenn eine Ausführung innerhalb dieser Frist nicht möglich ist, muss dir das Institut eine Zwischennachricht erteilen, in der es auch den Grund für die Verzögerung darlegt. Du musst also nicht raten, was los ist – die Bank schuldet dir eine Erklärung.
Zweitens: Die Drei-Wochen-Vorgabe ist eine aufsichtsrechtliche Erwartung, keine Garantiefrist mit automatischer Entschädigung. Die BaFin weist selbst ausdrücklich darauf hin, dass die Übertragung je nach Art der Wertpapiere und den genutzten Lagerstellen deutlich länger dauern kann – etwa wenn weitere Stellen eingebunden sind, Teile des Prozesses manuell bearbeitet werden oder der Übertrag über Ländergrenzen hinweg erfolgt.
Für die Frage, ob deine Bank sich rechtlich in Verzug befindet und daraus Ansprüche entstehen, ist der konkrete Sachverhalt nach § 286 BGB entscheidend. Der Verzug hängt unter anderem davon ab, ob die Leistung fällig war, eine Mahnung vorlag und die Bank die Verzögerung zu vertreten hat. Dass die drei Wochen überschritten sind, beantwortet diese Frage nicht automatisch – sie gibt dir aber einen starken, behördlich belegten Anker für deine Anfrage und Beschwerde.
Praktisch heißt das: Die Drei-Wochen-Marke ist dein Kipppunkt von „abwarten" zu „aktiv werden". Bis dahin lohnt es sich, Belege zu sammeln und Unklarheiten auszuräumen. Danach gehst du von passiver Beobachtung in die dokumentierte Nachfrage über – mit der BaFin-Erwartung als offiziellem Bezugspunkt, auf den du dich in jedem Schreiben berufen kannst. Dass Verbraucher von den aufsichtlichen Vorgaben profitieren und Depotüberträge zunehmend schneller abgewickelt werden, zeigt auch ein aktueller Überblick über schnellere Depotüberträge.
So läuft ein Depotübertrag ab – und wo es haken kann
Ein Depotübertrag sieht von außen einfach aus: Formular ausfüllen, absenden, warten. Hinter den Kulissen laufen jedoch mehrere Schritte zwischen zwei Banken und ihren Lagerstellen ab, und an jeder Stelle kann es haken:
- Auftragseingang und Prüfung: Dein Übertragungsauftrag geht ein und wird geprüft – stimmen Depotnummer, Kontoinhaberdaten und die Angaben zu den Positionen?
- Abstimmung der Banken: Die abgebende und die aufnehmende Bank stimmen den Übertrag miteinander ab, je nach Verfahren über eine sogenannte Depotübertragsleitstelle oder direkt.
- Lagerstellen- und Clearing-Abwicklung: Die tatsächliche Verschiebung der Wertpapiere läuft über Lagerstellen und Clearingstellen – bei deutschen Titeln meist über die hinterlegte deutsche Verwahrkette.
- Einbuchung: Die Positionen erscheinen in deinem neuen Depot mit Stückzahl und aktuellem Kurs.
- Übermittlung der steuerlichen Anschaffungsdaten: Die abgebende Bank übermittelt die Einstandsdaten (Anschaffungskosten und -datum), damit die neue Bank künftig die Abgeltungsteuer korrekt berechnen kann.
Wichtig für deine Orientierung: Wertpapierpositionen und steuerliche Daten können zu unterschiedlichen Zeitpunkten sichtbar sein. Es kommt häufig vor, dass die Papiere schon im neuen Depot stehen, die Felder für Einstandskurs oder Anschaffungsdatum aber noch leer sind. Ein leeres Einstandsfeld allein beweist keinen Verlust deines Bestands – es zeigt zunächst nur, dass der Datenabgleich noch läuft.
Für einen sauberen Statusbericht lohnt es sich daher, nicht nur auf das Depot insgesamt zu schauen, sondern jede Position einzeln zu verfolgen. Die Banken arbeiten ISIN-bezogen, und Teilüberträge sind üblich: Eine Position kann bereits eingebucht sein, während eine andere noch hängt. Ein einfaches Tabellenblatt mit den Spalten ISIN, Stückzahl, Status im alten Depot, Status im neuen Depot und Datum der letzten Bankmeldung reicht aus, um den Überblick zu behalten und jeder Nachfrage eine belastbare Grundlage zu geben.
Typische Gründe für Verzögerungen beim Depotübertrag
Bevor du eskalierst, hilft es zu wissen, wo ein Übertrag üblicherweise festhängt. Die BaFin nennt in ihren Verbraucherinformationen mehrere typische Szenarien:
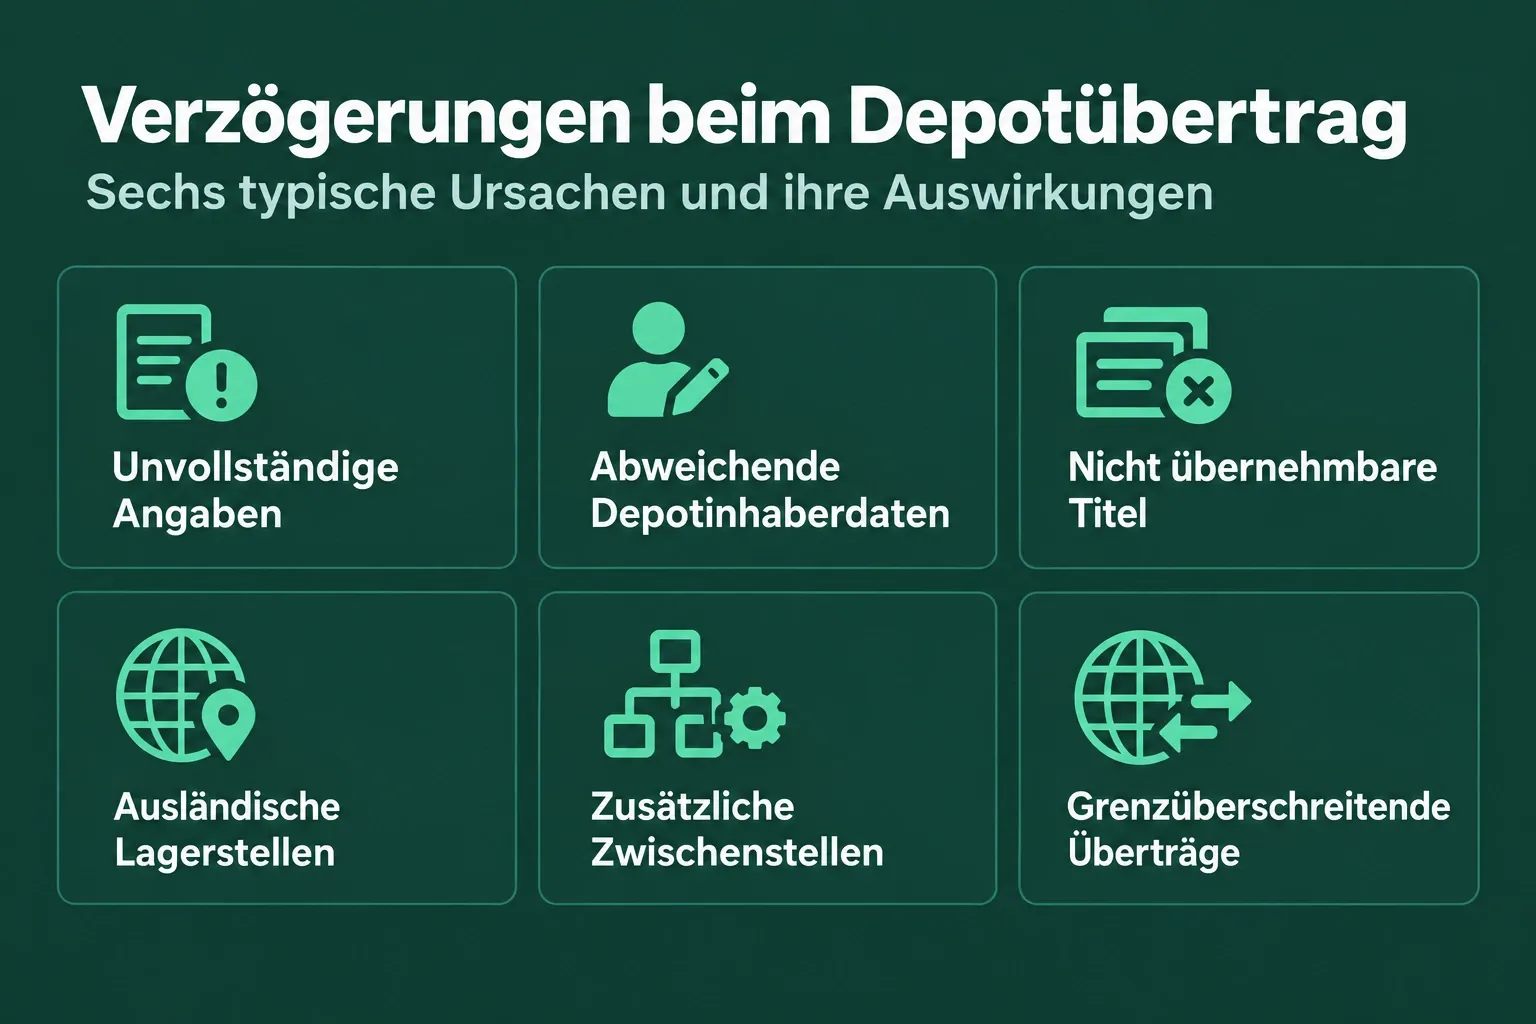
- Unvollständige oder fehlerhafte Angaben: Eine falsch übertragene Depotnummer, ein fehlender Verweis auf das Abrechnungskonto oder eine unklare Positionsliste stoppt die Prüfung.
- Abweichende Depotinhaberdaten: Unterscheiden sich Name, Anschrift oder Geburtsdatum zwischen altem und neuem Institut (etwa nach Heirat oder Umzug), muss die Identität nachgewiesen werden. Bei einem Depot mit abweichendem Inhaber gelten besondere Voraussetzungen und steuerliche Regeln; kläre diese mit den Banken.
- Nicht übernehmbare Titel: Einzelne Wertpapiere können von der neuen Bank nicht verwahrt werden – etwa wenn das Institut die entsprechende Lagerstelle oder Handelsplatzanbindung nicht hat.
- Ausländische Lagerstellen: Titel, die im Ausland verwahrt werden, laufen über andere Abwicklungsketten als deutsche Papiere.
- Zusätzliche Zwischenstellen und manuelle Bearbeitung: Sind neben Absender- und Empfängerbank sowie den Clearingstellen weitere Stellen eingebunden und enthält der Prozess manuelle Schritte, verlängert sich die Bearbeitung.
- Grenzüberschreitende Überträge: Soll der Übertrag über Ländergrenzen hinweg erfolgen, sind die Abstimmungsprozesse zwischen den Banken aufwendiger, und weitere Verzögerungen sind möglich.
Es gibt keine belastbare, allgemeingültige Durchschnittsdauer für alle Depotüberträge – zu stark hängt die Dauer des Depotübertrags vom Einzelfall ab. Deshalb solltest du nicht auf Schätzungen aus Foren vertrauen, sondern gezielt nach dem konkreten Hindernis bei deinem Übertrag fragen. Genau dazu verpflichtet die Zwischennachricht deine Bank.
Manche der genannten Gründe kannst du selbst verkürzen: Prüfe nach dem Auftragseingang, ob deine Personalien bei beiden Instituten exakt übereinstimmen, und reiche fehlende Nachweise (etwa eine Heiratsurkunde bei Namensänderung) aktiv nach, statt auf eine Rückfrage zu warten. Bei nicht übernehmbaren Titeln ist es sinnvoll, schon vor dem Auftrag bei der aufnehmenden Bank zu erfragen, ob alle Positionen deiner ISIN-Liste verwahrt werden können – so vermeidest du, dass der gesamte Übertrag wegen einer einzigen Position ins Stocken gerät.
Zeitachse erstellen und die richtige Zwischennachricht verlangen
Der Dreh- und Angelpunkt für jede Eskalation ist eine dokumentierte Zeitachse. Sie beginnt mit dem nachgewiesenen Auftragseingang – nicht mit dem Tag, an dem du das Formular unterschrieben hast. Wenn du den Auftrag per Post geschickt hast, bewahre den Einlieferungsbeleg auf. Bei einem Online-Auftrag solltest du die Eingangsbestätigung speichern oder einen Screenshot anfertigen.
Ab dem Auftragseingang gilt die Drei-Wochen-Erwartung der BaFin. Kann die Bank den Übertrag in diesem Zeitraum nicht abschließen, muss sie dir eine Zwischennachricht erteilen und den Grund nennen.
Wichtig ist, welche Bank dir gegenüber in der Pflicht steht. Die BaFin hat das am 29. Januar 2024 konkretisiert: Für die Zwischennachricht ist grundsätzlich das Institut zuständig, das den Übertragungsauftrag entgegengenommen hat. Hast du den Übertrag bei der aufnehmenden Bank als „Depoteinzug" beauftragt – sie holt also die Positionen bei der alten Bank ab –, ist diese aufnehmende Bank zur Zwischennachricht verpflichtet. Liegt der Verzögerungsgrund bei der anderen Bank, muss sie dich darauf hinweisen. Beide Institute bleiben für die fristgerechte Bearbeitung verantwortlich und müssen dich kontaktieren, wenn du ein Hindernis selbst aus dem Weg räumen kannst. Details findest du in der BaFin-Verbrauchermitteilung zu den Zwischennachrichten.
Diese Zuständigkeitsregel spart dir praktisch viel Zeit: Du musst nicht zwischen zwei Banken hin- und hertelefonieren, die sich gegenseitig die Schuld zuschieben. Dein Ansprechpartner ist das Institut, das deinen Auftrag angenommen hat – und genau dieses Institut muss dir erklären, an welcher Stelle der Vorgang hängt, auch wenn die Ursache bei der Gegenseite liegt.
Praktisch gehst du so vor:
- Dokumentiere jede ISIN einzeln: Notiere für jede Position, ob sie übertragen wurde, teilweise eingebucht ist oder komplett fehlt. Aus einer ersten Teilbuchung darfst du nicht automatisch auf den vollständigen Abschluss schließen.
- Frühzeitig nachfragen: Du musst nicht zwingend die drei Wochen abwarten. Besteht eine konkrete Unklarheit – etwa eine ausstehende Eingangsbestätigung oder eine Position, die nicht übernehmbar sein könnte –, kannst du schon vorher den Status anfordern.
- Zwischennachricht einfordern: Nähert sich der Fristablauf ohne Abschluss, verlange ausdrücklich die begründete Zwischennachricht mit Status je Position, Verzögerungsgrund und erwartetem Abschlussdatum.
Muster für eine schriftliche Statusanfrage
Eine schriftliche Anfrage ist wirksamer als ein Anruf: Sie ist nachweisbar und zwingt die Bank zu einer dokumentierten Antwort. Nutze dafür am besten das Kontaktformular oder eine Nachricht im Online-Banking der Bank, die deinen Auftrag entgegengenommen hat, und fordere zusätzlich eine schriftliche Bestätigung per Post oder E-Mail an. Folgender Text ist direkt verwendbar:
„Mein Übertragungsauftrag vom [Datum], eingegangen am [Datum], betrifft [ISIN/Stückzahl]. Bitte nennen Sie den Status jeder offenen Position, den konkreten Verzögerungsgrund und den erwarteten Abschluss. Bitte bestätigen Sie auch die Übermittlung der steuerlichen Anschaffungsdaten."
Damit das Schreiben seine volle Wirkung entfaltet, achte auf drei Details: Nenne das Datum des nachgewiesenen Auftragseingangs ausdrücklich, verweise auf die BaFin-Erwartung einer Ausführung innerhalb von drei Wochen und setze eine angemessene Antwortfrist von etwa zehn bis vierzehn Tagen. Das Schreiben kann für die rechtliche Einordnung als Mahnung relevant sein; ob die Voraussetzungen erfüllt sind, hängt vom Einzelfall ab.
Ergänze das Schreiben um eine Anlagenliste. Damit zeigst du, dass deine Angaben nachprüfbar sind, und beschleunigst die Bearbeitung:
- Kopie des Übertragungsauftrags
- Eingangsbestätigung der Bank (E-Mail, Brief oder Screenshot der Auftragsbestätigung)
- Aktueller Depotstand der abgebenden und des aufnehmenden Depots
- ISIN-Liste aller offenen Positionen mit Stückzahl
- Bisherige Antworten der Bank zum Vorgang
Ein Hinweis zur Vorgehensweise: Beauftrage keine parallelen, widersprüchlichen Übertragungsaufträge bei mehreren Instituten, nur weil der erste hängt. Das erzeugt zusätzliche Abstimmungsprobleme und kann den Vorgang weiter verzögern. Besser ist es, den bestehenden Auftrag sauber zu dokumentieren und bei der Bank einzufordern, die ihn entgegengenommen hat.
Depotübertrag-Beschwerde: sinnvoll eskalieren
Wenn die Bank nicht liefert, gibt es eine klare Reihenfolge. Jede Stufe baut auf der vorherigen auf, und jede hat eine andere Aufgabe.
Stufe 1: Schriftliche Beschwerde bei der Bank. Die BaFin empfiehlt: Sind die Wertpapiere nach drei Wochen nicht übertragen und gehen innerhalb weiterer fünf Arbeitstage keine nachvollziehbaren Informationen ein, solltest du dich bei deiner Bank über die Verzögerung beschweren. Richte die Beschwerde an die Beschwerdestelle des Instituts, beziehe dich auf deine bisherige Korrespondenz und füge die Anlagenliste bei. Setze eine angemessene Frist für die Antwort.
Stufe 2: Beschwerde bei der BaFin. Hilft die Bank nicht kurzfristig weiter, kannst du dich an die BaFin wenden. Wichtig ist die Erwartungsmanagement-Regel: Die BaFin ist eine Aufsichtsbehörde und handelt im Rahmen der kollektiven Aufsicht. Sie sammelt Hinweise auf mögliche Missstände und kann aufsichtsrechtlich tätig werden, vertritt aber nicht deine individuellen zivilrechtlichen Ansprüche und entscheidet nicht über eine Entschädigung.
Stufe 3: Schlichtungsstelle. Viele Banken und Sparkassen sind an eine anerkannte Schlichtungsstelle angeschlossen, etwa die Ombudsleute der Banken- und Sparkassenverbände oder die Schlichtungsstelle bei der BaFin. Dort lässt sich ein konkreter Streit außergerichtlich klären. Welche Stelle für deine Bank zuständig ist, steht üblicherweise in den Geschäftsbedingungen oder auf der Website des Instituts.
Stufe 4: Individuelle rechtliche Prüfung. Wenn du einen konkreten Schaden geltend machen willst – etwa weil du einen geplanten Verkauf nicht ausführen konntest –, führt der Weg über eine anwaltliche Prüfung des Einzelfalls. Maßgeblich ist § 286 BGB: Verzug setzt grundsätzlich voraus, dass die Leistung fällig war, eine Mahnung erfolgte (mit gesetzlich geregelten Ausnahmen) und die Bank die Verzögerung zu vertreten hat. Beachte außerdem: Eine Aufsichtsbeschwerde bei der BaFin wahrt nicht automatisch zivilrechtliche Fristen. Verjährung und andere Fristen laufen unabhängig davon weiter.
Halte dich bei Schadensersatzansprüchen an das, was du nachweisen kannst. Dokumentiere deine Verkaufsabsicht (zum Beispiel einen vorliegenden, nicht ausgeführten Auftrag), die Kommunikation mit beiden Banken und den Kursverlauf der betroffenen Positionen. Eine feste Auszahlung oder eine pauschale Schadensersatzsumme gibt es nicht – jeder Fall wird einzeln geprüft. Dieser Ratgeber ersetzt keine Rechtsberatung; für eine belastbare Haftungsprüfung ist fachlicher Rat im Einzelfall nötig.
Handelbarkeit und Steuerdaten während des Übertrags prüfen
Während eines Depotübertrags kannst du betroffene Positionen nicht zuverlässig handeln. Die Papiere können bei der abgebenden Bank bereits gesperrt sein, bevor sie im neuen Depot eingebucht sind. Es gibt keine Garantie, dass du jederzeit verkaufen kannst – schon gar nicht in kritischen Marktphasen. Was Anleger bei einem Depotwechsel in turbulenten Börsenzeiten bedenken sollten, zeigt ein weiterer Praxisartikel. Wenn du vorhast, während des Übertrags zu handeln, kläre das vorab mit beiden Banken und dokumentiere die Antworten. Geht es um einen konkreten Verkaufsplan, lege ihn schriftlich fest, damit du im Streitfall eine klare Verkaufsabsicht nachweisen kannst.
Besonders relevant wird das bei Positionen, die du kurzfristig veräußern willst – etwa um Verluste zu realisieren oder auf Marktbewegungen zu reagieren. In solchen Fällen kann es sinnvoll sein, den Übertrag zeitlich zu staffeln: Übertrage zuerst die Positionen, die du nicht kurzfristig handeln willst, und behalte handelbare Positionen so lange im alten Depot, bis der erste Teil des Übertrags abgeschlossen ist. Das ist keine Standardlösung für jeden Fall, aber eine praktikable Option, wenn du die Handelsfähigkeit einzelner Titel sicherstellen willst.
Unabhängig davon: Die Übermittlung der steuerlichen Anschaffungsdaten läuft technisch oft zeitversetzt zur Buchung der Positionen. Fehlen diese Daten, bedeutet das nicht, dass dein Bestand verloren ist – es bedeutet, dass die steuerliche Bemessungsgrundlage noch nicht übertragen wurde. Fordere in deiner Statusanfrage ausdrücklich die Bestätigung, dass die Anschaffungsdaten übermittelt wurden, und sichere eigene Nachweise: Kaufabrechnungen, Depotauszüge mit Einstandskursen und Jahressteuerbescheinigungen. Diese Unterlagen helfen dir, wenn eine Korrektur der eingebuchten Daten nötig wird, und sie sind bei einer Eskalation wertvolle Belege.
Der Vollständigkeit halber zur Abgrenzung: Fragen zu Gebühren beim Depotübertrag, zum Umgang mit Bruchstücken beim Depotübertrag (Teilstücke von Fondsanteilen, die oft nicht übertragbar sind) und zur Übertragung von Verlustverrechnungstöpfen sind eigene Themen, die wir jeweils separat behandeln – hier geht es ausschließlich um Dauer, Status und Eskalation eines laufenden Übertrags.
Häufige Fragen
Was tun, wenn der Depotübertrag länger als drei Wochen dauert?
Prüfe zuerst deine Dokumentation: Wann ging der Auftrag nachweisbar ein, und welche Positionen sind offen? Sind die drei Wochen überschritten, fordere bei der Bank, die deinen Auftrag entgegengenommen hat, eine begründete Zwischennachricht ein – mit Status je Position, konkretem Verzögerungsgrund und erwartetem Abschluss. Sind nach drei Wochen keine Papiere übertragen und gehen innerhalb weiterer fünf Arbeitstage keine nachvollziehbaren Informationen ein, empfiehlt die BaFin eine schriftliche Beschwerde bei der Bank. Hilft diese nicht kurzfristig weiter, stehen dir die BaFin-Beschwerde, die zuständige Schlichtungsstelle und gegebenenfalls eine individuelle rechtliche Prüfung offen.
Wo kann ich mich über einen Depotübertrag beschweren?
Zuerst schriftlich bei der Bank selbst, idealerweise bei ihrer Beschwerdestelle und mit Anlagen (Auftrag, Eingangsbestätigung, Depotstände, bisherige Antworten). Danach kannst du dich an die BaFin wenden – sie prüft den Vorgang im Rahmen der kollektiven Aufsicht, vertritt aber nicht deine individuellen Ansprüche. Für die außergerichtliche Klärung eines konkreten Streits ist die für deine Bank zuständige Schlichtungsstelle zuständig. Denk daran: Eine Beschwerde bei der BaFin wahrt keine zivilrechtlichen Fristen; bei Schadensersatzfragen ist eine rechtliche Einzelfallprüfung nach § 286 BGB der richtige Weg.
Was tun, wenn die Anschaffungsdaten fehlen?
Fehlende Anschaffungsdaten bedeuten zunächst nur, dass die steuerlichen Einstandsinformationen zeitversetzt zur Positionsbuchung übertragen werden. Fordere von der Bank eine schriftliche Bestätigung, dass die Übermittlung der steuerlichen Anschaffungsdaten erfolgt ist oder beantragt wurde. Sichere parallel eigene Nachweise wie Kaufabrechnungen und Depotauszüge, damit du falsche oder fehlende Einstandsdaten korrigieren lassen kannst. Fehlende oder falsche Daten können zu einer fehlerhaften steuerlichen Behandlung führen; die Korrektur sollte mit der Bank anhand eigener Nachweise geklärt werden.