Das Wichtigste in Kürze
- Bestehende Versicherungsverträge, laufende Zahlungen und dein Versicherungsschutz bleiben bei einem reinen Betreuerwechsel grundsätzlich bestehen.
- Klare Aufgabenteilung: neues Mandat, Beendigung oder Änderung des alten Maklerverhältnisses und Versichererinformation sind drei getrennte Vorgänge.
- Lege vor dem Wechsel eine Bestandsübersicht an und gib Gesundheitsunterlagen nur kontrolliert an den neuen Betreuer weiter.
- Lass dir bei offenen Schäden oder laufenden Fristen Zuständigkeit, Zeitpunkt und Eingang beim Versicherer schriftlich bestätigen.
- Hinterfrage Produktänderungen und neue Vergütungsvereinbarungen, die allein wegen des Betreuerwechsels vorgeschlagen werden.
Du bist mit der Betreuung durch deinen bisherigen Versicherungsmakler unzufrieden und möchtest künftig von jemand anderem betreut werden? Die gute Nachricht vorweg: Deine Versicherungsverträge musst du dafür nicht kündigen. Ein Maklerwechsel ist im Kern ein Wechsel der Zuständigkeit, keine Vertragsauflösung. Damit die Übergabe sauber funktioniert, sind allerdings drei Vorgänge getrennt zu klären: das neue Betreuungsmandat, das Ende oder die Änderung des alten Maklerverhältnisses und die Information des Versicherers. Dieser Ratgeber führt dich Schritt für Schritt durch den Ablauf und liefert eine direkt nutzbare Übergabecheckliste. Die rechtlichen Hinweise wurden am 13.09.2026 geprüft; der Artikel ersetzt keine individuelle Rechtsberatung.
Was gilt, wenn du den Versicherungsmakler wechseln möchtest?
Diese Trennung hat eine sehr praktische Konsequenz: Deine Beiträge laufen weiter, dein Versicherungsschutz besteht fort und die Vertragslaufzeiten ändern sich nicht, nur weil du den Betreuer wechselst. Eine Kündigung der Versicherung ist für den Betreuerwechsel weder erforderlich noch sinnvoll – sie würde im Gegenteil neue Risiken schaffen, etwa Wartezeiten, erneute Gesundheitsprüfungen oder den Verlust von Vertragsständen.
Die zweite Baustelle ist die Maklervollmacht, mit der du dem Makler typischerweise erlaubst, Erklärungen für dich abzugeben und Unterlagen einzusehen. Zu Erlöschen und Widerruf einer Vollmacht enthält § 168 BGB die zentralen Regeln: Das Erlöschen richtet sich nach dem zugrunde liegenden Rechtsverhältnis, und die Vollmacht ist grundsätzlich widerruflich, sofern sich aus dem Verhältnis nichts anderes ergibt. In der Praxis heißt das: Umfang und Widerrufsmöglichkeiten deiner konkreten Vollmacht musst du in den Unterlagen des alten Maklerverhältnisses nachlesen, statt dich auf allgemeine Annahmen zu verlassen. Achte dabei besonders auf Klauseln, die eine bestimmte Form für den Widerruf verlangen – häufig ist Schriftform vorgesehen, sodass eine mündliche Erklärung am Telefon nicht ausreicht.
Der dritte Vorgang betrifft den Versicherer selbst. Mit der Anzeige der neuen Bevollmächtigung und dem Nachweis der Vollmacht kann der neue Makler grundsätzlich als Ansprechpartner gegenüber dem Versicherer auftreten. Bitte den Versicherer trotzdem um eine schriftliche Bestätigung der Zuordnung, damit die Zuständigkeit dokumentiert ist. Dass ein neuer Makler beauftragt wurde, heißt nicht automatisch, dass er alle deine Verträge betreuen kann oder übernehmen muss. Manche Makler decken nur bestimmte Sparten oder Gesellschaften ab. Deshalb gehört zu jedem Wechsel die schriftliche Bestätigung des Versicherers, dass der Bestand dem neuen Betreuer zugeordnet wurde.
Vor dem Wechsel eine Bestandsübersicht anlegen
Bevor du irgendetwas kündigst, widerrufst oder beauftragst, verschaffst du dir einen vollständigen Überblick über deine Verträge. Diese Übersicht ist die Arbeitsgrundlage für dich, den neuen Betreuer und spätere Rückfragen der Versicherer. Für jeden Vertrag hältst du mindestens diese Felder fest:
| Feld | Was du einträgst | Warum es wichtig ist |
|---|---|---|
| Versicherer | Name der Gesellschaft | Empfänger der Zuordnungsänderung |
| Vertragsnummer | Policen- oder Kundennummer | Eindeutige Zuordnung beim Versicherer |
| Sparte | Zum Beispiel Haftpflicht, Hausrat, BU | Neuer Makler übernimmt eventuell nicht alle Sparten |
| Aktueller Beitrag | Betrag und Zahlungsrhythmus | Kontrolle, dass Zahlungen weiterlaufen |
| Nächster wichtiger Termin | Hauptfälligkeit, Nachprüfung, Fristablauf | Keine Frist während der Übergabe verlieren |
| Offene Schäden | Schadennummer und Stand der Bearbeitung | Klären, wer den Schaden weiterbetreut |
| Ansprechpartner | Bisheriger Bearbeiter beim Makler oder Versicherer | Erleichtert die saubere Übergabe |
Mit dieser Tabelle erkennst du auf einen Blick, welche Verträge heikel sind: Alles mit offenem Schaden, ausstehender Nachprüfung oder nahender Frist braucht bei der Übergabe besondere Aufmerksamkeit. Gleichzeitig schützt du dich vor dem typischen Übergabefehler, bei dem ein Vertrag schlicht vergessen wird und monatelang niemandem zugeordnet ist. Praktischer Tipp: Ergänze die Übersicht um Verträge, die nicht über den Makler laufen – etwa direkt beim Versicherer abgeschlossene Policen. Auch sie gehören in ein vollständiges Bild, damit der neue Betreuer Absicherungslücken und Doppelversicherungen erkennen kann.
Ein zweiter Punkt betrifft sensible Daten. Gerade bei Berufsunfähigkeits-, Kranken- oder Lebensversicherungen liegen beim alten Makler häufig Gesundheitsunterlagen. Gib diese Unterlagen nicht unkontrolliert weiter und fordere auch keine vollständige Kopie des Bestands „zur Sicherheit“ an, ohne zu wissen, was darin steht. Sprich mit dem neuen Betreuer konkret ab, welche Daten er für welchen Vorgang tatsächlich benötigt und auf welchem Weg sie übermittelt werden. Datensparsamkeit ist hier kein Formalismus, sondern schützt deine persönlichsten Informationen.
So kannst du den Versicherungsmakler wechseln: sechs Stationen
Der eigentliche Ablauf lässt sich auf sechs Stationen herunterbrechen. Diese Reihenfolge verhindert die zwei klassischen Probleme: eine Übergabe ohne bestätigte Zuständigkeit und eine unbeabsichtigte Lücke in der Betreuung offener Vorgänge.
1. Leistungsumfang des neuen Maklers prüfen
Kläre zuerst, was der neue Makler konkret anbietet: Welche Sparten betreut er? Übernimmt er auch die Schadenbearbeitung oder nur Neuabschlüsse? Wie ist er erreichbar und auf welchem Weg kommuniziert er? Und wie wird die Betreuung vergütet – über Courtage des Versicherers oder über eine besondere Vereinbarung mit dir? Erst wenn diese Antworten schriftlich vorliegen, lohnt der nächste Schritt.
2. Alten Maklervertrag und Vollmacht lesen
Nimm die Unterlagen deines bisherigen Maklerverhältnisses zur Hand. Achte auf vereinbarte Fristen, den genauen Umfang der erteilten Vollmacht und die vorgesehenen Wege für Beendigung oder Widerruf. Nach § 168 BGB ist eine Vollmacht grundsätzlich widerruflich; ob dein Vertrag davon abweichende Vereinbarungen enthält, steht im Einzelfall im Kleingedruckten. Prüfe außerdem, ob die Vollmacht nur die Einsicht in Unterlagen erlaubt oder auch die Abgabe bindender Erklärungen – das entscheidet darüber, welche Handlungen der alte Makler bis zum wirksamen Widerruf noch für dich vornehmen kann.
3. Neues Mandat abgrenzen
Definiere mit dem neuen Makler schriftlich, welche Verträge und Aufgaben er tatsächlich übernimmt. Nicht jeder Makler betreut jede Gesellschaft oder jede Sparte, und eine Übernahmepflicht für deinen gesamten Bestand besteht nicht. Halte fest, welche Policen ins Mandat fallen und welche bewusst draußen bleiben. Diese Abgrenzung verhindert spätere Streitigkeiten darüber, wer für einen vergessenen Vertrag verantwortlich war.
4. Beendigung oder Widerruf erklären
Jetzt betrachtest du den alten Maklervertrag und die erteilte Vollmacht getrennt: Der Maklervertrag und die Vollmacht sind zwei eigenständige Rechtsverhältnisse, die jeweils gesondert geprüft und gegebenenfalls jeweils beendet oder widerrufen werden müssen. Je nachdem, was in deinen Unterlagen vorgesehen ist, kündigst du den Maklervertrag beziehungsweise widerrufst die Vollmacht – oder beides. § 168 BGB regelt dabei nur Erlöschen und Widerruf der Vollmacht; für die Beendigung des Maklervertrags gelten die vertraglichen Vereinbarungen. Wichtig: Das ist keine Kündigung deiner Versicherungen. Details zu Umfang und Widerruf der Vollmacht behandelt der Artikel zur Maklervollmacht. Versende die Erklärung nachweisbar, etwa per Einschreiben oder mit Eingangsbestätigung, damit der Zeitpunkt der Beendigung später eindeutig belegt ist.
5. Versicherer informieren
Der neue Makler übermittelt den Versicherern die neue Vollmacht und beantragt die Zuordnung deiner Bestände. Bitte um eine schriftliche Bestätigung je Versicherer und je Vertrag. Diese Bestätigung dient als Nachweis, dass die Gesellschaft die Zuordnung zum neuen Betreuer aus ihrer Sicht vorgenommen hat – die bloße Beauftragung des neuen Maklers allein dokumentiert das noch nicht. Bleibt eine Bestätigung über einen angemessenen Zeitraum aus, hake schriftlich nach, statt den Vorgang als erledigt anzusehen.
6. Übergabe kontrollieren
Am Ende prüfst du die Ergebnisse: Liegen alle schriftlichen Bestätigungen vor? Sind Dokumente vollständig übergeben worden? Wer betreut offene Schäden und laufende Fristen bis zur bestätigten Zuordnung? Erst wenn diese Fragen beantwortet sind, ist der Wechsel abgeschlossen.
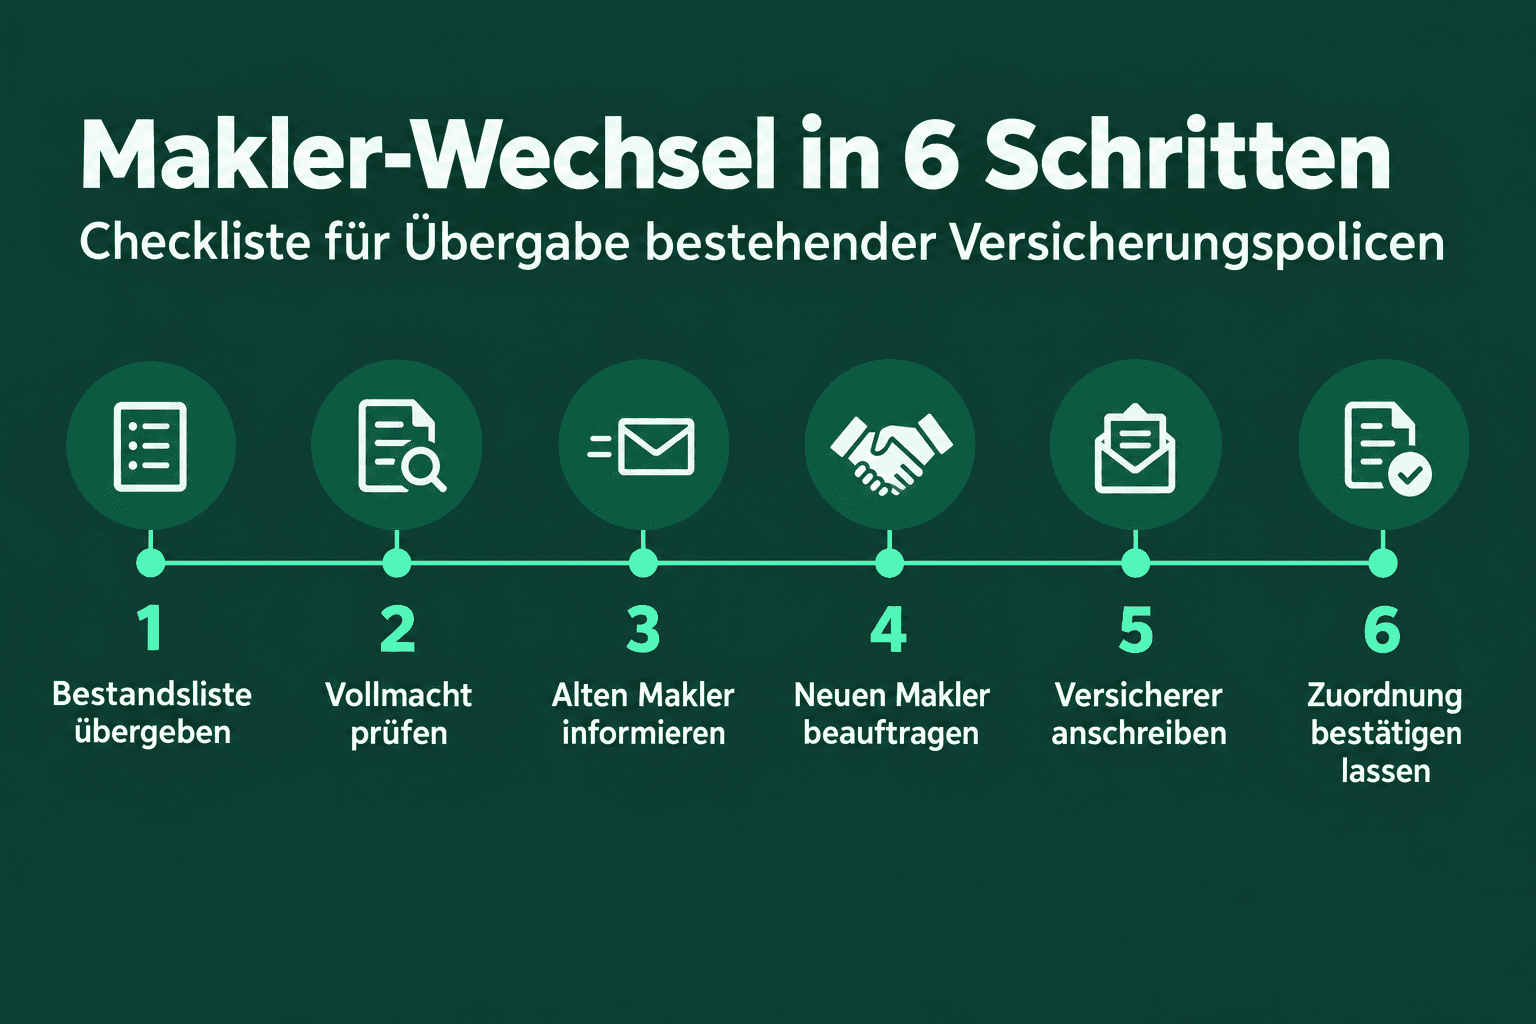
Übergabecheckliste für bestehende Policen
Die folgende Tabelle kannst du direkt als Arbeitsvorlage nutzen. Trage pro Vertrag ein, wer zuständig ist, wann der Schritt erledigt sein soll und womit die Erledigung nachgewiesen wird.
| Vorgang | Zuständigkeit | Zeitpunkt | Bestätigung |
|---|---|---|---|
| Vertragsbestand übergeben | Du und neuer Makler | Vor Mandatsbeginn | Unterschriebene Bestandsliste |
| Vollmacht prüfen | Du | Vor Beauftragung | Notiz zu Umfang und Widerruf im Vertrag |
| Alten Makler informieren | Du | Nach Festlegung des neuen Mandats | Eingangsbestätigung der Beendigung oder des Widerrufs |
| Neuen Makler beauftragen | Du und neuer Makler | Vor Versichererinformation | Unterzeichnete Mandatsvereinbarung |
| Versicherer anschreiben | Neuer Makler | Unmittelbar nach Beauftragung | Versandnachweis je Gesellschaft |
| Zuordnung bestätigen lassen | Versicherer | Nach Eingang der Vollmacht | Schriftliche Bestätigung je Vertrag |
| Offene Schäden und Fristen übergeben | Zuständigkeit individuell schriftlich festlegen; nicht automatisch alter oder neuer Makler | Parallel zur Zuordnung | Übergabevermerk mit Schadennummer |
| Dokumente vollständig erhalten | Neuer Makler | Abschluss der Übergabe | Dokumentenliste mit Empfangsbestätigung |
Besonders wichtig ist die Zeile zu Fristen: Wenn während des Wechsels eine Frist läuft – etwa eine Widerspruchs-, Nachmelde- oder Nachprüfungsfrist – verlasse dich nicht allein auf den erteilten Wechselauftrag. Lass dir den Eingang der betreffenden Erklärung direkt beim Versicherer nachweisen. Nur dieser Eingangsnachweis schützt dich, falls später gestritten wird, wer wann zuständig war.
Musterfall: drei Policen, drei Übergabesituationen
Wie die Checkliste in der Praxis funktioniert, zeigt ein hypothetisches Beispiel mit drei typischen Verträgen. Die Situationen sind bewusst unterschiedlich gewählt, weil jede andere Anforderungen an die Übergabe stellt.
| Vertrag | Ausgangslage | Zuständigkeit bis zur Bestätigung | Nachweis |
|---|---|---|---|
| Privathaftpflicht | Kein offener Schaden, nächste Hauptfälligkeit in acht Monaten | Zuständigkeit individuell schriftlich festlegen; nicht automatisch alter oder neuer Makler | Bestätigung der Zuordnung durch den Versicherer |
| Hausrat | Laufender Schaden nach Wasserrohrbruch, Regulierung offen | Zuständigkeit individuell schriftlich festlegen; nicht automatisch alter oder neuer Makler | Übergabevermerk mit Schadennummer und Stand der Regulierung |
| Berufsunfähigkeit | Ausstehende Nachprüfung mit Frist in sechs Wochen | Zuständigkeit schriftlich festlegen; Eingang der Unterlagen beim Versicherer direkt nachweisen | Eingangsbestätigung des Versicherers mit Datum |
Der Musterfall zeigt das Grundprinzip: Pro Vertrag wird konkret festgehalten, wer welchen Vorgang bis zur bestätigten Übergabe bearbeitet – denn wer zuständig ist, hängt vom fortbestehenden Mandat und der konkreten Vereinbarung ab und folgt keinem allgemeinen Automatismus. Die Haftpflicht ist ein Routinefall und braucht nur die Zuordnungsbestätigung. Beim Hausratschaden darf kein Vakuum entstehen, in dem weder alter noch neuer Makler sich zuständig fühlt. Bei der BU mit Nachprüfungsfrist zählt ausschließlich der dokumentierte Eingang beim Versicherer – nicht die interne Absprache zwischen den Betreuern.
Kosten, Bestandsübertragung und Auswahl des neuen Maklers
Die pauschale Aussage „ein Maklerwechsel ist immer kostenlos“ ist zu kurz gegriffen. Die Betreuung kann über eine Courtage vergütet werden. Bei einer Bestandsübertragung fließt eine Betreuungs- oder Bestandscourtage jedoch nur dann an den neuen Makler, wenn dies mit dem Versicherer vereinbart ist; automatisch besteht darauf kein Anspruch. Ebenso möglich ist eine besondere Vergütungsvereinbarung direkt zwischen dir und dem Makler. Ob für dich Kosten entstehen, lässt sich erst nach Prüfung deiner Verträge und der neuen Vereinbarung sagen. Lass dir die Vergütungsfrage deshalb vor Mandatsbeginn schriftlich beantworten.
Mindestens ebenso wichtig ist der Blick auf Interessenkonflikte. Wenn der neue Makler direkt zum Auftakt Produktänderungen oder Neuabschlüsse vorschlägt, solltest du kritisch nachfragen: Eine neue Abschlussprovision ist für ihn ein wirtschaftlicher Anreiz, aber kein fachlicher Grund für dich, gut laufende Verträge umzudecken. Gerade bei BU-, Lebens- oder Krankenverträgen können Neuabschlüsse wegen neuer Gesundheitsprüfungen und höherem Eintrittsalter nachteilig sein. Änderungen am Produkt gehören an den Anlass geknüpft, nicht an den Betreuerwechsel.
Statt auf Siegel oder Noten zu setzen, helfen dir konkrete Auswahlfragen bei der Entscheidung für einen neuen Betreuer:
- Welche Sparten und Gesellschaften übernimmst du tatsächlich – und welche nicht?
- Wer bearbeitet bei dir Schäden, und wie sieht die Zusammenarbeit im Schadenfall aus?
- Auf welchem Weg und in welchem Rhythmus kommunizierst du mit Kunden?
- Gibt es neben der Courtage eine zusätzliche Vergütungsvereinbarung mit mir?
- Wie ist dein Vermittlerstatus, und wo kann ich ihn nachvollziehbar prüfen?
Den Vermittlerstatus kannst du im öffentlichen Vermittlerregister nach § 11a GewO selbst prüfen. So stützt du deine Auswahl auf überprüfbare Fakten statt auf Werbeaussagen. Weitere Grundlagen rund um Versicherungen und Geldanlage findest du in unserem Bereich Finanzwissen.
FAQ zum Maklerwechsel
Kann ich den Makler wechseln, ohne die Versicherung zu kündigen?
Ja. Das Maklerverhältnis und deine Versicherungsverträge sind getrennte Rechtsverhältnisse. Ein reiner Betreuerwechsel lässt Vertrag, Beitrag und Versicherungsschutz grundsätzlich unberührt. Du beendest lediglich das alte Maklerverhältnis beziehungsweise widerrufst die Vollmacht – beides ist getrennt zu prüfen – und lässt die neue Zuordnung vom Versicherer bestätigen.
Was bedeutet Bestandsübertragung bei einer Versicherung?
Mit Bestandsübertragung ist gemeint, dass der Versicherer die Betreuung deines bestehenden Vertrags einem anderen Vermittler zuordnet. Dein Vertrag selbst bleibt unverändert; geändert wird nur, wer als dein Betreuer gegenüber der Gesellschaft auftritt. Die schriftliche Bestätigung des Versicherers dokumentiert diese Zuordnung aus Sicht der Gesellschaft.
Wer bearbeitet einen laufenden Schaden beim Maklerwechsel?
Das regelt keine allgemeine Vorschrift, sondern eure Absprache und das jeweils fortbestehende Mandat. Üblich ist, dass der bisherige Betreuer den Schaden bis zur dokumentierten Übergabe weiterbearbeitet und der neue Makler die weitere Betreuung danach übernimmt – ein Automatismus besteht dafür jedoch nicht. Halte Zuständigkeit, Zeitpunkt und Schadennummer schriftlich fest und weise bei laufenden Fristen den Eingang aller Erklärungen direkt beim Versicherer nach.
Fazit: Erst überblicken, dann beauftragen, dann bestätigen lassen
Ein Versicherungsmaklerwechsel gelingt am zuverlässigsten, wenn du ihn als kontrollierte Übergabe behandelst und nicht als spontanen Auftrag. Erstelle zuerst deine Bestandsübersicht, kläre den Leistungsumfang des neuen Maklers schriftlich und beauftrage die Übergabe erst danach. Lass dir anschließend die Zuordnung durch jeden Versicherer bestätigen und prüfe offene Schäden und Fristen einzeln nach. Bei streitigen Fristen, komplexen Schadensfällen oder unklaren Vertragsklauseln solltest du zusätzlich individuelle rechtliche Hilfe einbeziehen – die kurze Prüfung durch einen Fachanwalt ist in solchen Fällen deutlich günstiger als ein verpasster Termin.