Das Wichtigste in Kürze
- Die Vergütung des Maklers kann aus der Versicherungsprämie finanziert sein – oft gibt es keine separate Rechnung, die Kosten entstehen aber trotzdem.
- Eine zusätzliche Service- oder Vermittlungsgebühr schuldest du nur, wenn sie konkret vereinbart wurde.
- Versicherungsmakler, Versicherungsvertreter und Versicherungsberater unterscheiden sich in Auftrag und Vergütungsmodell (§ 34d GewO, § 59 VVG).
- Es gibt keine allgemeine Courtage-Prozentzahl, die für alle Versicherungen gilt.
- Entscheidend sind das konkrete Angebot, die Vereinbarung und die tatsächlich erbrachte Leistung – bei Unklarheit vor Abschluss nachfragen.
Die Frage nach den Versicherungsmakler Kosten lässt sich nicht mit einem einzigen Satz beantworten, denn entscheidend ist, wie das Geld tatsächlich fließt. Viele Verbraucher schließen Versicherungen über einen Makler ab oder lassen ihre Verträge von einem Makler betreuen, ohne je eine Rechnung von ihm zu erhalten. Das bedeutet aber nicht, dass die Leistung wirtschaftlich kostenlos ist. Der Makler kann eine Vergütung erhalten, die aus der Versicherungsprämie finanziert wird. Daneben gibt es Fälle, in denen eine separate Service- oder Vermittlungsgebühr vereinbart wird – diese ist dann ein eigener Prüfpunkt. Dieser Ratgeber erklärt den Zahlungsfluss, trennt die Rollen Makler, Vertreter und Versicherungsberater sauber und gibt dir eine konkrete Kostenmatrix sowie Prüffragen für dein nächstes Gespräch an die Hand.
Versicherungsmakler Kosten – wie fließt das Geld?
Um die Versicherungsmakler Kosten richtig einzuordnen, hilft ein Blick auf den Zahlungsweg. Du zahlst als Kunde deine Versicherungsprämie an den Versicherer. Aus diesem Prämienaufkommen kann der Versicherer eine Vergütung an den Vermittler zahlen, der den Vertrag vermittelt hat. Diese Vergütung – häufig Courtage oder Provision genannt – ist Teil der Kalkulation des Versicherungsprodukts. Für dich entsteht dadurch keine zusätzliche Überweisung und keine Rechnung des Maklers. Wirtschaftlich trägst du die Vergütung aber mit, weil sie in die Prämie eingerechnet ist.
Das ist der wichtigste Punkt dieses Artikels: „Keine separate Rechnung" bedeutet nicht „wirtschaftlich kostenlos". Wenn ein Makler oder ein Portal mit kostenloser Beratung wirbt, ist damit meist gemeint, dass du nichts zusätzlich überweist. Ob und in welcher Höhe der Versicherer dem Makler eine Vergütung zahlt, erfährst du daraus allein nicht. Die rechtliche Grundlage für die Tätigkeit des Maklers als Versicherungsvermittler findet sich in § 34d Abs. 1 GewO (vgl. auch § 34d GewO bei Open Legal Data).
Neben diesem Hauptweg gibt es einen zweiten, optionalen Weg: eine direkte Vereinbarung zwischen dir und dem Makler, etwa eine Servicegebühr für die laufende Betreuung oder eine Vermittlungsgebühr. Ein solcher separater Vertrag ist immer ein eigenes Prüfthema. Er entsteht nicht automatisch, sondern nur, wenn du ihn ausdrücklich eingehen willst.
Merke dir also drei Grundaussagen zum Zahlungsfluss: Erstens kann die Maklervergütung aus der Prämie finanziert sein, die du ohnehin zahlst. Zweitens entsteht eine direkte Zahlungspflicht deinerseits nur aufgrund einer konkreten Vereinbarung. Drittens sagt die fehlende Rechnung nichts darüber aus, wie hoch die tatsächliche Vergütung ist.
Makler, Vertreter und Versicherungsberater – wer arbeitet für wen?
Bevor du Kosten bewertest, solltest du wissen, mit wem du es zu tun hast. Im Gespräch werden die Begriffe Makler, Vertreter und Berater oft durcheinander verwendet, rechtlich sind es aber unterschiedliche Rollen mit unterschiedlichen Aufträgen und Vergütungsmodellen. Die Trennung ergibt sich aus § 34d GewO und § 59 VVG.
Ein Versicherungsmakler übernimmt für dich als Auftraggeber die Vermittlung oder den Abschluss von Versicherungsverträgen, ohne von einem Versicherungsunternehmen damit betraut zu sein. Entscheidend ist der tatsächliche Auftrag, nicht das Etikett auf der Website. Aus dem Maklerstatus allein lässt sich weder pauschal ableiten, dass jemand „unabhängig" ist, noch ist es zulässig, einem Makler deshalb zu unterstellen, er handele im Interesse des Versicherers.
Ein Versicherungsvertreter ist dagegen von einem oder mehreren Versicherungsunternehmen damit betraut, Versicherungsverträge zu vermitteln oder abzuschließen. Nach § 60 Abs. 2 VVG muss der Vertreter offenlegen, für welche Versicherer er tätig ist und ob er für diese ausschließlich tätig ist. Die Vertretervergütung fließt typischerweise vom Versicherer, bei dem der Vertrag abgeschlossen wird.
Der Versicherungsberater nach § 34d Abs. 2 GewO ist die dritte Rolle: Er berät seinen Auftraggeber und darf für diese Tätigkeit nur vom Auftraggeber vergütet werden. Zuwendungen von Versicherern darf er grundsätzlich nicht annehmen oder behalten. Das macht das Honorarmodell transparent – du weißt, wer ihn bezahlt.
| Rolle | Auftrag und rechtliche Grundlage | Typische Vergütungslogik | Wichtige Frage an dich |
|---|---|---|---|
| Versicherungsmakler | Vermittlung für den Auftraggeber, ohne Betrauung durch einen Versicherer (§ 34d Abs. 1 GewO) | Vergütung kann vom Versicherer aus der Prämie finanziert werden; separate Vereinbarungen möglich | Wie wirst du für dieses konkrete Produkt vergütet? |
| Versicherungsvertreter | Vom Versicherer betraut, Verträge zu vermitteln oder abzuschließen (§ 34d Abs. 1 GewO) | Vergütung durch den Versicherer, für den er tätig ist | Für welche Versicherer bist du tätig – ausschließlich oder für mehrere? |
| Versicherungsberater | Beratung des Auftraggebers (§ 34d Abs. 2 GewO) | Nur Vergütung durch den Auftraggeber, keine Versichererzuwendungen | Wie hoch ist das Honorar, und welche Leistung umfasst es? |
Für deine Kostenbewertung heißt das: Frage immer zuerst, in welcher Rolle dein Gegenüber auftritt, und danach, wie die Vergütung für das konkret empfohlene Produkt aussieht. Beide Informationen gehören zusammen – eine allein reicht nicht, um den Zahlungsfluss zu verstehen.
Versicherungsmakler Provision und Courtage – was steckt in der Prämie?
Die häufigste Form der Maklervergütung ist die Courtage, umgangssprachlich oft Provision genannt. Dabei lassen sich zwei Varianten unterscheiden: die Vergütung beim Abschluss eines Vertrags und die laufende Vergütung für die Betreuung des Bestands.
Vergütung beim Abschluss
Vermittelt ein Makler einen neuen Vertrag, kann der Versicherer dafür eine Abschlussvergütung zahlen. Wie hoch diese ausfällt, hängt von der Versicherungsart, dem gewählten Tarif und der jeweiligen Vereinbarung zwischen Versicherer und Vermittler ab. Eine allgemeine Courtage-Prozentzahl, die für alle Produkte gilt, existiert nicht. Aussagen wie „Makler erhalten pauschal X Prozent der Prämie" sind daher unseriös – die Spannen zwischen verschiedenen Versicherungssparten können erheblich auseinanderliegen.
Warum die Unterschiede so groß sind, lässt sich am Aufbau der Produkte erklären: Bei langfristigen Produkten wie einer Lebens- oder Berufsunfähigkeitsversicherung wird die Vergütung häufig auf mehrere Beitragsjahre berechnet und kann insgesamt deutlich höher ausfallen als bei einer kurzfristigen Sachversicherung. Bei Sach- und Haftpflichtverträgen wiederum ist die Vergütung oft als laufender Anteil an der Jahresprämie strukturiert. Und selbst innerhalb derselben Sparte können zwei Tarife desselben Versicherers unterschiedlich vergütet sein – etwa weil ein Tarif bewusst provisionsreduziert kalkuliert wurde. Genau deshalb liefert dir keine Internettabelle mit Durchschnittswerten eine belastbare Antwort auf die Frage, was in deinem Angebot steckt.
Für dich als Kunden heißt das: Einen verlässlichen Richtwert kann dir niemand ohne Blick auf das konkrete Produkt nennen. Was du stattdessen tun kannst, ist, den Vermittler direkt zu fragen, welche Vergütung er für genau dieses Angebot erhält oder aus welcher Quelle er bezahlt wird. Ein seriöser Vermittler hat auf diese Frage eine Antwort.
Vergütung für laufende Betreuung
Neben der Abschlussvergütung kann es eine laufende Bestandsvergütung geben, die für die Betreuung des Vertrags über die Jahre gezahlt wird. Auch hier gilt: Welche Leistung der Makler dafür tatsächlich erbringt und auf welcher Grundlage er vergütet wird, solltest du im Angebot prüfen. Laufende Betreuung kann bedeuten, dass deine Verträge regelmäßig geprüft, Schäden begleitet oder Anpassungen vorgeschlagen werden. Sie kann aber auch nur auf dem Papier bestehen.
An dieser Stelle liegt ein möglicher Interessenkonflikt, den du kennen solltest: Wenn die Vergütung vor allem bei Neuabschlüssen entsteht, besteht ein Anreiz, lieber einen neuen Vertrag zu vermitteln, statt den bestehenden zu optimieren. Das heißt nicht, dass jeder Wechselvorschlag schlecht ist – es gibt gute Gründe für Tarifwechsel. Prüfe deshalb Vorschläge für einen Neuabschluss anhand dokumentierter Leistungen: Welchen konkreten Vorteil bringt der neue Vertrag bei Leistungen, Ausschlüssen und Beitrag? Lässt sich die Begründung schriftlich nachvollziehen? Gute Betreuung zeigt sich daran, dass Empfehlungen begründet werden und deine Situation im Mittelpunkt steht – nicht daran, wie häufig neue Verträge entstehen.
Versicherungsmakler Honorar und separate Servicegebühren
Neben der prämienfinanzierten Vergütung kann ein Makler oder Vermittlungsdienst eine separate Gebühr direkt mit dir vereinbaren – etwa eine monatliche Servicepauschale, ein Beratungshonorar oder eine Vermittlungsgebühr. Das Stichwort „Versicherungsmakler Honorar" führt häufig zu Verwirrung, weil damit zwei verschiedene Dinge gemeint sein können: die Vergütung eines Versicherungsberaters nach § 34d Abs. 2 GewO, der per Definition nur vom Auftraggeber bezahlt wird, oder eine Zusatzvereinbarung mit einem Makler, der möglicherweise gleichzeitig auch Courtagen vom Versicherer erhält.
Ob eine konkrete Zusatzvereinbarung zulässig oder unzulässig ist, lässt sich nicht pauschal beantworten – das hängt vom Inhalt des Vertrags, der angebotenen Leistung und den Umständen ab. Wichtig ist, dass du Rechtsberatung, Vermittlung und laufenden Service als drei unterschiedliche Leistungen auseinanderhältst. Eine besondere rechtliche Einordnung betrifft die gesondert vergütete rechtliche Beratung im Versicherungsbereich: Die entsprechende Befugnis des Versicherungsmaklers nach § 34d Abs. 1 GewO erstreckt sich ausdrücklich auf Dritte, die keine Verbraucher sind, einschließlich bestimmter Beschäftigter. Daraus lässt sich keine allgemeine Befugnis zur entgeltlichen Rechtsberatung von Verbrauchern ableiten. Wenn dir als Verbraucher eine kostenpflichtige „Rechtsberatung" zum Versicherungsvertrag angeboten wird, ist das ein Grund für eine konkrete fachliche Prüfung der Vereinbarung.
Bevor du eine separate Service- oder Vermittlungsvereinbarung unterschreibst, gehe die folgende Checkliste durch:
- Genaue Leistung: Was genau wird für die Gebühr erbracht? Ist die Leistung so beschrieben, dass du sie später überprüfen kannst?
- Endpreis: Wie hoch ist der Gesamtpreis – inklusive einer eventuell anfallenden Umsatzsteuer?
- Dauer: Läuft die Vereinbarung befristet oder unbefristet? Wie oft wird abgerechnet?
- Beendigung: Wie und zu welchen Terminen kannst du kündigen? Gibt es automatische Verlängerungen?
- Verhältnis zur Courtage: Erhält der Vermittler zusätzlich zur Gebühr eine Vergütung vom Versicherer? Wäre eine Doppelvergütung für dieselbe Leistung möglich?
- Zahlung ohne Abschluss: Wird die Gebühr auch fällig, wenn kein Vertrag zustande kommt?
- Alternative: Gibt es dieselbe Leistung auch ohne Zusatzvertrag?
Besonders aufmerksam solltest du bei pauschalen Abo-Modellen sein, die sich über Monate oder Jahre erstrecken: Hier summieren sich kleine monatliche Beträge schnell zu einer erheblichen Summe, die in keinem erkennbaren Verhältnis zur tatsächlich erbrachten Betreuungsleistung stehen kann. Rechne den Jahresgesamtbetrag aus und stelle ihn dem konkret beschriebenen Leistungsumfang gegenüber – erst dann siehst du, ob die Vereinbarung in einem ausgewogenen Verhältnis steht.
Wenn dir eine Vereinbarung zweifelhaft erscheint – etwa weil die Leistung vage bleibt oder Gebühr und Courtage sich überschneiden –, lohnt eine Einzelfallprüfung, bevor du unterschreibst. Eine allgemeine Aussage, dass jedes Zusatzhonorar zulässig oder unzulässig sei, trifft nicht zu; entscheidend ist immer der konkrete Vertrag.
Was bedeutet „Versicherungsmakler kostenlos" konkret?
Die Formulierung „Versicherungsmakler kostenlos" klingt eindeutig, ist es aber nicht. Ob du in einer konkreten Situation etwas zahlst, hängt von der Vereinbarung und dem Produkt ab. Drei typische Gesprächssituationen helfen bei der Einordnung.
Erstkontakt ohne Abschluss
Ein erstes Beratungsgespräch löst für sich genommen keine automatische Zahlungspflicht aus. Entscheidend ist, ob du vorher eine kostenpflichtige Vereinbarung eingegangen bist. Ohne eine solche Vereinbarung schuldest du für das Gespräch selbst grundsätzlich nichts. Trotzdem lohnt es sich, schon vor dem ersten Termin zu fragen, ob das Gespräch unentgeltlich ist und ob danach Verpflichtungen entstehen können. So vermeidest du Überraschungen, wenn dir später eine Servicevereinbarung vorgelegt wird.
Ein praktischer Hinweis: Manche Vermittler verbinden das Erstgespräch mit der Vorlage allgemeiner Vertragsunterlagen, in denen sich auch kostenpflichtige Klauseln verstecken können. Lies alles, was du unterschreiben sollst, vollständig – und frage bei jedem Dokument ausdrücklich, ob damit Kosten für dich verbunden sind. Ein Vermittler, der transparent arbeitet, wird dir das ohne Zögern bestätigen.
Übernahme vorhandener Verträge
Häufig bieten Makler an, deine bestehenden Versicherungsverträge zu übernehmen und zu betreuen. Auch hier stellt sich die Kostenfrage: Ist vorgesehen, dass die Vergütung aus den bestehenden Verträgen fließt – etwa über eine Bestandspflegevergütung des jeweiligen Versicherers –, oder soll eine separate Gebühr vereinbart werden? Beides kommt in der Praxis vor. Frage deshalb konkret, welche Vergütung mit der Übernahme verbunden ist und ob sich für dich am Preis der Verträge etwas ändert. Details zur Bevollmächtigung und zur Vollmachtsprüfung sind ein eigenes Thema; hier geht es nur um den Zahlungsfluss.
Für dich ist dabei wirtschaftlich relevant, dass die Übernahme eines bestehenden Vertrags für den Makler eine neue Vergütungsquelle eröffnen kann, ohne dass sich an deinem Vertrag etwas verbessert. Die eigentliche Frage lautet daher: Welche zusätzliche Leistung erhältst du durch die Übernahme? Einen dokumentierten jährlichen Vertragscheck, Unterstützung im Schadenfall, einen Ansprechpartner für alle Sparten? Wenn die Antwort vage bleibt, ist das ein Signal, die Übernahme zumindest zu vertagen, bis die Leistungsseite geklärt ist.
Vermittlung eines neuen Vertrags
Kommt es über den Makler zu einem neuen Vertrag, kann die Courtage im Zahlungsfluss zwischen Versicherer und Makler stecken – du erhältst dann keine separate Rechnung. Eine zusätzliche Gebühr schuldest du auch in dieser Situation nur, wenn sie konkret vereinbart wurde. Prüfe vor dem Abschluss beides: das Angebot selbst mit seinen Leistungen und Ausschlüssen sowie die Frage, ob neben der Produktprämie noch eine direkte Zahlung an den Vermittler vorgesehen ist.
Die bessere Frage als „Ist der Makler kostenlos?" lautet daher: „Wie wirst du für genau diesen Vertrag beziehungsweise diese Betreuung vergütet – durch den Versicherer, durch mich oder durch beides?"
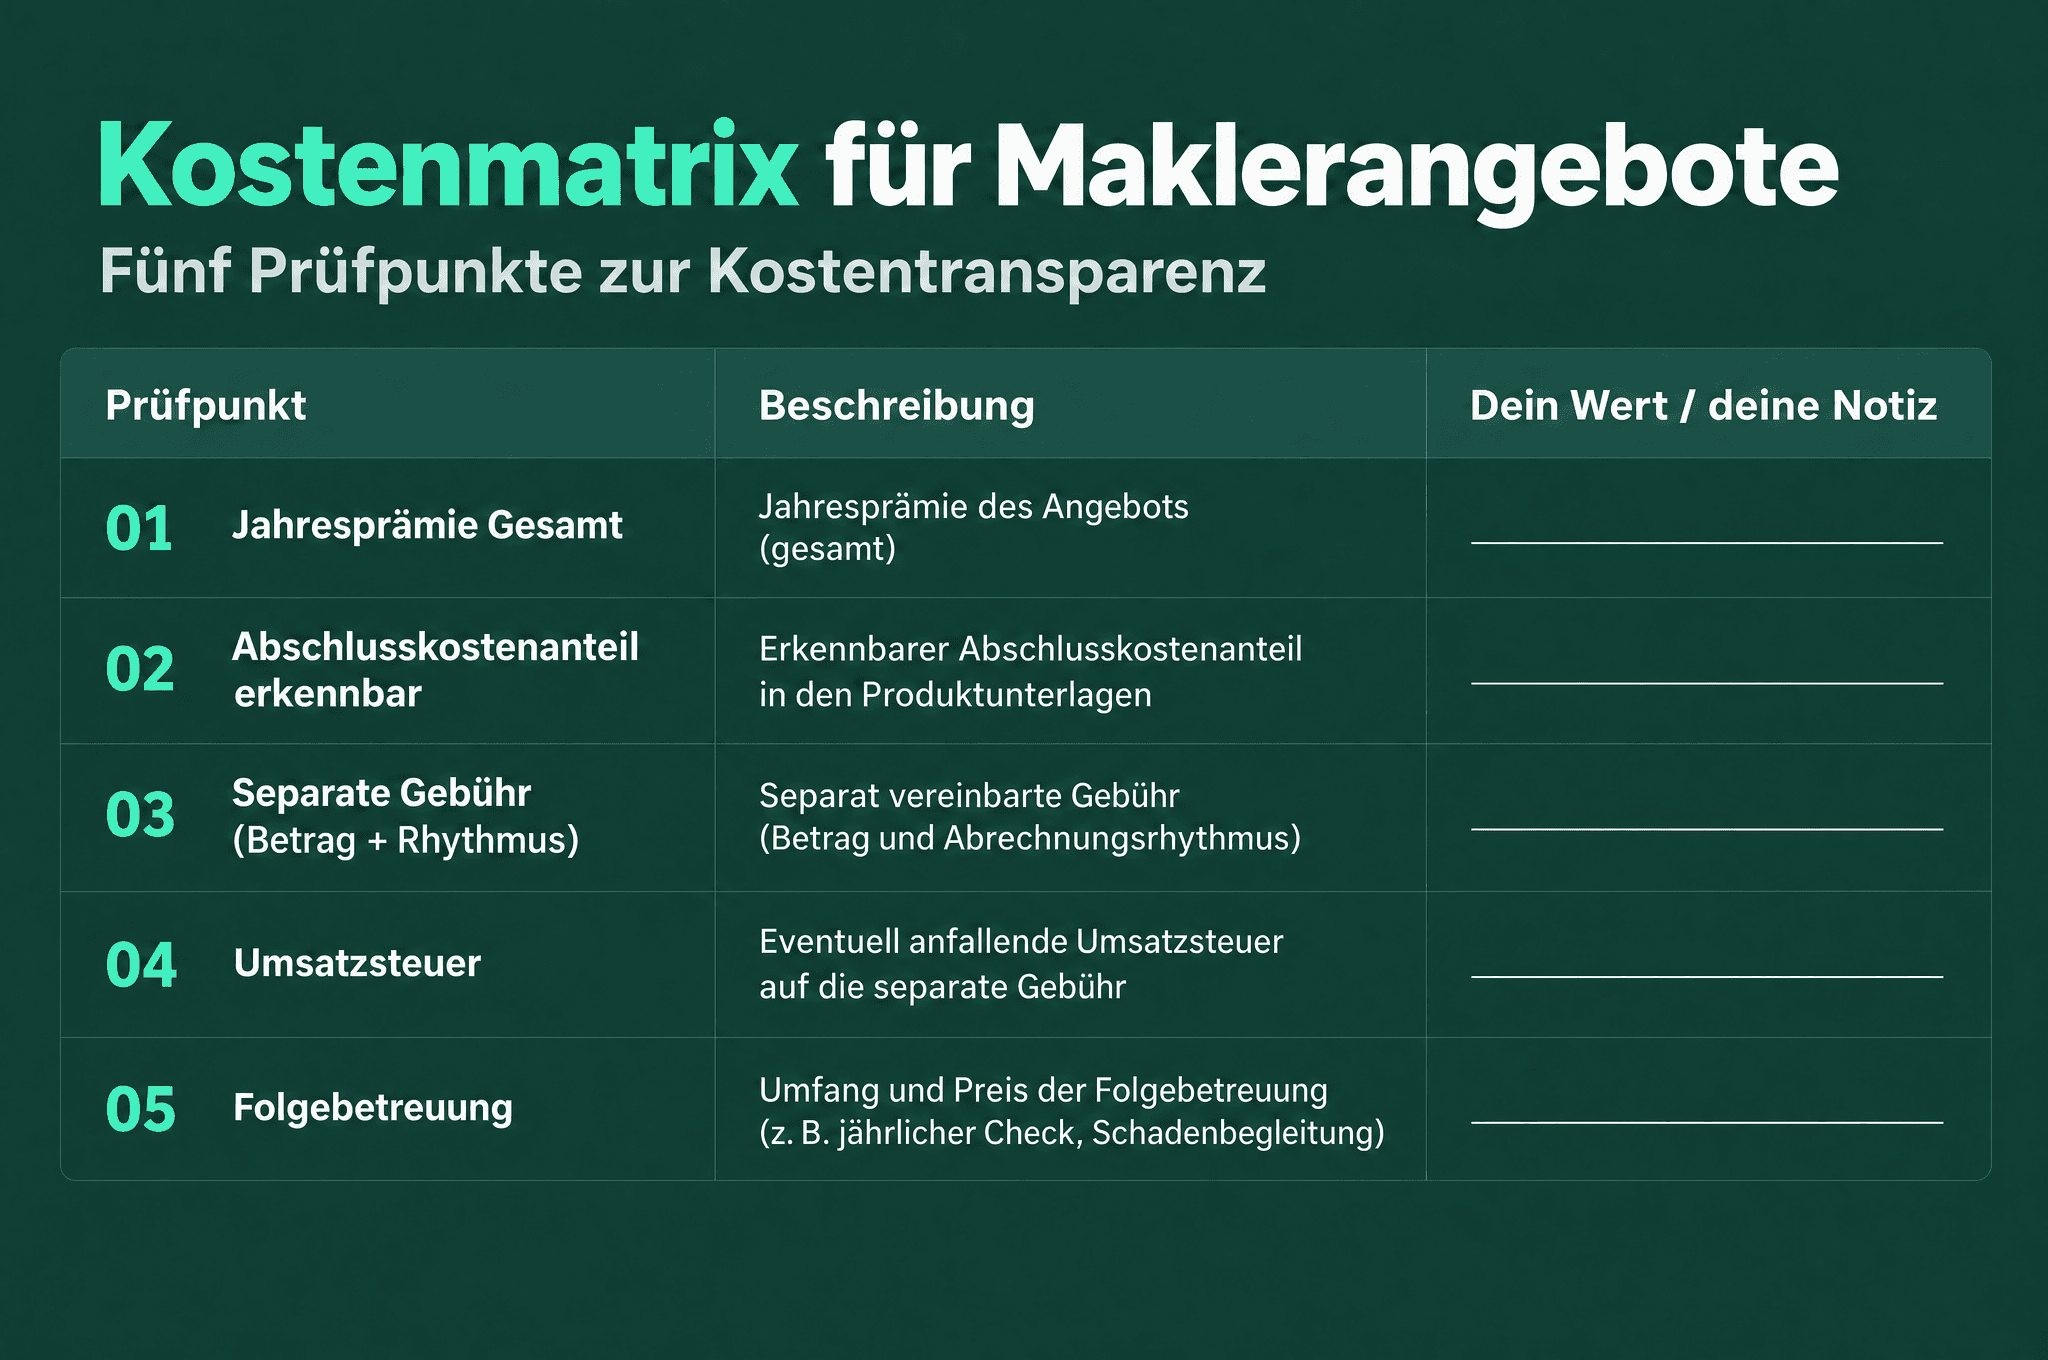
Kostenmatrix für ein konkretes Maklerangebot
Pauschale Prozentwerte helfen dir bei einem realen Angebot nicht weiter. Stattdessen kannst du die folgende Matrix nutzen, um ein konkretes Angebot strukturiert zu prüfen. Fülle die Felder aus, soweit du die Angaben hast – und formuliere für jedes leere Feld eine Frage an den Vermittler, statt Werte zu schätzen.
So gehst du praktisch vor: Nimm dir das konkrete Angebot samt Produktinformationsblatt und trage zunächst alles ein, was schriftlich vorliegt – in der Regel die Jahresprämie, die Leistungen, Ausschlüsse und Selbstbeteiligungen. Alle Felder, die danach leer bleiben, wandelst du eins zu eins in Fragen um. Bleibt beispielsweise das Feld zum Abschlusskostenanteil leer, weil die Unterlagen dazu nichts hergeben, ist das kein Fehler deinerseits, sondern genau die Art von Unklarheit, die du vor Abschluss schriftlich klären solltest.
Der Punkt zur Auswahlgrundlage hat einen rechtlichen Hintergrund: Nach § 60 Abs. 1 VVG muss der Versicherungsmakler seine Beratung auf eine hinreichende Zahl von auf dem Markt angebotenen Versicherungsverträgen und Versicherern stützen. Stützt er seine Empfehlung auf eine eingeschränkte Auswahl, muss er das ausdrücklich offenlegen und die Versicherer benennen, die seinem Rat zugrunde liegen. Ein Vermittler, der nur wenige Gesellschaften berücksichtigt, ist nicht automatisch schlecht – aber du solltest es wissen, bevor du dich entscheidest.
Falls Vergütungen in den Produktunterlagen nicht sichtbar getrennt ausgewiesen sind, schätze nichts selbst. Formuliere stattdessen eine direkte Frage, zum Beispiel: „Welche Vergütung erhalten Sie für die Vermittlung dieses Vertrags, und aus welcher Quelle stammt sie?" Eine schriftliche Antwort auf diese Frage ist mehr wert als jede allgemeine Statistik. Beachte außerdem: Aus der Matrix allein folgt nicht, dass ein Direktabschluss beim Versicherer bei identischer Leistung günstiger wäre. Ob das stimmt, hängt vom Tarif und den Konditionen des jeweiligen Anbieters ab – ein pauschales Sparen durch Umgehung des Maklers ist nicht garantiert.
Welche Fragen solltest du dem Makler stellen?
Vieles rund um die Versicherungsmakler Kosten klärt sich, wenn du im Gespräch die richtigen Fragen stellst. Die folgenden Punkte kannst du als Gesprächsleitfaden nutzen:
Welche Fragen solltest du dem Makler stellen?
0 von 9 erledigtDie Offenlegungspflicht bei eingeschränkter Auswahl ergibt sich aus § 60 VVG – du musst also nicht darauf hoffen, dass der Vermittler es von sich aus anspricht, sondern kannst dich auf diese Anspruchsgrundlage beziehen. Bitte um schriftliche Antworten auf die Punkte, die Geld betreffen. Ein Vermittler, der transparent arbeitet, wird dem nicht ausweichen.
Und wie wertest du die Antworten aus? Drei Muster helfen dir dabei: Wer die Vergütungsfrage konkret und ohne Ausweichen beantwortet, arbeitet in der Regel auch in anderen Punkten transparent. Wer dagegen nur betont, dass „alles kostenlos" sei, ohne den Zahlungsweg zu erklären, beantwortet eine andere Frage, als du gestellt hast. Und wer dich zu einer schnellen Unterschrift drängt, bevor deine schriftlichen Fragen beantwortet sind, setzt Prioritäten, die nicht in deinem Interesse liegen müssen. Nimm dir die Zeit, die Antworten in Ruhe zu vergleichen – ein gutes Angebot hält diese Prüfung aus.
FAQ zu Versicherungsmakler Kosten
Ist ein Versicherungsmakler kostenlos?
Nicht automatisch. Häufig gibt es keine separate Rechnung, weil die Vergütung des Maklers aus der Versicherungsprämie finanziert werden kann. Wirtschaftlich entstehen die Kosten dann trotzdem – sie stecken in der Prämie. Zusätzlich können separate Gebühren vereinbart werden. Ob das bei dir der Fall ist, ergibt sich aus deiner konkreten Vereinbarung.
Wie wird ein Versicherungsmakler bezahlt?
Üblicherweise erhält der Makler eine Vergütung aus dem Versicherungsprodukt, also vom Versicherer, bei dem der Vertrag abgeschlossen wird. Dabei kann es eine Abschlussvergütung und eine laufende Bestandsvergütung geben. Daneben kann eine direkte Vereinbarung mit dir als Kunde bestehen, etwa eine Servicegebühr. Welche Zahlung im Einzelnen geschuldet ist, hängt von Vereinbarung und Produkt ab.
Was ist der Unterschied zwischen Versicherungsmakler und Versicherungsberater?
Der Versicherungsmakler ist ein Versicherungsvermittler: Er übernimmt für seinen Auftraggeber die Vermittlung von Versicherungsverträgen und kann dafür eine Vergütung vom Versicherer erhalten. Der Versicherungsberater nach § 34d Abs. 2 GewO dagegen wird ausschließlich von seinem Auftraggeber vergütet und darf Zuwendungen von Versicherern grundsätzlich nicht behalten. Wer ein reines Honorarmodell sucht, bei dem nur der Kunde zahlt, findet es beim Versicherungsberater. Den vollständigen Gesetzestext zu beiden Rollen findest du in § 34d GewO.
Quelle zur AntwortWas bedeutet Versicherungsmakler Honorar?
Ein Honorar ist eine separat vereinbarte Zahlung für eine konkret beschriebene Leistung, etwa eine Beratungs- oder Serviceleistung. Es entsteht nur, wenn du einer entsprechenden Vereinbarung zustimmst. Prüfe einen solchen Vertrag auf Leistung, Endpreis, Dauer, Beendigungsmöglichkeiten und das Verhältnis zu einer möglichen Courtage. Ob eine konkrete Honorarvereinbarung zulässig und sinnvoll ist, ist eine Frage des Einzelfalls.
Fazit: Nicht das Wort „kostenlos" prüfen, sondern den Zahlungsweg
Die Versicherungsmakler Kosten lassen sich nicht an der Überschrift „kostenlos" ablesen, sondern nur am tatsächlichen Zahlungsfluss. Die Vergütung des Maklers kann aus deiner Prämie finanziert sein – dann zahlst du nichts zusätzlich, trägst die Kosten aber wirtschaftlich mit. Eine direkte Zahlung deinerseits kommt nur durch eine konkrete Vereinbarung zustande, und diese verdient eine eigene Prüfung: Leistung, Endpreis, Dauer, Beendigung und Verhältnis zur Courtage.
Dein praktischer nächster Schritt: Geh jedes konkrete Angebot mit der Kostenmatrix aus diesem Artikel durch, stelle die Fragen aus der Gesprächscheckliste und bitte um schriftliche Antworten, bevor du unterschreibst. Kläre Unklarheiten zur Vergütung vor dem Abschluss – nicht danach. Und wenn dir eine Vereinbarung zweifelhaft erscheint, etwa weil eine zusätzliche Gebühr schwer einzuordnen ist, ist eine fachliche Prüfung des Einzelfalls der richtige Weg. TrustyFinance erklärt Kostenmodelle im Bereich Finanzwissen, bewertet aber keine einzelnen Personen oder Vermittler – mit transparenten Fragen kommst du der verlässlichen Antwort selbst am nächsten.