Das Wichtigste in Kürze
- Prüfe bei Stundenangeboten nicht nur den Stundensatz, sondern geschätzte Stunden, Mindestabrechnung, Vor- und Nachbereitung, Rückfragen und Reisekosten.
- Frage bei Pauschalen schriftlich nach, welche Leistung genau enthalten ist und was als Zusatzauftrag gilt.
- Stelle Beratungshonorar, Produktkosten (Fonds, Depot, Transaktionen, Versicherungen) und laufende Betreuungsgebühren getrennt dar.
- Vergleiche zwei Angebote nur bei identischem Leistungsumfang – und frage immer nach dem maximal vereinbarten Gesamtbetrag.
- Prüfe den Erlaubnistatbestand passend zum Beratungsgegenstand; die Bezeichnung „Honorarberater“ allein beweist keine bestimmte Erlaubnis.
Du hast ein Beratungsangebot auf dem Tisch und fragst dich, ob die Honorarberater Kosten angemessen sind? Die ehrliche Antwort lautet: Das kann dir niemand pauschal sagen – und genau das macht den strukturierten Vergleich so wichtig. Ein gesetzlich verbindliches Standardhonorar gibt es in Deutschland nicht. Was du tatsächlich zahlst, hängt vom Leistungsumfang, der Abrechnungsart und den Zusatzpositionen ab, die im konkreten Angebot stehen. Dieser Ratgeber zeigt dir Schritt für Schritt, wie du zwei Angebote mit demselben Leistungsumfang sauber nebeneinanderlegst, den maximalen Gesamtbetrag herausfindest und die rechtliche Einordnung prüfst. Der allgemeine Vergleich zwischen Provisions- und Honorarmodellen ist dabei bewusst nicht das Thema – den findest du in unserem Artikel zu den Finanzberater-Kosten im Überblick.
Was Honorarberater kosten – entscheidend ist das konkrete Angebot
Die Frage „Was kostet ein Honorarberater?“ hat keine allgemeingültige Antwort. Es existiert kein gesetzlich verbindliches Standardhonorar, und die Kosten der Honorarberatung werden individuell zwischen dir und dem Berater vereinbart. Im Markt begegnen dir drei Vergütungsmodelle, die sich auch mischen lassen:
- Stundenhonorar: Du zahlst für jede tatsächlich aufgewendete Beratungsstunde, oft ergänzt um Vor- und Nachbereitungszeit.
- Pauschalhonorar: Für einen fest umrissenen Leistungsumfang – etwa eine Ruhestandsplanung oder eine Depotanalyse – wird ein Festpreis vereinbart.
- Laufende Betreuung: Häufig als jährliche Gebühr, die sich zum Beispiel am betreuten Vermögen orientiert, oder als festes Jahreshonorar.
Weil die Preise frei verhandelbar sind und sich je nach Beratungsgegenstand, Region und Umfang deutlich unterscheiden können, verzichten wir bewusst auf allgemeine Marktspannen. Solche Spannen ohne konkret datierte, belegte Preisangebote erzeugen eine Scheingenauigkeit, die dir bei deiner Entscheidung nicht hilft. Wichtig ist außerdem: Die Höhe des Honorars allein sagt nichts über die Qualität der Beratung oder die individuelle Eignung eines Beraters aus. TrustyFinance vergibt daher keine persönlichen Beraterrankings. Stattdessen bekommst du hier ein Werkzeug an die Hand, mit dem du jedes Angebot selbst systematisch prüfen kannst. Wenn du deine Grundlagen vorab vertiefen möchtest, findest du weitere Artikel in unserem Bereich Finanzwissen.
Stundenangebot prüfen – aus dem Stundensatz wird der Gesamtpreis
Ein Angebot auf Stundenbasis wirkt auf den ersten Blick transparent: Ein Satz pro Stunde, abgerechnet nach Aufwand. Der Gesamtpreis entsteht aber aus deutlich mehr Bausteinen. Zerlege jedes Stundenangebot in diese Einzelpositionen:
- Brutto-Stundensatz und steuerliche Kennzeichnung: Ist der genannte Satz ein Bruttobetrag inklusive Umsatzsteuer, ein Nettobetrag zuzüglich Umsatzsteuer, oder fällt für die konkrete Leistung nach Auskunft des Beraters keine Umsatzsteuer an? Die steuerliche Behandlung ist eine individuelle Angebotsfrage – lass sie dir schriftlich bestätigen.
- Geschätzte Stunden: Wie viele Stunden veranschlagt der Berater für dein Anliegen, und wie wurde diese Schätzung begründet?
- Mindestabrechnungseinheit: Wird pro angefangener Viertelstunde, halber oder voller Stunde abgerechnet? Ein Telefonat von zehn Minuten kann je nach Regelung als volle Stunde auf der Rechnung stehen.
- Vor- und Nachbereitung: Werden die Analyse deiner Unterlagen und die Aufbereitung der Ergebnisse separat berechnet, und zu welchem Satz?
- Schriftlicher Plan: Erhältst du eine schriftliche Zusammenfassung oder einen Finanzplan, und ist dieser im Stundensatz enthalten?
- Rückfragen: Was kostet eine spätere Nachfrage per Mail oder Telefon – ist ein Kontingent enthalten oder zählt jede Rückfrage als neuer Auftrag?
- Reisekosten: Werden Anfahrt, Kilometerpauschalen oder Spesen zusätzlich berechnet?
Die wichtigste Frage lautet: „Was ist der maximal vereinbarte Gesamtbetrag?“ Seriöse Berater können dir eine Obergrenze nennen oder einen Kostenvoranschlag mit klarer Obergrenze schriftlich zusichern. Ohne diese Grenze bleibt ein Stundenangebot eine offene Verpflichtung.
Den Stundensatz in der Honorarberatung richtig einordnen
Ein niedriger Stundensatz ist nicht automatisch ein günstiges Angebot. Ein Berater mit 120 Euro pro Stunde, der für deine Fragestellung acht Stunden veranschlagt und jede Rückfrage separat berechnet, kann teurer sein als ein Berater mit 200 Euro pro Stunde und vier effizient geplanten Stunden. Entscheidend ist immer das Produkt aus Satz und Aufwand, ergänzt um Nebenpositionen. Trenne außerdem strikt zwischen einem kostenfreien Erstgespräch – das der gegenseitigen Orientierung dient – und der bezahlten Analyse. Frage schriftlich nach, ab welchem Punkt Kosten entstehen, damit aus einem unverbindlichen Kennenlernen keine überraschende Rechnung wird.
Vergleichsraster für zwei Angebote mit gleichem Leistungsumfang
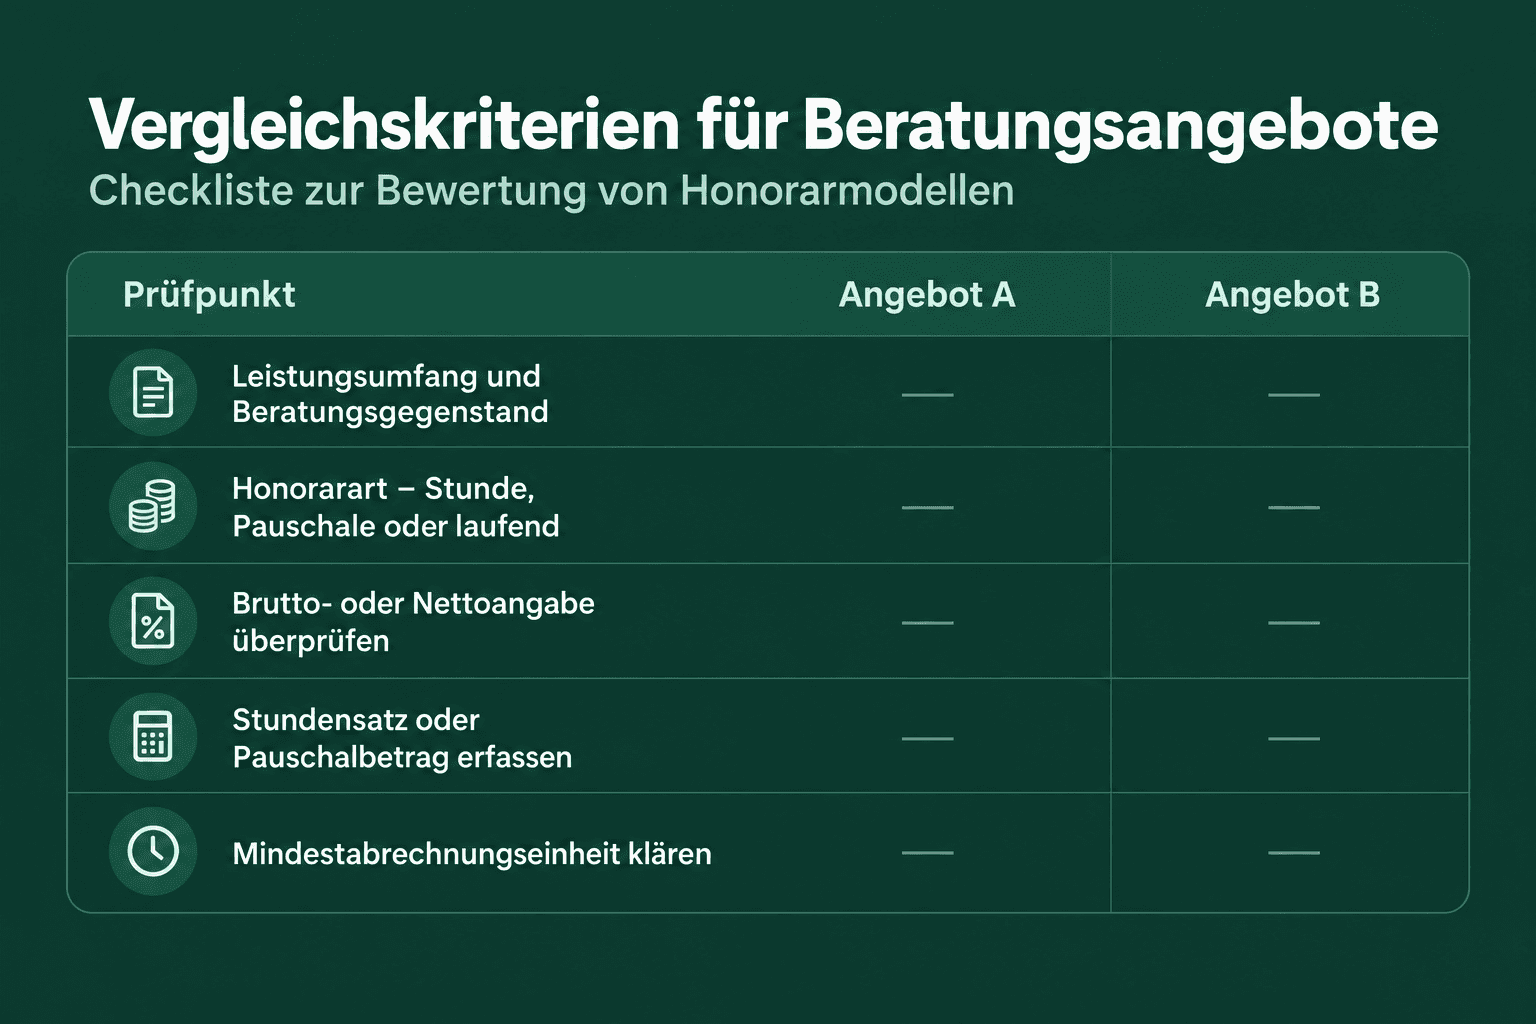
Das Kernstück deiner Angebotsprüfung ist ein Vergleichsraster, in dem du beide Angebote Position für Position nebeneinanderlegst. Vorab gilt eine Grundregel: Bringe beide Angebote zuerst auf denselben Leistungsumfang. Wenn Angebot A eine schriftliche Ausarbeitung enthält und Angebot B nicht, musst du B um diese Leistung ergänzen lassen – sonst vergleichst du Äpfel mit Birnen. Trage die Antworten des Beraters in die folgende Tabelle ein und lass dir fehlende Angaben schriftlich bestätigen:
Wenn ein Berater eine Zeile nicht beantworten will oder kann, ist das selbst eine Information. Bitte ihn, die fehlenden Angaben schriftlich nachzureichen, bevor du dich entscheidest. Ein ausgefülltes Raster ist zugleich eine gute Gesprächsgrundlage: Du zeigst, dass du strukturiert vergleichst, und viele Berater präzisieren ihr Angebot dann freiwillig.
Pauschalpreis und laufende Betreuung vergleichen
Ein Pauschalpreis wirkt planbar – und kann es auch sein, wenn die Leistungsgrenzen klar sind. Drei Fragen entscheiden über den tatsächlichen Wert des Pauschalangebots:
- Welche Leistung beendet die Pauschale? Ist die Beratung abgeschlossen, sobald ein Dokument übergeben wird, oder gehört eine Erläuterungsrunde dazu? Definiere das vereinbarte Ergebnis konkret.
- Was gilt als Zusatzauftrag? Häufige Streitpunkte sind Nachfragen, Anpassungen des Plans oder die Begleitung der Umsetzung. Lass dir schriftlich bestätigen, welche Tätigkeiten separat abgerechnet werden und zu welchem Preis.
- Ist die Umsetzung enthalten? Manche Pauschalen enden mit der Empfehlung; die konkrete Hilfe beim Depotwechsel, bei Anträgen oder der Umschichtung wird separat berechnet.
Prüfe zusätzlich Zahlungszeitpunkt und mögliche Raten: Wird die Pauschale im Voraus, nach Abschluss oder in Teilbeträgen fällig? Und was passiert mit dem Honorar, wenn du kein Produkt abschließt oder ein später empfohlenes Produkt wieder kündigst? Hier gilt eine klare Regel: Zahlungszeitpunkt, Raten und das Fortbestehen des Honorars richten sich nach der konkreten Vereinbarung mit deinem Berater. Eine automatische Erstattung bei Nichtabschluss oder späterer Kündigung ist nicht garantiert – ohne schriftliche Regelung solltest du nicht davon ausgehen, Geld zurückzubekommen.
Laufende Kosten eines Honorarberaters im Vertrag prüfen
Viele Beratungsverhältnisse enden nicht mit einer einmaligen Pauschale, sondern gehen in eine laufende Betreuung über. Die laufenden Kosten eines Honorarberaters sind häufig als jährliche Vermögensgebühr ausgestaltet – und ihre Berechnung ist reine Vertragssache. Es gibt keine allgemeingültigen Standardbedingungen. Kläre deshalb schriftlich:
- Berechnungsbasis: Auf welches Vermögen bezieht sich der Prozentsatz – auf alle Anlagen oder nur auf bestimmte Depots?
- Einbezogene Anlagen: Zählen auch Tagesgeld, Immobilienanteile oder bestehende Verträge zur Bemessungsgrundlage?
- Bewertungsstichtag: Zu welchem Datum wird der Depotwert gemessen – Jahresanfang, Quartalsende oder rollierender Durchschnitt? Bei schwankenden Märkten macht das spürbar etwas aus.
- Mindesthonorar: Gibt es eine jährliche Untergrenze, die auch bei kleinerem Vermögen greift?
- Enthaltene Folgebetreuung: Welche Leistungen sind im laufenden Honorar enthalten – Jahresgespräch, Depot-Review, unbegrenzte Rückfragen?
- Kündigungsregeln: Wie endet die Betreuungsvereinbarung, und wird bei unterjähriger Kündigung anteilig abgerechnet?
Erst wenn diese Punkte schriftlich beantwortet sind, kannst du die laufenden Kosten zweier Angebote überhaupt vergleichen.
Fiktive Modellrechnung – warum der Endpreis zählt
Die folgende Modellrechnung ist ein fiktives Beispiel. Sie zeigt keine Marktpreise und bewertet keine realen Berater – sie veranschaulicht nur, wie Leistungsabgrenzung den Endpreis verändert. Beide Angebote starten mit demselben zunächst angenommenen Leistungsumfang: einer strukturierten Erstberatung zur Geldanlage.
Angebot A (Stundenhonorar): Vier Stunden zu je 180 Euro brutto ergeben 4 × 180 € = 720 €. Rückfragen sind laut Angebot im Rahmen des Folgetermins abgedeckt, ein schriftlicher Kurzplan ist enthalten.
Angebot B (Pauschale): 650 Euro brutto für denselben angenommenen Umfang. Die Pauschale endet jedoch mit dem Beratungstermin; jede schriftliche Rückfrage kostet 60 Euro. Zwei typische Nachfragen später steht die Rechnung bei 650 € + 2 × 60 € = 770 €.
Die Lehre aus diesem fiktiven Beispiel: Das auf den ersten Blick günstigere Pauschalangebot wird durch die Abgrenzung der Leistung teurer als das Stundenangebot. Verglichen werden muss immer der realistisch zu erwartende Endbetrag – inklusive der Positionen, die deinem Nutzungsverhalten entsprechen. Wenn du weißt, dass du nach einer Beratung typischerweise zwei- bis dreimal nachfragst, gehören diese Kosten in deine Vergleichsrechnung hinein. Übertrage das Prinzip auf deine Situation: Notiere vor dem Vergleich, welche Leistungen du voraussichtlich tatsächlich in Anspruch nehmen wirst, und rechne beide Angebote mit genau diesem Nutzungsprofil durch.
Beratungskosten von Produkt- und Depotkosten trennen
Das Beratungshonorar ist nur eine Kostenposition deiner Gesamtfinanzplanung. Für ein vollständiges Bild trennst du die folgenden Blöcke sauber voneinander:
- Beratungshonorar: Stundensatz, Pauschale oder laufende Betreuungsgebühr für die Beratungsleistung selbst.
- Produktkosten: Laufende Kosten von Fonds und ETFs (etwa die Gesamtkostenquote), Ausgabeaufschläge oder Managementgebühren.
- Depotkosten: Grundgebühren und Verwahrentgelte deiner Bank oder des Brokers.
- Transaktionskosten: Ordergebühren bei Käufen, Verkäufen und Umschichtungen.
- Versicherungskosten: Beiträge und gegebenenfalls enthaltene Kostenanteile bei Verträgen, die im Beratungskontext stehen.
Praktisch heißt das: Ergänze dein Vergleichsraster um eine zweite Ebene, in der du die voraussichtlichen jährlichen Produkt- und Depotkosten der jeweils empfohlenen Umsetzung einträgst. Ein Beratungshonorar, das einmalig 100 Euro höher ist, kann sich schnell relativieren, wenn die empfohlene Umsetzung dauerhaft geringere laufende Produktkosten verursacht – oder umgekehrt. Ohne diese zweite Ebene vergleichst du nur die Einstiegsrechnung, nicht die Kostenentwicklung über die Jahre.
Eine Besonderheit betrifft sogenannte Nettotarife: Diese Produkte kommen ohne einkalkulierte Vertriebsvergütung aus, können dafür aber ein zusätzliches Beratungshonorar erfordern – etwa für Vermittlung oder Vertragsabschluss. Frage bei jeder Produktempfehlung schriftlich nach, welche Kosten im Produkt stecken und welche separat anfallen. Und auch hier gilt: Ob und wann bereits gezahlte Honorare bei einem Nichtabschluss oder einer späteren Produktkündigung erstattet werden, entscheidet allein deine konkrete Vereinbarung. Versprich dir keine automatische Rückzahlung, die nicht schriftlich zugesichert wurde.
Erlaubnis prüfen – drei rechtliche Einordnungen getrennt betrachten
„Honorarberater“ ist in Deutschland kein einheitlich geschützter Berufstitel, sondern häufig eine Werbebezeichnung. Die Bezeichnung allein beweist keine bestimmte Erlaubnis. Je nachdem, worüber du beraten wirst, gelten unterschiedliche gesetzliche Rahmenbedingungen (Rechtsstand: 13.09.2026):
1. Honorar-Finanzanlagenberatung nach § 34h GewO. Der Honorar-Finanzanlagenberater berät zu bestimmten Finanzanlagen wie Investmentfonds. Nach § 34h Abs. 3 GewO darf er für seine Beratung ausschließlich vom Anleger vergütet werden. Zuwendungen von Produktgebern sind ihm untersagt; soweit eine Zuwendung unvermeidbar ist, muss er sie unter den gesetzlichen Voraussetzungen unverzüglich und ungemindert an den Anleger auskehren. Das schafft eine rechtliche Trennung zwischen deiner Zahlung und etwaigen Anbieterinteressen.
2. Unabhängige Honorar-Anlageberatung nach § 64 WpHG. Wertpapierdienstleistungsunternehmen dürfen sich nur dann als unabhängige Honorar-Anlageberatung bezeichnen, wenn die Vergütung allein durch den Kunden erfolgt. Nach § 64 Abs. 5 WpHG gelten dafür unter anderem Regeln zu Zuwendungen: Monetäre Zuwendungen Dritter dürfen grundsätzlich nicht behalten werden, sondern sind unter den dort genannten Voraussetzungen an den Kunden weiterzugeben. Zudem muss die Beratung einen hinreichend großen Produktbereich am Markt berücksichtigen.
3. Versicherungsberatung nach § 34d GewO. Versicherungsberater benötigen grundsätzlich eine Erlaubnis nach § 34d Abs. 2 GewO. Sie dürfen auch Versicherungsverträge vermitteln; entscheidend ist ihre Unabhängigkeit vom Versicherer und die Vergütung durch den Auftraggeber. Nach § 34d Abs. 2 GewO darf der Versicherungsberater für die Beratung oder Unterstützung im Versicherungsfall nur vom Auftraggeber – also von dir – ein Honorar erhalten. Zuwendungen eines Versicherers sind ausgeschlossen; damit ist die Beratung klar von der provisionsbasierten Vermittlung getrennt.
Für deinen Angebotsvergleich bedeutet das: Frage jeden Berater konkret, unter welchem Erlaubnistatbestand er tätig wird, und lass dir die Registrierung oder Erlaubnis benennen. Einen Überblick über die Anforderungen an Honorar-Finanzanlagenberater bietet beispielsweise die IHK Chemnitz. Ein Angebot zur Altersvorsorge kann je nach Produktmix in unterschiedliche Erlaubnisbereiche fallen – und nur die passende Einordnung sagt dir, welche Vergütungsregeln tatsächlich gelten. Ob sich eine solche Beratung für deine persönliche Situation überhaupt lohnt, prüfst du am besten mit unserem Ratgeber ab wann sich ein Finanzberater lohnt.
Fragenkatalog für das Angebotsgespräch
Nimm die folgende Liste direkt in dein nächstes Beratungsgespräch mit. Sie bündelt alle Prüfpunkte aus diesem Artikel und ist so formuliert, dass du sie eins zu eins stellen kannst:
Fragenkatalog für das Angebotsgespräch
0 von 10 erledigtBitte um schriftliche Antworten auf die Punkte, die den Preis betreffen. Ein Berater, der seine Vergütung offen und vollständig dokumentiert, macht dir den Vergleich leicht – und genau daran erkennst du ein prüfbares Angebot.
FAQ zu Honorarberater Kosten
Was beeinflusst den Stundensatz in der Honorarberatung?
Der Stundensatz ist frei verhandelbar und hängt von Faktoren wie Beratungsgegenstand, Qualifikation, Region und Aufwand ab. Ein allgemein verbindlicher Marktpreis existiert nicht. Vergleiche deshalb nie nur den Satz, sondern immer das Produkt aus Satz, geschätzten Stunden und Nebenpositionen.
Was sollte ein Pauschalpreis für Honorarberatung enthalten?
Ein guter Pauschalpreis definiert schriftlich das vereinbarte Ergebnis: Umfang der Analyse, schriftliche Unterlagen, Erläuterungstermine und ein klar umrissenes Rückfragen-Kontingent. Ebenso wichtig ist die Abgrenzung: Was gilt als Zusatzauftrag, und zu welchem Preis wird er berechnet?
Wie prüfe ich die laufenden Kosten eines Honorarberaters im Vertrag?
Lass dir Berechnungsbasis, Bewertungsstichtag, einbezogene Anlagen und ein mögliches Mindesthonorar schriftlich erklären. Kläre außerdem, welche Folgebetreuung im laufenden Honorar enthalten ist und wie die Vereinbarung gekündigt werden kann. Allgemeine Standardbedingungen gibt es nicht – alles ist individuelle Vertragssache.
Ist ein Honorarberater automatisch unabhängig oder besser?
Nein. Die Bezeichnung „Honorarberater“ allein beweist weder eine bestimmte Erlaubnis noch eine bestimmte Beratungsqualität. Entscheidend ist der tatsächliche Erlaubnistatbestand – etwa § 34h GewO, § 64 Abs. 5 WpHG oder § 34d Abs. 2 GewO – und die schriftliche Transparenz des Angebots. Die Honorarhöhe sagt nichts über Eignung oder Qualität aus.
Sind die Kosten einer Honorarberatung steuerlich absetzbar?
Ob und in welchem Umfang Beratungskosten in deiner Steuererklärung berücksichtigt werden können, hängt von deiner individuellen steuerlichen Situation und dem Beratungsanlass ab. Eine pauschale Zusage gibt es nicht. Kläre diese Frage im Einzelfall mit deinem Steuerberater.
Fazit: Der Endbetrag entscheidet, nicht der Einstiegspreis
Honorarberater Kosten lassen sich nur verlässlich beurteilen, wenn du Angebote strukturiert vergleichst. Bringe beide Angebote auf denselben Leistungsumfang, fülle das Vergleichsraster Position für Position aus und bestehe auf dem maximal vereinbarten Gesamtbetrag inklusive einer möglichen Umsatzsteuer und aller Zusatzpositionen. Trenne das Beratungshonorar von Produkt-, Depot- und Transaktionskosten, und prüfe den Erlaubnistatbestand passend zu deinem Beratungsgegenstand. Bei deinem nächsten Angebot reicht ein Blick auf den Stundensatz nicht – entscheidend ist, was am Ende tatsächlich auf der Rechnung steht und welche Leistung du dafür schriftlich zugesichert bekommst. Wenn du vorher noch klären willst, ob sich eine Beratung für dich grundsätzlich rechnet, hilft dir unsere Einschätzung, ab wann sich ein Finanzberater lohnt; den allgemeinen Vergleich der Vergütungsmodelle findest du unter Finanzberater Kosten.
Quellen und weiterführende Informationen
- 01§ 34h GewOBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 02§ 64 Abs. 5 WpHGBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 03§ 34d GewOBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 04IHK Chemnitz: Honorar-Finanzanlagenberater nach § 34h GewOIndustrie- und Handelskammer · Quellenstand 14.09.2026