Das Wichtigste in Kürze
- Die Maklervollmacht regelt die Vertretungsmacht gegenüber Versicherern und anderen benannten Dritten; ihr Umfang ergibt sich aus dem konkreten Wortlaut.
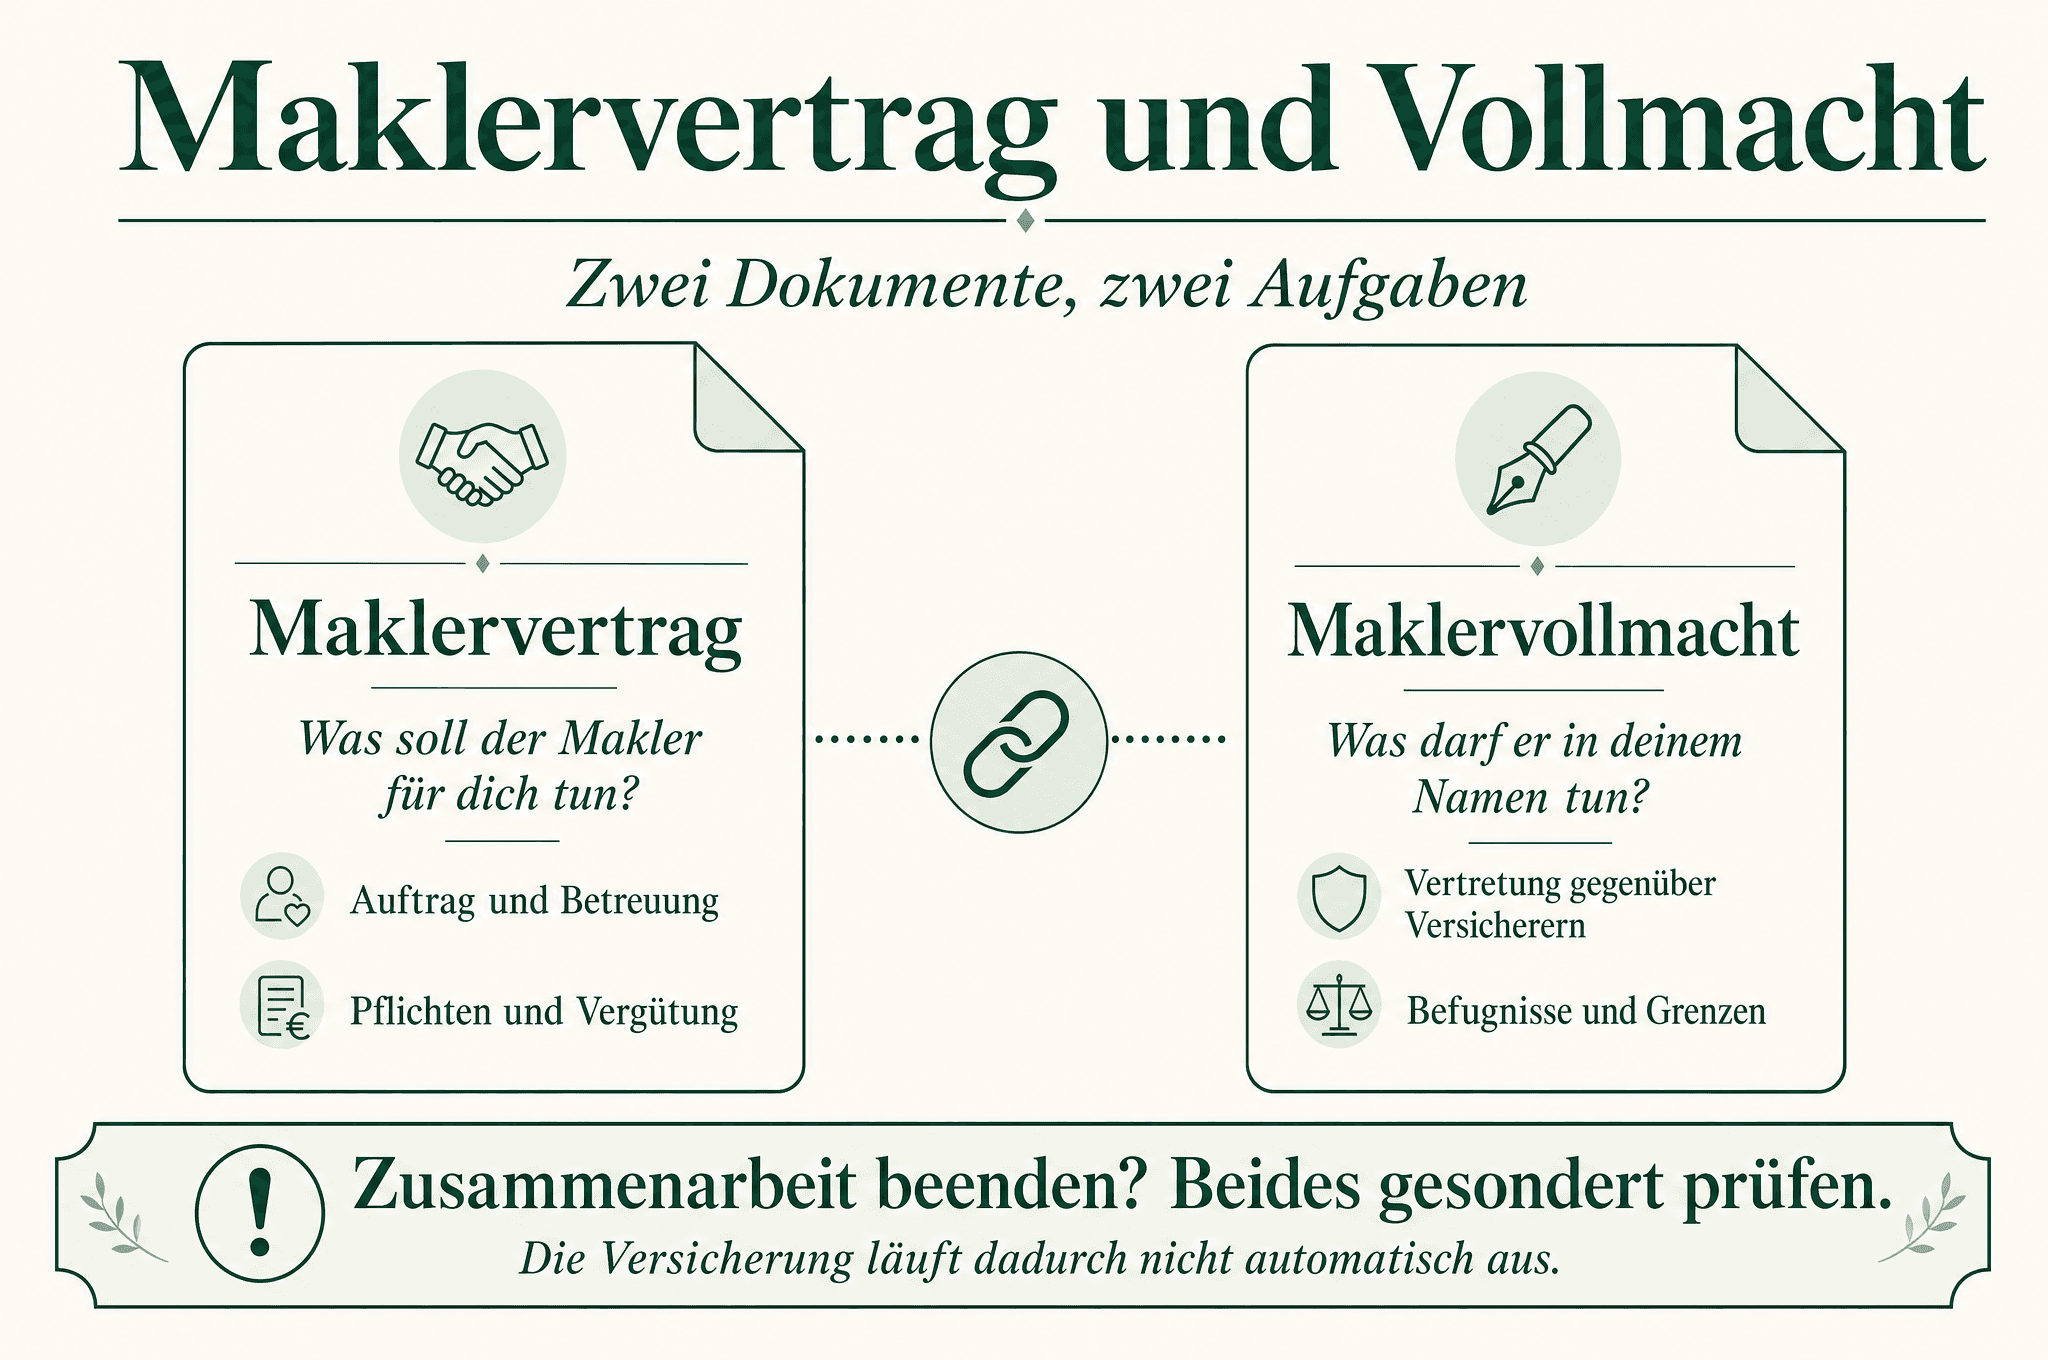
- Der Maklervertrag regelt Auftrag, Pflichten und Vergütung. Beide Dokumente können in einem Formular verbunden sein, ihre rechtlichen Funktionen bleiben verschieden.
- Auskunft, Empfang, Vertragsänderung und Kündigung sind unterschiedliche Befugnisse und sollten einzeln geprüft und bei Bedarf einzeln begrenzt werden.
- Eine allgemeine Vollmacht beweist nicht automatisch eine Einwilligung zur Verarbeitung oder Weitergabe von Gesundheitsdaten.
- Beim Widerruf gilt: konkretes Dokument benennen, Zugang nachweisbar machen, betroffene Versicherer informieren und die Rückgabe der Vollmachtsurkunde verlangen.
Wer bei einem Versicherungsmakler ein Formular unterschreibt, erteilt häufig mehr Erklärungen, als auf den ersten Blick erkennbar ist. Die Maklervollmacht ist dabei nur ein Teil des Pakets: Sie regelt, ob und in welchem Umfang der Makler in deinem Namen gegenüber Versicherern und anderen Dritten handeln darf. Der Maklervertrag beschreibt dagegen den Auftrag und die gegenseitigen Pflichten, die Datenschutzeinwilligung die Verarbeitung deiner Daten und der Versicherungsvertrag das eigentliche Produkt. Dieser Ratgeber zeigt, wie du die vier Dokumente auseinanderhältst, welche Klauseln typisch sind, wie du den Umfang vor der Unterschrift begrenzt und wie ein Widerruf sauber abläuft. Bei strittigen Vollmachten oder laufenden Fristen ersetzt diese Übersicht keine rechtliche Einzelfallprüfung.
Was ist eine Maklervollmacht?
Eine Maklervollmacht ist eine Ermächtigung, mit der du einem Versicherungsmakler erlaubst, in deinem Namen gegenüber Dritten zu handeln – in der Praxis vor allem gegenüber Versicherungsunternehmen. Rechtlich handelt es sich um eine Vollmacht im Sinne des Bürgerlichen Gesetzbuchs. Die Erteilung ist in § 167 BGB geregelt: Danach kann eine Vollmacht durch Erklärung gegenüber dem Bevollmächtigten oder gegenüber dem Dritten, dem gegenüber die Vertretung stattfinden soll, erteilt werden (zum Wortlaut vgl. § 167 BGB: Erteilung der Vollmacht). Eine bestimmte Form verlangt das Gesetz dafür grundsätzlich nicht. In der Versicherungspraxis ist eine schriftliche oder digital dokumentierte Vollmacht dennoch üblich und aus Nachweisgründen sinnvoll.
Der Hintergrund: Ein Versicherungsmakler ist nach § 59 VVG für seinen Auftraggeber tätig, ohne von einem Versicherer oder Versicherungsvertreter mit der Vermittlung beauftragt zu sein. Er steht also rechtlich auf deiner Seite, nicht auf der Seite eines Versicherers. Damit er diese Rolle praktisch ausfüllen kann – etwa Auskünfte zu deinen Verträgen einholen oder Unterlagen für dich entgegennehmen –, braucht er eine Ermächtigung. Genau das ist die Maklervollmacht.
Für dich als Kundin oder Kunde ist dabei eine Unterscheidung wichtig, die im Alltag oft untergeht: Die Vollmacht ist eine einseitige Erklärung von dir. Du erteilst sie, und du bestimmst grundsätzlich auch ihren Inhalt – jedenfalls soweit du das Formular vor der Unterschrift prüfst und anpasst. Der Makler kann den Umfang nicht einseitig erweitern. Umgekehrt gilt aber auch: Was einmal wirksam erteilt ist, gilt grundsätzlich bis zum Widerruf oder Erlöschen der Vollmacht im festgelegten Umfang. Eine weit gefasste Vollmacht wird nicht dadurch enger, dass du sie „eigentlich anders gemeint" hast. Deshalb ist die Prüfung vor der Unterschrift der entscheidende Moment.
Wichtig ist außerdem die Einordnung: Die Vollmacht selbst kündigt keine Versicherung, ändert keinen Vertrag und begründet keinen neuen Vertrag. Sie eröffnet dem Makler lediglich die Möglichkeit, solche Handlungen in deinem Namen vorzunehmen – und zwar nur in dem Umfang, den der Wortlaut vorsieht. Eine eng formulierte Vollmacht zur Auskunftseinholung hat eine völlig andere praktische Reichweite als eine weit gefasste Vollmacht mit Abschluss- und Kündigungsbefugnis. Deshalb lohnt sich der Blick in den Text, bevor du unterschreibst.
Typische Anlässe, in denen dir eine Maklervollmacht begegnet, sind der Erstkontakt mit einem Makler, der Wechsel der Betreuung von einem bisherigen Betreuer zu einem neuen Makler oder die Übernahme eines bestehenden Versicherungsbestands. In allen diesen Situationen gilt derselbe Grundsatz: Die Vollmacht ist ein Werkzeug, dessen Schärfe du bestimmst. Sie kann auf eine einzige Auskunft zu einer einzigen Police begrenzt sein – oder die Verwaltung deines gesamten Versicherungsordners umfassen.
Maklervertrag oder Maklervollmacht? Vier Dokumente auseinanderhalten
Die Frage „Maklervertrag oder Maklervollmacht?" ist in der Praxis häufig – und sie beruht auf einem Missverständnis. Es geht nicht um ein Entweder-oder, sondern um zwei Dokumente mit unterschiedlichen Funktionen, die oft in einem einzigen Formular kombiniert werden. Der Maklervertrag beschreibt das Innenverhältnis: Was der Makler für dich tun soll, welche Mitteilungs- und Beratungspflichten er hat, wie er vergütet wird und wie lange die Zusammenarbeit läuft. Die Maklervollmacht beschreibt das Außenverhältnis: Was der Makler gegenüber Versicherern und anderen Dritten in deinem Namen tun darf. Ein einzelnes Dokument kann beides enthalten – die rechtlichen Funktionen bleiben trotzdem verschieden.
Die Unterscheidung hat sehr praktische Folgen. Wenn du die Zusammenarbeit beenden willst, reicht es nicht, nur „die Vollmacht" zu widerrufen: Der Maklervertrag als Grundlage der Zusammenarbeit läuft davon getrennt weiter, bis du ihn kündigst. Umgekehrt beendet die Kündigung des Maklervertrags nicht zwingend jede erteilte Vollmacht mit sofortiger Außenwirkung – hier hängt viel vom Einzelfall und vom Inhalt der Dokumente ab. Wer sauber trennt, vermeidet den häufigsten Fehler bei der Beendigung: nämlich nur eine der beiden Ebenen zu erwischen.
Damit die Trennung gelingt, hilft ein Blick auf die vier Dokumente, die im Maklerkontext typischerweise zusammenkommen:
| Dokument | Funktion | Typische Inhalte | Worauf du achten solltest |
|---|---|---|---|
| Maklervertrag | Regelt Auftrag und gegenseitige Pflichten (Innenverhältnis) | Beratungs- und Betreuungsumfang, Vergütung bzw. Courtage, Laufzeit, Kündigungsregeln | Laufzeit, Kündigungsfristen und der genaue Leistungsumfang sollten klar benannt sein |
| Maklervollmacht | Regelt die Vertretungsmacht gegenüber Dritten (Außenverhältnis) | Auskunft, Empfang von Unterlagen, Vertragsänderungen, Kündigungen, Neuabschlüsse – je nach Wortlaut | Jede Befugnis einzeln prüfen; weite Klauseln auf den tatsächlich gewünschten Auftrag begrenzen |
| Datenschutzeinwilligung | Regelt die Verarbeitung personenbezogener Daten | Zwecke der Verarbeitung, Empfänger, ggf. besondere Kategorien wie Gesundheitsdaten | Zwecke und Empfänger müssen konkret benannt sein; eine allgemeine Vollmacht ersetzt keine Einwilligung |
| Versicherungsvertrag | Regelt das eigentliche Versicherungsprodukt | Leistungen, Beiträge, Laufzeit, Kündigungsrechte des konkreten Vertrags | Entsteht nur durch deinen Antrag und die Annahme des Versicherers – nicht durch die Vollmacht selbst |
Der praktische Knackpunkt: Eine einzige Unterschrift unter einem Formular kann mehrere dieser Erklärungen gleichzeitig umfassen. Wer unterschreibt, hat dann möglicherweise einen Maklervertrag geschlossen, eine Vollmacht erteilt und in die Datenverarbeitung eingewilligt – alles mit einem Strich. Lies deshalb jedes Formular so, als wären es vier separate Dokumente, und prüfe, welche Erklärung du mit deiner Unterschrift tatsächlich abgibst.
Ein hilfreicher Merksatz für die Durchsicht: Der Maklervertrag beantwortet die Frage „Was schuldet der Makler mir?", die Vollmacht die Frage „Was darf der Makler nach außen?", die Datenschutzeinwilligung die Frage „Was passiert mit meinen Daten?" und der Versicherungsvertrag die Frage „Was ist eigentlich versichert?". Wenn du zu jeder dieser vier Fragen eine klare Antwort im Formular findest, hast du die wichtigste Hürde genommen. Wo eine Antwort fehlt oder unklar ist, liegt ein Prüfpunkt vor.
Besonders sensibel ist der Bereich Gesundheitsdaten. Aus einer allgemein formulierten Vollmacht allein lässt sich nicht ableiten, dass der Makler Gesundheitsdaten verarbeiten oder an Dritte weitergeben darf. Dafür kann eine ausdrückliche, gesonderte Einwilligung erforderlich sein; die konkrete Rechtsgrundlage sollte geprüft werden. Wenn dein Formular eine solche Klausel enthält, prüfe sie gesondert – und frage nach, wenn Zweck oder Empfängerkreis unklar bleiben. Das gilt besonders bei Sparten, in denen Gesundheitsdaten eine Rolle spielen, etwa der Berufsunfähigkeits-, Kranken- oder Risikolebensversicherung.
Welche Befugnisse kann eine Maklervollmacht enthalten?
Der Umfang einer Maklervollmacht ist nicht gesetzlich festgelegt – er ergibt sich aus dem Wortlaut. In der Praxis tauchen bestimmte Klauseltypen immer wieder auf. Die folgenden Musterpassagen zeigen, wie solche Formulierungen aussehen können, welche praktische Wirkung sie haben, wie weit sie reichen können und wie du sie sinnvoll begrenzt. Die Muster sind Verständnishilfen, keine rechtssichere Universalvollmacht zum ungeprüften Unterschreiben.
Beim Lesen der Muster hilft eine einfache Sortierung: Manche Klauseln sind reine Informationsbefugnisse – der Makler sammelt Wissen für dich. Andere sind Empfangsbefugnisse – der Makler wird zur Poststelle für Versicherungsschreiben. Wieder andere sind Handlungsbefugnisse – der Makler kann deine Vertragslage tatsächlich verändern. Diese drei Ebenen bauen in der Praxis oft aufeinander auf, müssen es aber nicht. Du kannst jede Ebene einzeln erteilen, einzeln begrenzen oder einzeln ausschließen.
Auskünfte einholen
Musterpassage: „Der Makler ist bevollmächtigt, bei den benannten Versicherungsunternehmen Auskünfte zu den vom Auftraggeber benannten Versicherungsverträgen einzuholen."
| Praktische Wirkung | Mögliche Reichweite | Mögliche Begrenzung |
|---|---|---|
| Der Makler erhält vom Versicherer Informationen zu Vertragsstand, Beiträgen, Leistungen und Vertragsdetails | Je nach Formulierung alle deine Verträge bei allen Versicherern oder nur benannte Verträge; zeitlich unbefristet oder befristet | Auf bestimmte Versicherer, konkrete Policen, einen Zeitraum und den Auskunftszweck beschränken |
Eine Auskunftsvollmacht beschränkt die Befugnis regelmäßig stärker als eine Vollmacht für Vertragsänderungen oder Kündigungen und kann für einen Vergleich ausreichen: Ohne Informationen zu deinen bestehenden Verträgen kann der Makler weder vergleichen noch beraten. Problematisch wird sie erst, wenn sie pauschal alle Versicherer und alle Verträge erfasst, obwohl du nur einen einzelnen Vertrag prüfen lassen wolltest.
Prüfe bei dieser Klausel drei Dinge: Erstens die benannten Versicherer – steht eine konkrete Liste im Formular oder eine Generalklausel? Zweitens die benannten Verträge – sind Policennummern oder zumindest Sparten genannt? Drittens den Zweck – ist erkennbar, wofür die Auskünfte verwendet werden sollen, etwa für einen Vergleich, eine Bestandsaufnahme oder die laufende Betreuung? Je präziser diese drei Angaben sind, desto besser kannst du später nachvollziehen, welche Zugriffe der Makler tatsächlich hatte.
Unterlagen und Erklärungen empfangen
Musterpassage: „Der Makler ist bevollmächtigt, Versicherungsunterlagen, Policen, Nachträge und sonstige Erklärungen der Versicherer für den Auftraggeber in Empfang zu nehmen."
| Praktische Wirkung | Mögliche Reichweite | Mögliche Begrenzung |
|---|---|---|
| Schreiben des Versicherers gehen an den Makler; je nach Ausgestaltung erreichen sie dich nicht mehr unmittelbar | Kann sämtliche Korrespondenz umfassen, einschließlich fristauslösender Erklärungen wie Beitragsanpassungen oder Kündigungen des Versicherers | Auf Kopien beschränken (Original geht weiterhin an dich) oder auf bestimmte Vorgänge und Dokumentarten eingrenzen |
Konkret solltest du drei Fragen stellen, bevor du eine Empfangsvollmacht unterschreibst: Wie schnell leitet der Makler eingehende Schreiben an dich weiter – und auf welchem Weg? Gibt es ein dokumentiertes Fristenmanagement, oder hängt die Weiterleitung von einzelnen Personen ab? Und was passiert mit der Korrespondenz, wenn die Zusammenarbeit endet? Wer diese Fragen schriftlich beantwortet bekommt, hat die Empfangsvollmacht unter Kontrolle. Wer sie nicht stellt, merkt ihre Reichweite oft erst, wenn eine Frist bereits gelaufen ist.
Verträge ändern
Musterpassage: „Der Makler ist bevollmächtigt, bestehende Versicherungsverträge des Auftraggebers zu ändern."
| Praktische Wirkung | Mögliche Reichweite | Mögliche Begrenzung |
|---|---|---|
| Der Makler kann rechtsverbindliche Änderungserklärungen in deinem Namen abgeben – etwa Tarifanpassungen, Leistungsänderungen oder Adress- und Bezugsrechtsänderungen | Kann bei weit formulierten Klauseln sämtliche bestehenden Verträge und jede Art von Änderung umfassen | Auf benannte Verträge und bestimmte Änderungsarten beschränken; Änderungen nur im Einzelfall mit deiner vorherigen schriftlichen Freigabe erlauben |
Die Änderungsbefugnis ist eine eigenständige Handlungsvollmacht und von der Kündigungsbefugnis zu trennen. Wer dem Makler erlaubt, Verträge anzupassen, erlaubt ihm damit nicht automatisch, Verträge auch zu beenden. Prüfe daher, ob Änderung und Kündigung im Formular getrennt geregelt sind – und ob die Änderungsbefugnis an deine Freigabe im Einzelfall gekoppelt ist.
Verträge kündigen
Musterpassage: „Der Makler ist bevollmächtigt, bestehende Versicherungsverträge des Auftraggebers zu kündigen."
| Praktische Wirkung | Mögliche Reichweite | Mögliche Begrenzung |
|---|---|---|
| Der Makler kann Kündigungen in deinem Namen wirksam gegenüber Versicherern erklären; der Vertrag endet dann ohne dein weiteres Zutun | Kann bei weit formulierten Klauseln sämtliche bestehenden Verträge umfassen, auch solche, die du behalten willst | Kündigungen ausdrücklich ausschließen oder nur für benannte Verträge und nur mit deiner vorherigen schriftlichen Freigabe im Einzelfall erlauben |
Die Kündigungsbefugnis ist die weitreichendste Handlungsvollmacht, weil sie bestehenden Schutz endgültig beenden kann. Sie sollte zu deinem tatsächlichen Auftrag passen: Wer nur einen Vergleich oder eine Beratung wünscht, braucht sie nicht. Wichtig ist außerdem die Einordnung: Ein späterer Widerruf der Vollmacht kündigt bestehende Versicherungsverträge nicht automatisch und macht bereits wirksam abgegebene Kündigungen nicht pauschal rückgängig.
Neue Verträge beantragen
Musterpassage: „Der Makler ist bevollmächtigt, neue Versicherungsverträge für den Auftraggeber zu beantragen."
| Praktische Wirkung | Mögliche Reichweite | Mögliche Begrenzung |
|---|---|---|
| Der Makler kann Anträge in deinem Namen stellen und damit den Abschluss neuer Verträge einleiten, für die du Beiträge zahlen musst | Kann bei weit formulierten Klauseln beliebige Sparten und Versicherer umfassen | Neuabschlüsse ausdrücklich ausschließen oder nur mit deiner vorherigen schriftlichen Freigabe pro Antrag erlauben |
Die Beantragungsbefugnis ist von Änderung und Kündigung klar abzugrenzen: Sie schafft neue Verpflichtungen statt bestehende zu verändern oder zu beenden. Auch eine weitreichende Handlungsvollmacht ersetzt dabei nicht deine Entscheidung. Der Makler darf nur das tun, was die Vollmacht deckt – und du kannst den Umfang vor der Unterschrift begrenzen. Ein praktischer Mittelweg, der in guten Formularen vorkommt: Die Handlungsbefugnis wird erteilt, aber an eine vorherige Freigabe gekoppelt. Der Makler darf dann etwa eine Kündigung oder einen Antrag nur aussprechen beziehungsweise stellen, wenn du den Schritt im Einzelfall schriftlich bestätigt hast. So bleibt die Entscheidung bei dir, während der Makler die Umsetzung übernimmt. Wenn dein Formular eine unbeschränkte Handlungsvollmacht enthält, du aber eigentlich nur beraten werden willst, ist genau diese Freigabelösung ein sinnvoller Verhandlungspunkt.
Untervollmacht und Befreiung vom Verbot des Insichgeschäfts
Zwei Klauseln fallen bei der Durchsicht häufig durch, weil sie sperrig klingen. Beide solltest du kennen, ohne sie pauschal als unwirksam abzustempeln:
- Untervollmacht: Der Makler darf weitere Personen oder Unternehmen einschalten und ihnen deine Vertretungsmacht ganz oder teilweise übertragen. Praktisch relevant, wenn der Makler mit Spezialisten, Rückversicherungsportalen oder Kooperationspartnern arbeitet. Prüfe, ob die Weitergabe an Dritte benannt und begrenzt ist.
- Befreiung vom Verbot des Insichgeschäfts: Nach § 181 BGB darf ein Bevollmächtigter grundsätzlich nicht mit sich selbst im Namen des Vollmachtgebers ein Rechtsgeschäft abschließen. Manche Formulare befreien den Makler von diesem Verbot. Das kann in bestimmten Konstellationen praktisch relevant sein, sollte aber bewusst und verstanden erteilt werden.
Bei beiden Klauseln entscheiden Wortlaut und Einzelfall über Wirkung und Sinnhaftigkeit. Wenn dir unklar ist, was eine Formulierung konkret erlaubt, frage schriftlich nach oder hole rechtliche Beratung ein, bevor du unterschreibst. Gerade bei der Untervollmacht lohnt die Nachfrage, welche Dritten konkret gemeint sind: Ein benannter Kooperationspartner für Spezialsparten ist etwas anderes als eine unbegrenzte Weitergabemöglichkeit an beliebige Dritte.
Ist eine Maklervollmacht gefährlich? Diese Punkte prüfst du
Die Frage, ob eine Maklervollmacht gefährlich ist, lässt sich nicht pauschal beantworten. Das Risiko hängt von drei Faktoren ab: der Reichweite der Klauseln, der Transparenz des Maklers und deiner eigenen Kontrolle. Eine weit gefasste Klausel ist nicht automatisch unwirksam – aber sie sollte zu dem Auftrag passen, den du tatsächlich erteilen willst. Wer nur einen Vertrag vergleichen lassen möchte, braucht keine Kündigungsbefugnis für den gesamten Versicherungsbestand. Zur rechtlichen Einordnung vorformulierter Bedingungen lohnt auch ein Blick auf die Ausarbeitung des Deutschen Bundestags zu den Allgemeinen Geschäftsbedingungen von Versicherungsmaklern.
Hilfreich ist ein Blick auf die typischen Problemkonstellationen: Ärger entsteht in der Praxis selten durch die Vollmacht als solche, sondern durch die Lücke zwischen dem, was du erteilen wolltest, und dem, was im Formular steht. Wer einen reinen Vergleichsauftrag erteilt und ein Formular mit unbefristeter Vollmacht über alle Verträge samt Kündigungs- und Abschlussbefugnis unterschreibt, hat diese Lücke selbst geschaffen – meist aus Unkenntnis. Genau diese Lücke schließt du mit einer systematischen Prüfung.
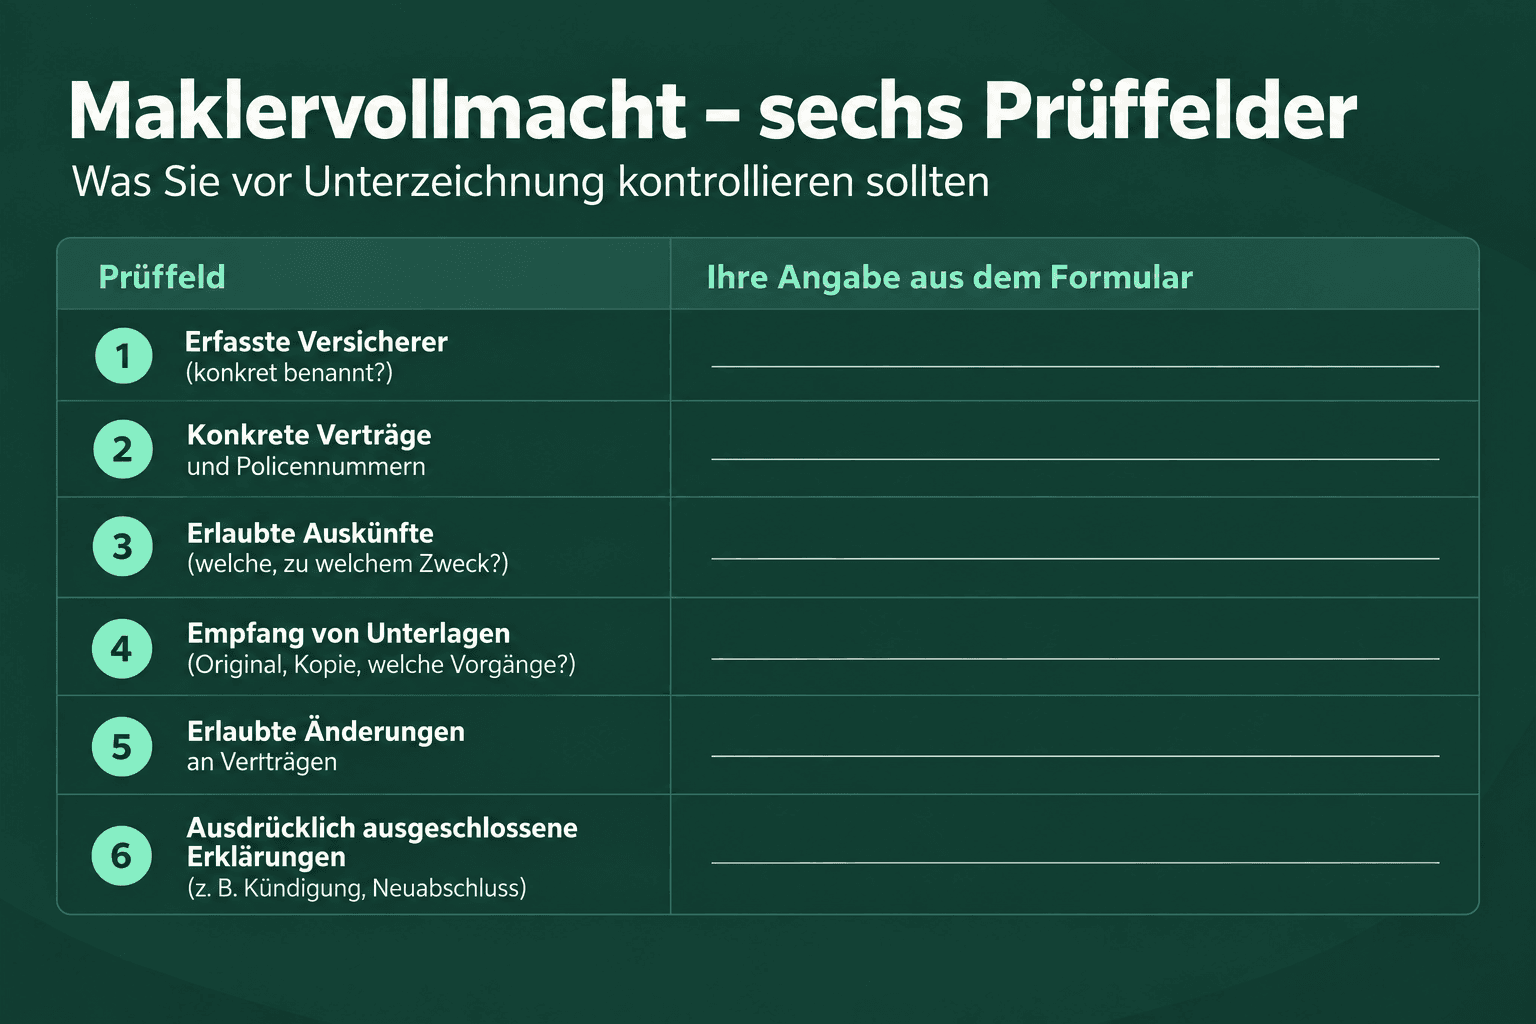
Gehe vor der Unterschrift diese Prüfpunkte durch:
- Erfasste Versicherer und Verträge: Sind konkrete Versicherer und Policen benannt – oder pauschal „alle bestehenden und künftigen Verträge"?
- Aktive Handlungsvollmachten: Darf der Makler nur Auskünfte einholen, oder auch Verträge ändern, kündigen und neue beantragen?
- Empfangsvollmacht: Kann der Makler Erklärungen des Versicherers wirksam für dich empfangen – und wie werden Fristen überwacht?
- Laufzeit: Gilt die Vollmacht unbefristet, bis zum Widerruf, oder ist sie zeitlich begrenzt?
- Untervollmacht: Darf der Makler Dritte einschalten, und ist die Weitergabe begrenzt?
- Datenweitergabe: Ist eine separate, konkret informierte Einwilligung zur Verarbeitung besonderer Daten wie Gesundheitsdaten enthalten?
- Ausgeschlossene Erklärungen: Sind bestimmte Handlungen – etwa Kündigungen oder Neuabschlüsse – ausdrücklich ausgenommen?
Wenn du bei einem dieser Punkte keine klare Antwort im Formular findest, ist das ein Signal zum Nachfragen – nicht zwingend ein Warnsignal. Seriöse Makler erklären ihre Formulare und passen den Umfang an deinen Auftrag an. Umgekehrt gilt: Ein Makler, der Nachfragen zum Vollmachtsumfang ausweicht oder auf eine unbegrenzte Universalvollmacht besteht, obwohl du nur einen Vergleich wünschst, liefert dir selbst ein Kriterium für die Entscheidung.
Prüfblatt für deine Maklervollmacht
Nutze dieses Prüfblatt, bevor du ein Formular unterschreibst. Trage die Antworten direkt aus dem Formular zusammen oder frage sie beim Makler schriftlich an. Was du nicht beantworten kannst, ist ein offener Punkt – und offene Punkte gehören vor die Unterschrift, nicht danach.
Ein Beispiel für eine sachliche Begrenzung, die du mit dem Makler vereinbaren kannst:
„Die Vollmacht gilt ausschließlich zur Einholung von Auskünften zu den benannten Verträgen. Sie umfasst keine Kündigung, Änderung, Vermittlung oder Beantragung neuer Versicherungsverträge."
Sei dir dabei über die Konsequenz im Klaren: Eine Einschränkung muss zu dem Service passen, den du erwartest. Für einen einmaligen Vergleich zweier Policen kann eine auf die Auskunftseinholung begrenzte Vollmacht ausreichen. Eine erforderliche Datenschutzgrundlage oder separate Einwilligung, insbesondere für Gesundheitsdaten, bleibt davon unberührt und ist gesondert zu prüfen. Wenn du dagegen eine laufende Betreuung deines gesamten Versicherungsbestands wünschst, wird der Makler weitere Befugnisse brauchen – etwa für die Kommunikation mit Versicherern oder die Verwaltung von Vertragsänderungen. Die richtige Vollmacht ist also nicht die engste, sondern die, die deinen Auftrag abbildet.
Praktisch bewährt hat sich ein zweistufiges Vorgehen: Begrenze die Vollmacht zunächst auf das, was für den aktuellen Anlass nötig ist, und erweitere sie später schriftlich, wenn sich die Zusammenarbeit vertieft. Eine nachträgliche Erweiterung ist jederzeit möglich und unkompliziert. Eine nachträgliche Begrenzung sollte klar dokumentiert und den betroffenen Dritten mitgeteilt werden; dafür kommen ein Teilwiderruf oder ein Widerruf mit engerer Neuerteilung in Betracht. Wer klein anfängt, behält die Kontrolle, ohne sich etwas zu verbauen.
Maklervollmacht widerrufen: Ablauf und wichtige Grenzen
Du kannst eine Maklervollmacht grundsätzlich widerrufen. § 168 BGB bestimmt, dass das Erlöschen der Vollmacht sich nach dem zugrunde liegenden Rechtsverhältnis richtet und die Vollmacht widerruflich ist, sofern sich aus diesem Rechtsverhältnis nichts anderes ergibt. Das heißt: Der Widerruf ist der Regelfall, aber nicht absolut – im Einzelfall können sich aus dem Maklervertrag Einschränkungen ergeben. Prüfe deshalb immer beide Dokumente zusammen.
So gehst du beim Widerruf der Maklervollmacht Schritt für Schritt vor:
- Konkretes Dokument benennen: Bezeichne die Vollmacht eindeutig – mit Datum, Formularbezeichnung und gegebenenfalls den erfassten Verträgen. Ein pauschales „ich widerrufe alles" führt im Streitfall zu Auslegungsproblemen.
- Zugang nachweisbar machen: Übermittle den Widerruf so, dass du den Zugang belegen kannst – etwa per Einschreiben oder mit einer dokumentierten Übermittlungsbestätigung. Der Widerruf sollte dem Makler und den betroffenen Dritten nachweisbar zugehen; seine Wirkung gegenüber Dritten ist einzelfallabhängig.
- Betroffene Versicherer informieren: Teile den Versicherern, bei denen der Makler für dich tätig werden konnte, mit, dass die Vollmacht erloschen ist. So vermeidest du, dass der Makler im Außenverhältnis weiter als dein Vertreter behandelt wird.
- Weitere Zugriffe prüfen: Kläre, ob Untervollmachten bestanden, ob Dritte eingeschaltet wurden und ob laufende Vorgänge – etwa offene Leistungsfälle oder laufende Fristen – betroffen sind.
- Rückgabe der Urkunde verlangen: Wurde dir oder dem Makler eine Vollmachtsurkunde ausgestellt, fordere ihre Rückgabe. Nach § 175 BGB ist der Bevollmächtigte nach Erlöschen der Vollmacht verpflichtet, die Urkunde dem Vollmachtgeber zurückzugeben; ein Zurückbehaltungsrecht steht ihm nicht zu.
Der dritte Schritt wird in der Praxis am häufigsten unterschätzt. Der Widerruf gegenüber dem Makler allein sorgt nicht automatisch dafür, dass auch die Versicherer von dem Erlöschen erfahren. Solange ein Versicherer nichts Gegenteiliges weiß, kann er den Makler im Außenverhältnis weiter als deinen Vertreter behandeln. Eine Information an die betroffenen Versicherer kann helfen, die geänderte Vertretungslage zu dokumentieren; ihre Wirkung gegenüber Dritten ist einzelfallabhängig. Halte auch diese Mitteilungen mit Datum und Versandnachweis fest.
Zwei Grenzen solltest du kennen, um falsche Erwartungen zu vermeiden. Erstens: Die Wirkung des Widerrufs gegenüber Dritten und das Schicksal bereits abgegebener Erklärungen sind einzelfallabhängig. Der Widerruf beseitigt nicht rückwirkend sämtliche Geschäfte, die der Makler zuvor wirksam abgeschlossen hat. Zweitens: Der Widerruf der Vollmacht ist nicht dasselbe wie die Kündigung des Maklervertrags. Wer die Zusammenarbeit vollständig beenden will, muss beides prüfen – die Kündigung des Maklervertrags und die Beendigung der Betreuung sind eigenständige Schritte, die wir im Ratgeber zum Thema Versicherungsmakler wechseln ausführlich behandeln. Und noch einmal, weil es so häufig missverstanden wird: Der Widerruf der Vollmacht kündigt keine deiner Versicherungen. Deine Verträge laufen unverändert weiter, bis du selbst oder ein bevollmächtigter Vertreter sie kündigst.
Plane beim Widerruf außerdem die Übergangszeit ein. Zwischen dem Zugang des Widerrufs beim Makler und der Information der Versicherer können Tage vergehen, in denen Post weiterhin beim Makler eingeht. Wenn in dieser Zeit fristauslösende Schreiben zu erwarten sind – etwa im Rahmen eines laufenden Leistungsfalls oder einer Beitragsanpassung –, informiere die Versicherer vorrangig und bitte um direkte Zustellung an dich. Dokumentiere offene Vorgänge schriftlich, damit beim Betreuungswechsel nichts liegen bleibt.
Fiktiver Fall: Nur zwei Policen vergleichen
Ein Beispiel zeigt, wie die Prüfung in der Praxis aussieht. Eine Kundin möchte lediglich zwei bestehende Lebensversicherungen vergleichen lassen – Beitrag, Leistung, mögliche Alternativen. Der Makler legt ihr ein Standardformular vor, das neben der Auskunftsbefugnis auch die Empfangsvollmacht, die Befugnis zu Vertragsänderungen und Kündigungen sowie die Beantragung neuer Verträge umfasst – unbefristet und mit Untervollmacht.
Passende Nachfragen der Kundin wären:
- Welche Versicherer und welche Verträge erfasst die Vollmacht konkret – nur die zwei benannten Policen oder alle?
- Geht es nur um Auskünfte und eine Empfehlung, oder soll der Makler auch Anträge stellen und Erklärungen empfangen dürfen?
- Ist eine Untervollmacht enthalten, und an wen darf weitergegeben werden?
- Wie lange gilt die Vollmacht, und wie endet sie?
Eine zum Auftrag passende Begrenzung sähe so aus: Die Vollmacht wird auf die zwei benannten Verträge und die Einholung von Auskünften beschränkt; Kündigungen, Änderungen und Neuabschlüsse werden ausdrücklich ausgeschlossen; die Laufzeit wird auf den Vergleichszeitraum begrenzt. Damit bekommt der Makler genau die Ermächtigung, die er für den Auftrag braucht – nicht mehr.
Der Fall zeigt auch, was die Begrenzung nicht leistet: Sie verhindert keine Beratung und keinen Vergleich. Der Makler kann die Auskünfte einholen, die beiden Policen auswerten, Alternativen vorschlagen und eine Empfehlung abgeben – alles innerhalb der engen Vollmacht. Entscheidet sich die Kundin später für einen Wechsel, kann sie die Vollmacht für diesen konkreten Schritt erweitern oder die Anträge selbst unterschreiben. Die enge Vollmacht bremst also nicht den Service, sondern nur den ungeprüften Zugriff.
Ein zweiter Aspekt wird oft übersehen: Wenn die Kundin später die Betreuung entzieht, dürfen offene Leistungsfälle und laufende Fristen nicht unbeachtet bleiben. Läuft etwa ein Leistungsantrag aus einer Berufsunfähigkeitsversicherung, muss geklärt sein, wer den Vorgang weiterverfolgt und welche Fristen warten. Halte solche Punkte beim Entzug der Betreuung schriftlich fest.
FAQ zur Maklervollmacht
Was darf ein Versicherungsmakler mit Vollmacht?
Nur das, was der konkrete Wortlaut der Vollmacht vorsieht – und nur gegenüber den benannten Dritten. Auskunft einholen, Unterlagen empfangen, Verträge ändern und Verträge kündigen sind unterschiedliche Befugnisse, die einzeln erteilt und einzeln begrenzt werden können. Eine Vollmacht zur Auskunftseinholung erlaubt keine Kündigung.
Ist eine Maklervollmacht gefährlich?
Nicht pauschal. Das Risiko hängt von Reichweite, Transparenz und Kontrolle ab. Weit gefasste Klauseln mit Kündigungs- und Abschlussbefugnis solltest du prüfen und auf deinen tatsächlichen Auftrag begrenzen. Eine enge Auskunftsvollmacht für benannte Verträge kann für eine Beratung ausreichen; ihre konkrete Reichweite hängt vom Wortlaut ab.
Was passiert beim Widerruf der Maklervollmacht?
Die Vertretungsmacht soll für die Zukunft enden. Benenne das konkrete Dokument, mache den Zugang nachweisbar, informiere die betroffenen Versicherer und verlange die Rückgabe der Vollmachtsurkunde. Der Widerruf kündigt weder deine Versicherungsverträge noch automatisch den Maklervertrag, und bereits abgegebene Erklärungen werden nicht pauschal rückgängig gemacht.
Brauche ich Maklervertrag und Maklervollmacht?
Beide erfüllen verschiedene Funktionen: Der Maklervertrag regelt Auftrag und Pflichten, die Vollmacht die Vertretung gegenüber Dritten. Ein einziges Formular kann beides enthalten. Halte die Dokumente gedanklich auseinander und prüfe jede Erklärung, die du mit deiner Unterschrift abgibst.
Fazit: Vor der Unterschrift den Umfang festlegen
Die Maklervollmacht ist ein nützliches Werkzeug – sofern ihr Umfang zu deinem Auftrag passt. Drei Schritte bringen dich sicher ans Ziel: Zerlege jedes Formular gedanklich in seine vier Dokumentteile (Auftrag, Vollmacht, Datenschutz, Vertrag), markiere die einzelnen Befugnisse und prüfe sie gegen deinen tatsächlichen Auftrag, und kläre offene Punkte schriftlich, bevor du unterschreibst. Weitere Grundlagen rund um deine Geldanlage und Verträge findest du in unserem Bereich Finanzwissen. Bei strittigen Vollmachten, unklaren Klauseln oder laufenden Fristen ist eine rechtliche Einzelfallprüfung der richtige Weg.
Quellen und weiterführende Informationen
- 01§ 167 BGBBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 02§ 59 VVGBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 03AGB von Versicherungsmaklern · WD 7 – 139/16Deutscher Bundestag · Wissenschaftliche Dienste · Quellenstand 14.09.2026
- 04§ 168 BGBBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 05§ 175 BGBBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026