Das Wichtigste in Kürze
- Nettopolice bedeutet nicht kostenfrei: Abschluss- und Vertriebskosten sind nicht in gleicher Weise in der Prämie einkalkuliert, aber Produktkosten, Fondsgebühren und eine separate Vergütung fallen trotzdem an.
- Nur die Gesamtsumme entscheidet: Vergleiche Versicherungs-, Fonds-, Transaktions- und Vergütungskosten über denselben Zeitraum, denselben Beitrag und dieselbe Anlage.
- Effektivkosten ersetzen keine Honorarprüfung: Die Kosteninformationen des Versicherers nach § 2 Abs. 1 VVG-InfoV bilden nicht automatisch ein zusätzlich vereinbartes Honorar ab.
- Das vorzeitige Ende verändert alles: Rückkaufswert, offene Honorarraten und Vertragsbedingungen können das Ergebnis bei einer Beendigung nach wenigen Jahren deutlich verschieben.
- Vertrag schlägt Marktbehauptung: Antworten aus deinen konkreten Vertragsunterlagen sind verlässlicher als pauschale Aussagen darüber, was „üblich“ oder „günstig“ sei.
Eine Nettopolice verspricht auf den ersten Blick einen einfachen Vorteil: Im Tarif sind keine Abschluss- und Vertriebskosten in der üblichen Form einkalkuliert, deshalb soll mehr von deinem Beitrag in der Anlage ankommen. Ob das nach Abzug des separat vereinbarten Honorars tatsächlich stimmt, beantwortet keine Werbeaussage und keine einzelne Prozentzahl, sondern nur ein vollständiger Kostenvergleich über denselben Zeitraum. Dieser Ratgeber zeigt dir, was eine Nettopolice von einem Bruttotarif unterscheidet, welche Kosten du in den Vergleich aufnehmen musst, wie du zwei Angebote mit einem Raster fair gegenüberstellst und was bei einer vorzeitigen Beendigung zu prüfen ist.
Die zentrale Frage lautet: Spart ein Tarif ohne einkalkulierte Abschlussprovision nach Berücksichtigung des separaten Honorars tatsächlich Geld? Die ehrliche Antwort: manchmal ja, manchmal nein – und pauschal lässt sich das nicht entscheiden. Entscheidend ist die Summe aus Versicherungskosten, Fondskosten, Transaktionskosten und der vereinbarten Vergütung, betrachtet über die geplante Laufzeit und zusätzlich anhand eines Szenarios mit vorzeitiger Beendigung.
| Modell | Kostenstruktur |
|---|---|
| Nettotarif | Separat ausgewiesenes Honorar plus Produktkosten |
| Bruttotarif | Eingerechnete Abschluss- plus laufende Kosten |
Was ist eine Nettopolice? Nettotarif und Bruttotarif im Vergleich
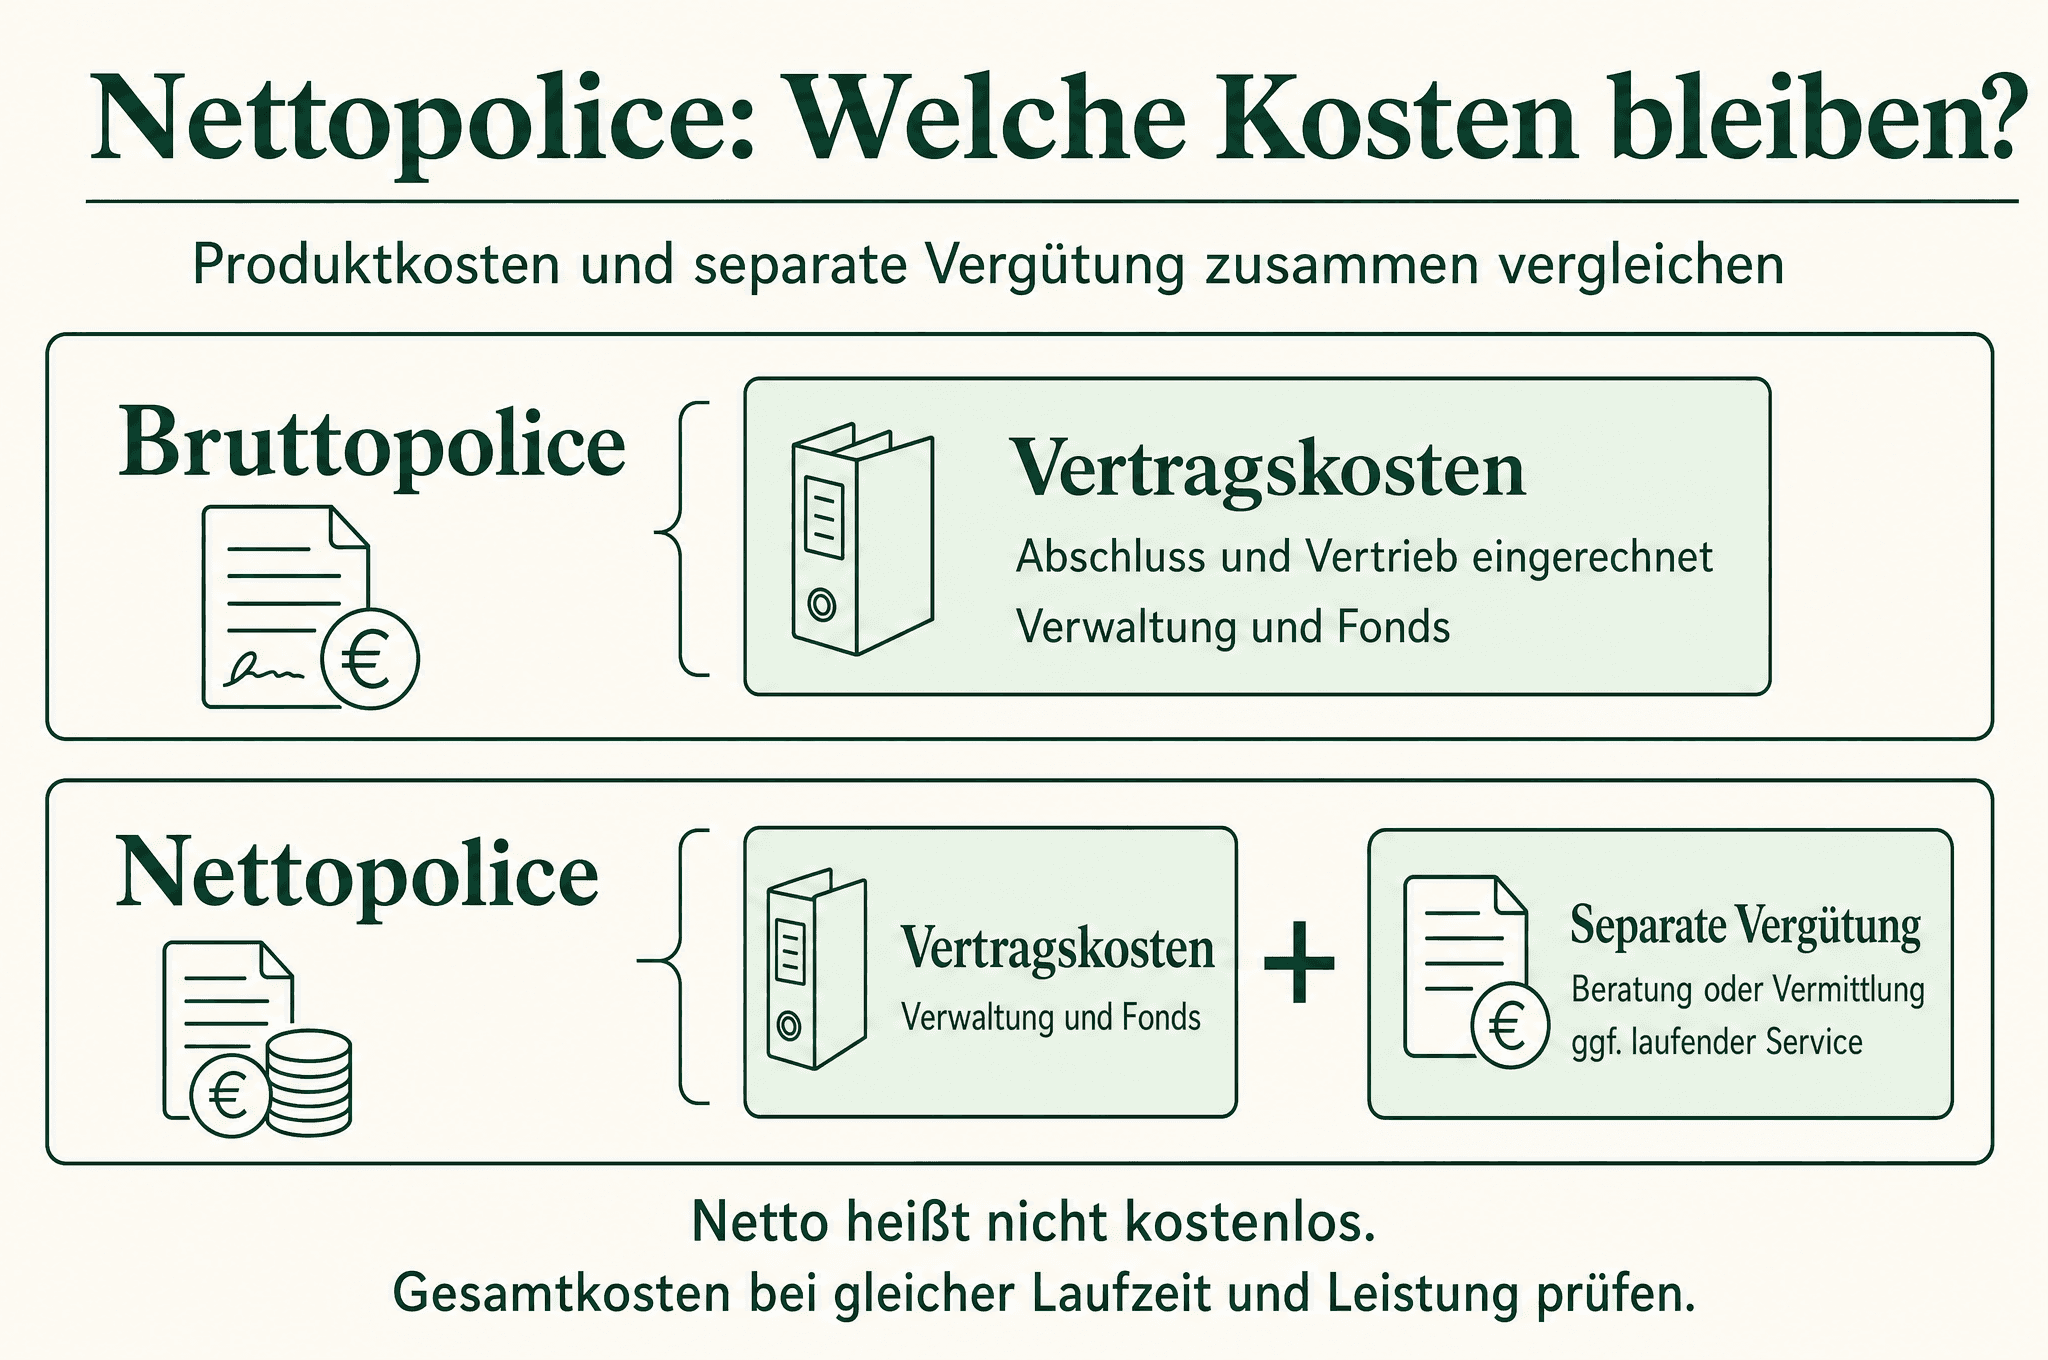
Eine Nettopolice – auch Nettotarif, Nettoprodukt oder Honorartarif genannt – ist ein Versicherungsvertrag, bei dem die Kosten der Vermittlung nicht oder nicht in voller Höhe in die Versicherungsprämie eingerechnet sind. Typischerweise geht es um fondsgebundene Rentenversicherungen oder Lebensversicherungen, also um Produkte mit langer Laufzeit und laufenden Sparbeiträgen. Statt über die Prämie vergütet zu werden, erhält der Vermittler oder Berater ein separat vereinbartes Honorar, das du als Kunde direkt zahlst – einmalig, in Raten oder als laufende Betreuungsvergütung.
Demgegenüber steht der Bruttotarif: Hier sind Abschluss- und Vertriebskosten in der Prämie einkalkuliert. Der Vermittler erhält eine Provision aus den Mitteln des Versicherers, die wiederum aus deinen Beiträgen finanziert wird. Du siehst diese Vergütung nicht als separate Rechnung, sie ist aber wirtschaftlich vorhanden und verteilt sich häufig über die ersten Vertragsjahre. Wichtig ist: Das Vergütungssystem ist nicht dasselbe wie die Produktkosten. Auch ein Bruttotarif hat Verwaltungskosten, Risikokosten und Fondskosten; auch ein Nettotarif hat sie. Der Unterschied liegt zunächst nur darin, wie die Vermittlung bezahlt wird.
Bei welchen Vertragsarten dir Nettotarife begegnen
Nettotarife werden vor allem in der privaten Altersvorsorge angeboten. Am häufigsten findest du sie bei fondsgebundenen Rentenversicherungen in der sogenannten dritten Schicht, also in der privaten, nicht staatlich geförderten Vorsorge. Aber auch bei Basisrenten (Rürup-Rente) und teilweise bei betrieblicher Altersversorgung oder Riester-Verträgen existieren Varianten ohne klassische Abschlussprovision. Für den Kostenvergleich ist das Produktlabel dabei nachrangig: Ob ein Vertrag gefördert ist oder nicht, verändert die steuerliche Behandlung und die Verfügbarkeit, nicht aber die Grundlogik des Vergleichs. In jeder Schicht gilt dieselbe Prüffrage: Wie hoch ist die Summe aus Produktkosten, Anlagekosten und Vergütung – und wie verteilt sie sich über die Zeit?
Vier Vergütungs- und Kostenarten sauber trennen
Damit du Angebote vergleichen kannst, lohnt es sich, vier Größen auseinanderzuhalten, die in der Praxis oft vermischt werden:
- Beratungsvergütung: Bezahlung für Beratungsleistung, etwa Analyse deiner Situation, Tarifvergleich, Dokumentation oder spätere Vertragsbetreuung. Sie wird direkt mit dir vereinbart und kann einmalig oder laufend anfallen.
- Vermittlungsvergütung: Vergütung für die Zusammenführung und den Abschluss des Vertrags. Im Bruttomodell läuft sie über die Provision des Versicherers, im Nettomodell kann sie als separates Vermittlungshonorar vereinbart sein.
- Produktverwaltung: Kosten des Versicherers für Vertragsverwaltung, Risikoschutz und Kapitalverwaltung. Diese Kosten entstehen in beiden Modellen.
- Fondsgebühren: Laufende Kosten der im Vertrag verwendeten Investmentfonds, etwa Managementgebühren. Fondsgebühren hängen vor allem vom gewählten Fonds und den jeweiligen Vertragsbedingungen ab.
Diese Trennung ist keine Formsache. Sie entscheidet darüber, was du bei einer Kündigung noch schuldest, was in den offiziellen Kosteninformationen des Versicherers steht und was zusätzlich zu prüfen ist. Sie schützt dich auch vor einem verbreiteten Vergleichsfehler: Wenn du im Bruttomodell nur die Effektivkosten betrachtest und im Nettomodell nur das Honorar, vergleichst du zwei unterschiedliche Ausschnitte der Realität. Korrekt ist immer der Blick auf beide Seiten vollständig – beim Bruttotarif inklusive der in der Prämie enthaltenen Vertriebskosten, beim Nettotarif inklusive der separat zu zahlenden Vergütung.
Was „netto“ nicht bedeutet
Der Begriff Nettopolice beschreibt ausschließlich eine Kostenstruktur. Er sagt nichts darüber aus, wie gut die Beratung ist, wie sorgfältig der Tarif ausgewählt wurde oder wie erfolgreich die Anlage läuft. Ein Nettotarif kann mit exzellenter Betreuung verbunden sein – oder mit einer einmaligen Vermittlung ohne jede spätere Leistung. Genauso kann ein Bruttotarif von einem engagierten Vermittler über Jahre betreut werden. Qualität entsteht durch Leistung, nicht durch das Abrechnungsmodell. Wenn du die Nettopolice-Kosten beurteilen willst, prüfe deshalb immer zwei Fragen getrennt: Was kostet das Produkt – und was kostet die Begleitung?
Ein zweiter Irrtum betrifft die Anlage selbst: „Netto“ ist auch keine Aussage über das Fondsangebot oder die zu erwartende Wertentwicklung. Es gibt Nettotarife mit breitem, günstigem Fondsangebot und solche mit enger Auswahl – und umgekehrt gilt dasselbe für Bruttotarife. Wertentwicklung hängt von den gewählten Fonds, deren Kosten und dem Marktverlauf ab. Das Etikett auf dem Tarif beeinflusst davon nichts.
Welche Kosten gehören in den Vergleich?
Bevor Zahlenbeispiele Sinn ergeben, brauchst du eine vollständige Kostenlogik. Ein Vergleich, der nur eine Kostenart betrachtet – etwa nur die Effektivkosten oder nur das Honorar – beantwortet die Kernfrage nicht. Relevant ist die Summe aller Belastungen über denselben Zeitraum.
Einmalige und laufende Vergütung
Beim Nettomodell steht die separate Vergütung im Mittelpunkt. Prüfe dabei vier Punkte: die Höhe (Festbetrag, Prozentsatz der Beitragssumme oder Stundensatz), den Zeitpunkt der Fälligkeit (sofort, ratenweise über die ersten Jahre oder laufend), die Frage der Umsatzsteuer (im Preis enthalten oder zusätzlich) und den Leistungsumfang, den du dafür erhältst. Ein Honorar von beispielsweise 1.200 Euro, das ausschließlich die einmalige Vermittlung abdeckt, ist etwas anderes als ein gleich hohes Honorar inklusive mehrjähriger Vertragsbetreuung, jährlicher Überprüfung der Anlage und Unterstützung bei Vertragsänderungen. Beim Bruttomodell gibt es diese separate Rechnung nicht; die Vergütung steckt in den einkalkulierten Abschluss- und Vertriebskosten, die dir der Versicherer in seinen Kosteninformationen ausweisen muss.
Achte zusätzlich auf die Bemessungsgrundlage, wenn das Honorar prozentual vereinbart ist: Bezieht es sich auf die eingezahlte Beitragssumme, auf die vereinbarte Gesamtbeitragssumme über die volle Laufzeit oder auf das Vertragsguthaben? Bei einer Gesamtbeitragssumme über 35 Jahre können auch kleine Prozentsätze zu beachtlichen Beträgen anwachsen. Und prüfe, ob das Honorar bei späteren Beitragserhöhungen oder Dynamiken erneut anfällt – ein Detail, das in Vergütungsvereinbarungen gern übersehen wird, über Jahrzehnte aber spürbar wird.
Versicherungskosten und Verwaltungskosten
Unabhängig vom Vergütungsmodell erhebt der Versicherer Kosten für die Vertragsverwaltung, für den versicherungstechnischen Risikoschutz und gegebenenfalls für Garantien. Diese Kosten werden unterschiedlich erhoben: als fester Betrag je Vertrag, als Prozentsatz des Beitrags, als Prozentsatz des Vertragsguthabens oder als Mischung daraus. Gerade die Bezugsgröße ist entscheidend: Ein Prozentsatz auf das Guthaben wächst mit der Zeit absolut an, weil dein Vertragsvermögen durch Beiträge und Wertentwicklung steigt. Ein Prozentsatz auf den Beitrag bleibt dagegen bei konstantem Beitrag konstant.
Für die Vergleichbarkeit heißt das: Zwei Tarife mit identisch klingender Kostenquote können sich über die Laufzeit sehr unterschiedlich auswirken, wenn die Bezugsgrößen verschieden sind. Bei kleinen Beiträgen und langer Laufzeit kann ein Fixbetrag je Vertrag relativ schwer wiegen; bei hohen Beiträgen kann umgekehrt eine guthabenbezogene Quote teurer werden als sie aussieht. Lies deshalb in den Kosteninformationen nicht nur die Zahl, sondern immer auch, worauf sie sich bezieht.
Fonds-, Transaktions- und Anlasskosten
In fondsgebundenen Verträgen kommen die laufenden Kosten der gewählten Fonds hinzu. Sie werden nicht auf deiner Beitragsrechnung ausgewiesen, sondern direkt im Fondsvermögen verrechnet und mindern die Wertentwicklung. Zusätzlich können Anlasskosten entstehen: Gebühren für Umschichtungen zwischen Fonds, für Vertragsänderungen, für Zuzahlungen, für Teilauszahlungen oder für eine vorzeitige Beendigung. Manche Tarife bieten eine bestimmte Zahl kostenfreier Umschichtungen pro Jahr, andere berechnen jeden Vorgang. Diese Kosten wirken klein, summieren sich aber über Jahrzehnte.
Praktisch heißt das: Wenn du beide Angebote mit denselben Fonds vergleichst, heben sich die Fondskosten im direkten Vergleich weitgehend auf – sie bleiben aber Teil deiner Gesamtbelastung. Wählt dagegen jeder Anbieter unterschiedliche Fonds, musst du die Fondskosten differenzieren, sonst vergleichst du wieder zwei verschiedene Produkte. Anlasskosten lassen sich nur beurteilen, wenn du realistisch einschätzt, wie oft du sie auslösen wirst: Wer seine Anlage ohnehin nie umschichtet, für den sind Umschichtungsgebühren irrelevant; wer regelmäßig anpassen will, sollte genau hinsehen.
Effektivkosten richtig einordnen
Für die dort erfassten Verträge schreibt § 2 Abs. 1 Nr. 1, 2 und 9 der VVG-Informationspflichtenverordnung vor, dass der Versicherer Kosteninformationen bereitstellen muss: die einkalkulierten Kosten, sonstige Kosten und die Effektivkosten, also die Gesamtkostenbelastung, ausgedrückt als Minderung der Rendite bis zum Beginn der Auszahlungsphase. Diese Kennzahl ist wertvoll, weil sie verschiedene Kostenarten des Versicherers in einer vergleichbaren Größe bündelt.
Zwei Dinge darfst du dabei nicht übersehen. Erstens ist die Effektivkostenangabe eine Information des Versicherers über sein Produkt. Ein separat mit einem Vermittler oder Berater vereinbartes Honorar ist nicht automatisch Teil dieser Kennzahl – es muss zusätzlich eingerechnet werden. Zweitens hängt die Effektivkostenquote von der unterstellten Laufzeit ab: Kosten, die sich auf die Anfangsjahre konzentrieren, verteilen sich bei längerer Laufzeit auf mehr Jahre, wodurch die Kennzahl sinkt. Ein Vergleich zweier Effektivkostenangaben ist daher nur bei gleicher unterstellter Laufzeit fair.
Daraus folgt eine praktische Konsequenz für den Netto-Brutto-Vergleich: Der Bruttotarif enthält seine Vertriebskosten typischerweise in der Effektivkostenangabe, der Nettotarif seine separate Vergütung typischerweise nicht. Wer also die Effektivkosten eines Nettotarifs unverändert mit denen eines Bruttotarifs vergleicht, vergleicht ein Produkt inklusive Vertrieb mit einem Produkt ohne Vertrieb – und unterschätzt die tatsächliche Gesamtbelastung des Nettomodells. Erst wenn du das Honorar gedanklich auf die Laufzeit verteilst und als zusätzliche Belastung hinzurechnest, entsteht ein ebenbürtiges Bild.
An dieser Stelle sei kurz abgegrenzt: Wie die Effektivkosten-Kennzahl im Detail berechnet wird und wie du sie für eine Rentenversicherung selbst nachrechnest, ist ein eigenes Thema. Und die Frage, was Honorarberatung allgemein kostet – unabhängig von einem konkreten Versicherungsprodukt – behandelt der Artikel zu Honorarberater-Kosten. Hier geht es allein um den Gesamtkostenvergleich zwischen Nettotarif und Bruttotarif.
Angebotsraster für den fairen Nettopolice-Vergleich
Der häufigste Fehler beim Vergleich ist, zwei Angebote mit unterschiedlichen Rahmenbedingungen gegenüberzustellen: unterschiedliche Beiträge, unterschiedliche Fonds, unterschiedliche Garantien, unterschiedliche Laufzeiten. Ein günstig erscheinender Tarif, der dafür geringere Garantien oder ein anderes Fondsangebot bietet, ist dann kein direkt gleichwertiger Vergleich – er ist ein anderes Produkt. Das folgende Raster hilft dir, beide Angebote auf dieselbe Basis zu bringen. Fordere fehlende Angaben schriftlich nach, bevor du vergleichst.
| Prüfpunkt | Angebot A (Nettotarif) | Angebot B (Bruttotarif) | Beleg / Frage an den Anbieter |
|---|---|---|---|
| Einmalige Vergütung | Betrag laut Vergütungsvereinbarung eintragen | In den Abschlusskosten der Prämie enthalten | Vergütungsvereinbarung bzw. Produktinformationsblatt |
| Laufende Vergütung / Betreuung | Betrag und Rhythmus eintragen, falls vereinbart | Über laufende Vertriebskosten abgegolten? | Welche Betreuungsleistung ist konkret enthalten? |
| Versicherungskosten | Kosteninformationen des Versicherers | Kosteninformationen des Versicherers | Einkalkulierte Kosten nach § 2 VVG-InfoV |
| Fondskosten | Laufende Kosten der gewählten Fonds | Laufende Kosten der gewählten Fonds | Gleiche Fonds in beiden Angeboten gewählt? |
| Transaktions- / Anlasskosten | Umschichtung, Änderung, Zuzahlung | Umschichtung, Änderung, Zuzahlung | Preisverzeichnis des Tarifs anfordern |
| Laufzeit | Identisch ansetzen | Identisch ansetzen | Beide Angebote auf gleiche Dauer rechnen |
| Sparbeitrag | Identisch ansetzen | Identisch ansetzen | Gleiche Monats- oder Jahresbeiträge |
| Garantien | Beitragsgarantie, Rentenfaktor prüfen | Beitragsgarantie, Rentenfaktor prüfen | Bei unterschiedlichen Garantien: kein Direktvergleich |
| Fondsangebot | Auswahl und Wechseloptionen prüfen | Auswahl und Wechseloptionen prüfen | Sind die gewünschten Fonds enthalten? |
| Rückkaufswerte | Stand nach 3, 5, 10 Jahren anfordern | Stand nach 3, 5, 10 Jahren anfordern | Schriftliche Hochrechnung verlangen |
| Beitragsfreie Leistungen | Werte bei Beitragsfreistellung anfordern | Werte bei Beitragsfreistellung anfordern | Hochrechnung für den Freistellungsfall |
Zwei Anwendungshinweise machen das Raster belastbar. Erstens: Trage nur belastbare Zahlen ein, also Angaben aus Vertragsunterlagen, Kosteninformationen und der Vergütungsvereinbarung – keine mündlichen Zusagen und keine Prospektbeispiele mit fiktiver Rendite. Zweitens: Erfasse die Zahlungszeitpunkte. Ein sofort fälliges Honorar von 1.200 Euro belastet dich anders als eine über fünf Jahre verteilte Ratenzahlung und anders als über die Prämie verteilte Abschlusskosten. Wer Zahlungszeitpunkte ignoriert, vergleicht Beträge, die zu unterschiedlichen Zeitpunkten wirken.
Ein dritter Hinweis betrifft die Zeile „Garantien“: Garantien kosten Renditespielraum, weil der Versicherer für sie Sicherungsvermögen vorhalten muss. Ein Tarif mit hoher Beitragsgarantie und ein Tarif ohne Garantie können deshalb bei gleichen Beiträgen zu systematisch unterschiedlichen Anlageergebnissen führen. Wenn sich die Garantien der beiden Angebote unterscheiden, hast du zwei sinnvolle Optionen: Entweder du lässt dir beide Tarife mit vergleichbarem Garantieniveau anbieten, oder du vergleichst bewusst zwei verschiedene Produkte und bewertest die Garantiedifferenz als eigenen Entscheidungspunkt – aber du tust nicht so, als wäre es ein reiner Preisvergleich.
Wenn du die Rahmenbedingungen deiner Altersvorsorge grundsätzlich festlegen willst – etwa wie hoch deine spätere Rentenlücke ist und welcher Sparbeitrag dafür nötig wäre –, helfen dir die Ratgeber und Rechner im Finanzwissen von TrustyFinance zur Altersvorsorge und zum Sparplan. Erst wenn Beitrag, Anlage und Dauer feststehen, lohnt der Tarifvergleich.

Rechenbeispiel: Wann kann eine Nettopolice über die volle Laufzeit günstiger sein?
Angenommene Ausgangslage: Du vergleichst zwei Angebote mit identischem Sparbeitrag, identischer Fondsanlage und identischer Laufzeit. Modell A ist ein Nettotarif: Du zahlst ein separates Honorar von 1.200 Euro und der Vertrag hat angenommene laufende Gesamtkosten von 0,6 Prozent. Modell B ist ein Bruttotarif: kein separates Honorar, dafür angenommene laufende Gesamtkosten von 1,2 Prozent.
Bevor du rechnest, musst du die Prozentbasis definieren. Im Beispiel beziehen sich die laufenden Gesamtkosten auf das jeweils vorhandene Vertrags- und Anlagevermögen, inklusive Fondskosten. Ob das in einem realen Angebot so ist, prüfst du in den Kosteninformationen: Manche Tarife rechnen auf das Guthaben, andere auf den Beitrag, manche mischen beides. Eine Angabe „0,6 Prozent“ ohne Bezugsgröße ist wertlos.
Warum die einfache Prozentdifferenz in die Irre führt
Die naive Rechnung lautet: 1,2 minus 0,6 ergibt 0,6 Prozentpunkte Unterschied, multipliziert mit der Beitragssumme ergibt die Ersparnis. Diese Rechnung ist falsch, sobald sich die Basis verändert. Bei einer fondsgebundenen Rentenversicherung wächst das Vertragsguthaben Jahr für Jahr durch neue Beiträge und Wertentwicklung. Eine Prozentbelastung auf das Guthaben trifft im ersten Jahr ein kleines Vermögen und im dreißigsten Jahr ein großes. Die absolute Kostendifferenz zwischen 0,6 und 1,2 Prozent ist also nicht konstant, sondern wächst mit dem Guthaben – und sie hängt zusätzlich von der Wertentwicklung ab, die niemand vorher kennt. Aus einer Prozentdifferenz über eine wechselnde Beitragssumme lässt sich deshalb keine garantierte Euro-Ersparnis ableiten.
Zur Veranschaulichung der Mechanik, wiederum rein angenommen: Steht im zehnten Vertragsjahr ein Guthaben von 40.000 Euro im Vertrag, beträgt die jährliche Kostendifferenz zwischen 0,6 und 1,2 Prozent in diesem Jahr 240 Euro. Stehen im fünfundzwanzigsten Jahr 120.000 Euro im Vertrag, sind es in diesem Jahr bereits 720 Euro. Der Vorteil des kostengünstigeren Modells wächst also mit dem Guthaben – aber nur, wenn das Guthaben tatsächlich wächst. Fällt die Wertentwicklung schwächer aus als angenommen, fällt auch die absolute Differenz kleiner aus. Deshalb ist jede Euro-Prognose nur so gut wie ihre Annahmen.
Für einen wirtschaftlich sauberen Vergleich brauchst du stattdessen eine Hochrechnung des Kapitalverlaufs: Wie entwickelt sich das Guthaben in beiden Modellen unter identischen Annahmen, welche Kosten werden wann abgezogen, und welches Ablaufergebnis bleibt jeweils übrig? Genau diese Hochrechnung mit gleichen Annahmen erstellen Versicherer in ihren Angeboten – fordere sie für beide Modelle mit denselben Parametern an.
Das Honorar als Zahlungszeitpunkt-Frage
Die 1.200 Euro Honorar im Beispiel wirken je nach Zahlungsweise unterschiedlich. Wenn du das Geld statt für das Honorar investierst, kann es ab Tag eins in der Anlage arbeiten. Zahlst du es in Raten über die ersten Vertragsjahre, verteilt sich die Belastung, während im Bruttomodell die Abschlusskosten über die Prämie laufen. Eine einmalige Zahlung wirkt anders als eine laufende Belastung – sowohl für deine Liquidität als auch für den Zinseszinseffekt. Wer das Honorar aus dem laufenden Budget zahlt, ohne den Sparbeitrag zu kürzen, hat im Ergebnis mehr angelegt als jemand, der wegen des Honorars den Beitrag reduziert. Diese Verhaltenskomponente gehört zum ehrlichen Vergleich dazu.
Ein zweiter Aspekt des Zahlungszeitpunkts ist die Risikoseite: Eine Sofortzahlung ist geleistet, egal wie lange der Vertrag später tatsächlich läuft. Kündigst du nach wenigen Jahren, hast du das volle Honorar bezahlt, aber nur einen Bruchteil der geplanten Vertragslaufzeit genutzt. Eine Ratenzahlung über die ersten fünf Jahre verteilt dieses Risiko – erzeugt aber die Frage, was mit offenen Raten bei vorzeitigem Ende geschieht. Beide Varianten haben also eigene Vor- und Nachteile, die du in der Vergütungsvereinbarung vor Abschluss klären solltest.
Break-even nur als Rechenfrage verstehen
Die Break-even-Frage lautet: Ab welchem Kostenvorteil über welche Laufzeit kompensiert der Nettotarif das vorgeschossene Honorar? Es gibt dafür keine pauschale Schwelle, weil das Ergebnis vom Kapitalverlauf abhängt: Beitragshöhe, Wertentwicklung, Kostenbasis, Zahlungszeitpunkt des Honorars und Laufzeit wirken zusammen. Als grobe Orientierung kannst du für dein konkretes Angebot die Hochrechnung beider Modelle vergleichen und prüfen, ab welchem Vertragsjahr das Ablaufergebnis des Nettotarifs das des Bruttotarifs übersteigt – jeweils nach Abzug des bereits gezahlten Honorars. Liegt dieser Punkt weit vor dem geplanten Vertragsende, spricht das Kostenergebnis für den Nettotarif. Liegt er nahe am oder hinter dem Vertragsende, relativiert sich der Vorteil.
Wichtig ist dabei, den Break-even nicht mit einer Empfehlung zu verwechseln. Er beantwortet nur die Kostenfrage unter getroffenen Annahmen. Ob du die bis dahin nötige Laufzeit realistisch durchhältst, ob die Beratungsleistung hinter dem Honorar ihren Preis wert ist und ob die Garantien beider Tarife deinem Sicherheitsbedürfnis entsprechen, sind eigenständige Fragen, die das reine Kostenergebnis nicht beantwortet.
Was im Beispiel bewusst nicht enthalten ist
Das Beispiel lässt mehrere reale Faktoren aus, weil sie individuell sind: steuerliche Behandlung der Erträge und der Auszahlung, tatsächliche Wertentwicklung der Fonds, Unterschiede bei Garantien und Rentenfaktoren, Rückkaufswerte bei vorzeitigem Ende und die konkreten Tarifbedingungen beider Angebote. Jede dieser Größen kann das Ergebnis verschieben. Das Beispiel zeigt deshalb nur die Methode: gleiche Rahmenbedingungen herstellen, alle Kosten erfassen, Zahlungszeitpunkte beachten, Kapitalverlauf vergleichen.
Nettopolice kündigen: Was passiert bei vorzeitigem Ende?
Die meisten Vergleiche rechnen bis zum vertraglichen Ende – und genau darin liegt ein Risiko. Ein erheblicher Teil langfristiger Verträge wird vorzeitig beendet oder beitragsfrei gestellt, etwa wegen beruflicher Veränderungen, finanzieller Engpässe oder veränderter Ziele. Bei einer Nettopolice ist das vorzeitige Ende ein eigener Entscheidungspunkt, weil hier zwei rechtlich getrennte Vereinbarungen zusammentreffen: der Versicherungsvertrag und die separate Vergütungsvereinbarung.
Vier Größen nebeneinander prüfen
Wenn du über eine Kündigung nachdenkst, stelle vier Dinge gemeinsam auf den Tisch:
- Rückkaufswert: der Betrag, den der Versicherer bei Kündigung auszahlt. In den ersten Vertragsjahren liegt er häufig deutlich unter der Summe der eingezahlten Beiträge, weil Kosten und Risikobeiträge bereits verrechnet wurden.
- Offene Honorarraten: Hast du das Honorar in Raten vereinbart, können noch nicht gezahlte Raten ausstehen. Ob sie bei Beendigung des Versicherungsvertrags weiter geschuldet sind, hängt von der Vereinbarung ab.
- Beitragsfreie Fortführung: Als Alternative zur Kündigung bleibt der Vertrag ohne weitere Beiträge bestehen. Prüfe, welche Leistung sich dann ergibt und welche Kosten weiterlaufen.
- Vertragsbedingungen: Kündigungsfristen, Stornokosten, Teilkündigungsmöglichkeiten und die Bedingungen der Vergütungsvereinbarung.
Die beitragsfreie Fortführung verdient dabei besondere Aufmerksamkeit, weil sie häufig übersehen wird. Bei ihr ruht die Beitragszahlung, das vorhandene Guthaben bleibt aber investiert, und der Vertrag läuft bis zum regulären Ende weiter. Entscheidend ist, welche Kosten in dieser Phase weiter abgezogen werden: Laufende guthabenbezogene Verwaltungskosten und Fondskosten laufen typischerweise weiter, während beitragsbezogene Kosten je nach Tarif entfallen können. Ob die beitragsfreie Variante für dich günstiger ist als die Kündigung, zeigt nur ein Vergleich der konkreten Werte – genau deshalb gehört die schriftliche Hochrechnung für beide Varianten auf deine Anforderungsliste.
Versicherungsvertrag und Vergütungsvereinbarung nicht gleichsetzen
Rechtlich ist entscheidend, dass die Vergütungsvereinbarung ein eigener Vertrag sein kann – mit eigenen Klauseln zu Entstehung, Fälligkeit und Fortbestand der Vergütung. Deshalb gibt es keine automatische Antwort auf die Frage, was bei Kündigung mit dem Honorar passiert.
Der Bundesgerichtshof hat 2014 in einer Pressemitteilung zu den Verfahren IV ZR 295/13 und weiteren die vertraglich vereinbarte Unkündbarkeit einer gesonderten Kostenausgleichsvereinbarung zwischen Kunde und Versicherer für unwirksam erklärt. Diese Entscheidung betraf die Vereinbarung mit dem Versicherer selbst. Sie lässt sich nicht pauschal auf jedes unabhängige Vermittlerhonorar übertragen. Eine einordnende Darstellung der Materie bietet der Beitrag „Nettopolice und Kostenausgleichsvereinbarung“ bei Rechtslupe.
Umgekehrt hat der BGH in den Entscheidungen III ZR 124/13 und III ZR 557/13 ausgeführt, dass ein Versicherungsvertreter ebenso wie ein Versicherungsmakler mit seinem Kunden wirksam vereinbaren kann, dass für die Vermittlung eines Lebensversicherungsvertrags mit Nettopolice eine ratenweise zu zahlende Vergütung geschuldet ist – und dass der Kunde auch bei Kündigung des Versicherungsvertrags zur Fortzahlung verpflichtet bleiben kann, sofern deutlich über diese Konstellation aufgeklärt wurde. Auch das Amtsgericht Warstein hat sich im Urteil 3 C 161/12 mit der Frage offener Vergütungsraten bei vorzeitiger Beendigung befasst. Ob dies im Einzelfall gilt, hängt von der konkreten Vereinbarung, der erbrachten Tätigkeit und der Wirksamkeit der verwendeten Klauseln ab. Weder eine automatische Beendigung der Vergütungspflicht mit dem Versicherungsvertrag noch eine universelle Unkündbarkeit lassen sich daraus ableiten.
Für dich ergibt sich daraus eine dreistufige Prüfreihenfolge: Zuerst klärst du, mit wem die Vergütungsvereinbarung geschlossen wurde – mit dem Versicherer selbst oder mit einem Vermittler beziehungsweise Berater. Dann prüfst du, welche Klauseln zu Fortbestand und Fälligkeit enthalten sind und ob über die Konsequenzen einer vorzeitigen Beendigung deutlich aufgeklärt wurde. Erst danach kann eine Einschätzung erfolgen, ob offene Raten weiter geschuldet sind – im Zweifel durch eine fachkundige Vertragsprüfung, nicht durch eine Daumenregel.
Beispiel: Beendigung nach drei Jahren
Ein zweites hypothetisches Szenario zeigt, warum die volle Laufzeit als einziges Vergleichsbild nicht genügt. Angenommen, du hast einen Vertrag abgeschlossen, der auf mehrere Jahrzehnte ausgelegt war, und beendest ihn nach drei Jahren – etwa weil sich deine Lebenssituation geändert hat.
In diesem Fall vergleichst du nicht zwei Ablaufleistungen, sondern folgende Positionen: die bisher eingezahlten Beiträge, den aktuellen Rückkaufswert beider Tarifvarianten, das bereits gezahlte Honorar (beim Nettotarif), mögliche noch offene Honorarraten laut Vergütungsvereinbarung, die beitragsfreie Leistung als Alternative zur Kündigung und weitere Ansprüche, die sich aus deinem Vertrag ergeben können. Ohne konkrete Tarifdaten lässt sich daraus keine Euro-Auswertung ableiten – und genau das ist die Lehre: Wer vor Abschluss nur das Endjahresszenario vergleicht, hat den wahrscheinlichen Störfall nicht geprüft. Die Abschlusskosten eines Bruttotarifs sind in den ersten Jahren oft bereits weitgehend verrechnet, während beim Nettotarif die Frage offener Honorarraten im Raum steht. Beides gehört in die Drei-Jahres-Betrachtung, bevor du unterschreibst.
Praktisch kannst du das Drei-Jahres-Szenario schon vor dem Abschluss simulieren lassen: Bitte beide Anbieter um eine Rückkaufswert-Hochrechnung nach drei, fünf und zehn Jahren und lege beim Nettotarif die Zahlungsstruktur des Honorars daneben. So siehst du schwarz auf weiß, welches Modell im Störfall wie stark verliert – und ob die Differenz für dich tragbar wäre.
Was du vor einer Kündigung schriftlich anfordern solltest
- den aktuellen Rückkaufswert und die Berechnungsgrundlage,
- die Werte bei Beitragsfreistellung als Alternative,
- den Stand der Vergütung: Was wurde bereits gezahlt, was ist noch offen,
- die Rechtsgrundlage und Fälligkeit offener Raten laut Vergütungsvereinbarung,
- die Folgen von Widerruf (falls noch möglich) gegenüber Kündigung,
- eventuelle Storno- oder Bearbeitungskosten des Tarifs.
Erst wenn diese Punkte schriftlich vorliegen, kannst du abwägen, ob Kündigung, Beitragsfreistellung oder Fortführung die sinnvollste Variante ist. Eine Kündigung auf Basis von Schätzungen oder mündlichen Auskünften kann teuer werden.
Checkliste vor der Unterschrift
Die folgenden Fragen kannst du Punkt für Punkt abhaken, bevor du eine Nettopolice oder einen Bruttotarif unterschreibst. Jede Frage zielt auf eine Antwort aus deinen konkreten Vertragsunterlagen – nicht auf eine pauschale Marktaussage. Was dir schriftlich beantwortet wird, ist später prüfbar; was nur mündlich zugesagt wird, ist es nicht.
Checkliste vor der Unterschrift
0 von 11 erledigtWenn ein Punkt unklar bleibt, lass ihn dir schriftlich beantworten, bevor du unterschreibst. Ein Anbieter oder Berater, der diese Fragen nicht schriftlich klären will, liefert dir damit selbst eine Information über die Zusammenarbeit.
Wann kann welches Modell sinnvoll sein?
Weder das Honorarmodell noch das Provisionsmodell ist automatisch besser. Beide können passen – je nachdem, welche Leistung du brauchst und wie transparent die Kosten ausgewiesen sind.
Eine Nettopolice kann passen, wenn die Kosten getrennt und für dich verständlich ausgewiesen sind, der Leistungsumfang zum Honorar passt, du eine lange Haltedauer realistisch einplanst und Tarif sowie Leistung mit der Alternative vergleichbar sind. Wer ohnehin eine unabhängige Beratung sucht und diese bezahlen möchte, erhält mit dem Nettotarif eine klare Trennung zwischen Beratungspreis und Produktkosten. Zusätzlich kann es ein Vorteil sein, wenn der Berater keinen Anreiz aus produktabhängigen Provisionen hat – vorausgesetzt, die Beratungsleistung ist substantiell und nicht nur der Abschluss selbst.
Konkret sprechen weitere Situationen für einen genaueren Blick auf das Nettomodell: Du hast bereits solide Produktkenntnisse und brauchst vor allem eine einmalige, hochwertige Erstberatung statt dauerhafter Betreuung. Du planst hohe Beiträge über lange Zeit, sodass sich laufende prozentuale Kostendifferenzen stark auswirken. Oder du legst Wert darauf, dass die Empfehlung strukturell nicht von der Provisionshöhe des Produkts abhängen kann. In all diesen Fällen bleibt die Bedingung gleich: Das Honorar muss in einem nachvollziehbaren Verhältnis zur erbrachten Leistung stehen, und der Gesamtvergleich muss das Modell stützen.
Ein Bruttotarif kann übersichtlicher sein, wenn die Vergütung über die Produktkosten nachvollziehbar ausgewiesen ist, du keine separate Vereinbarung mit eigenständigen rechtlichen Folgen eingehen möchtest und der Vermittler eine Betreuung leistet, die durch die laufende Vergütung abgedeckt ist. Auch hier gilt: alle Kosten prüfen. „Keine separate Rechnung“ heißt nicht „keine Vertriebskosten“ – sie stecken in der Prämie und werden in den Kosteninformationen ausgewiesen.
Für das Bruttomodell können außerdem praktische Gründe sprechen: Wenn dein Budget knapp ist und ein sofort fälliges Honorar deine Sparrate drücken würde, kann die Verteilung der Vertriebskosten über die Prämie die finanziell realistischere Lösung sein. Wenn du ein langfristiges Betreuungsverhältnis mit einem festen Ansprechpartner suchst, kann die laufende Vergütung im Bruttomodell genau diese Kontinuität finanzieren. Und wenn du nur einen Vertrag prüfst, weil Arbeitgeber oder Förderung die Produktwelt bereits eingegrenzt haben, relativiert sich der Beratungsmehrwert eines separaten Honorars gegebenenfalls.
In beiden Fällen bewertest du drei Dinge getrennt: die Transparenz der Kostendarstellung, die Qualität und Verfügbarkeit der Betreuung und die Eignung der Anlage für dein Ziel. Ein Modell, das in allen drei Punkten sauber aufgestellt ist, schlägt ein Modell, das nur über das Etikett „netto“ oder „provisionsfrei beraten“ wirbt. Pauschale Behauptungen über Marktpreise – „Honorare kosten immer X“ oder „Provisionen verteuern immer um Y“ – ersetzen keinen Blick in deine Unterlagen.
Nettopolice Nachteile, Kosten und Kündigung – kurze Antworten
Welche Nachteile hat eine Nettopolice?
Die zentralen Nettopolice-Nachteile liegen in der Struktur, nicht im Produkt selbst. Du trägst eine separate Vergütung, die du zusätzlich zum Sparbeitrag aufbringen musst – je nach Vereinbarung sofort oder in Raten. Bei einem frühen Ende können offene Honorarraten weiter geschuldet sein, während der Rückkaufswert des Vertrags in den ersten Jahren meist gering ist. Und der Prüfaufwand steigt: Neben dem Versicherungsvertrag musst du eine zweite Vereinbarung mit eigenen Klauseln verstehen. Diese Punkte sind keine automatischen Ausschlussgründe, aber sie gehören in die Entscheidung.
Welche Kosten entstehen bei einer Nettopolice?
Die Nettopolice-Kosten setzen sich aus fünf Blöcken zusammen: den Produktkosten des Versicherers (Verwaltung, Risiko, gegebenenfalls Garantien), den laufenden Fondskosten, möglichen Transaktions- und Anlasskosten (Umschichtungen, Änderungen, Zuzahlungen), der vereinbarten Vergütung (einmalig oder laufend, gegebenenfalls plus Umsatzsteuer) und indirekten Effekten wie dem Zahlungszeitpunkt des Honorars. Eine automatische Kostenfreiheit gibt es nicht – „netto“ beschreibt nur, dass die Vermittlungskosten nicht in gleicher Weise in der Prämie stecken.
Kann ich eine Nettopolice kündigen?
Den Versicherungsvertrag kannst du grundsätzlich unter Beachtung der vertraglichen Bedingungen kündigen; du erhältst dann den Rückkaufswert. Separat zu prüfen ist die Vergütungsvereinbarung: Ob bereits vereinbarte Honorarraten nach der Kündigung weiter geschuldet sind, hängt von der Vereinbarung, der erbrachten Tätigkeit und der Wirksamkeit der Klauseln ab. Eine pauschale Aussage – „mit der Kündigung endet alles“ oder „das Honorar ist unkündbar“ – ist in beide Richtungen falsch. Die konkreten Vertragsunterlagen entscheiden, im Streitfall eine fachkundige Prüfung.
Ist eine Nettopolice immer günstiger?
Nein. Ob der Nettotarif günstiger ist, beantwortet nur der Gesamtvergleich über denselben Zeitraum mit denselben Annahmen: Beitrag, Anlage, Laufzeit, Garantien und alle Kosten inklusive des separaten Honorars. Bei langer Haltedauer und moderaten laufenden Produktkosten kann das Nettomodell im Kostenergebnis vorn liegen. Bei kurzer tatsächlicher Laufzeit, hohem Honorar im Verhältnis zur Beitragssumme oder ungünstiger Ratenzahlung kann sich das Bild drehen. Es gibt keine Modellgarantie – nur sauber gerechnete Einzelfälle.
Brauche ich für eine Nettopolice einen Honorarberater?
Nicht zwingend. Nettotarife werden über verschiedene Wege angeboten, und die Vergütungsmodelle variieren: reine Vermittlungshonorare, Beratungshonorare mit Betreuung oder Mischformen. Entscheidend ist nicht die Berufsbezeichnung, sondern was konkret vereinbart wird: Leistungsumfang, Vergütungshöhe, Fälligkeit und Folgen bei Vertragsende. Was Beratung unabhängig vom Produkt kostet, ist ein eigenes Thema; hier zählt allein, ob die vereinbarte Leistung den Preis rechtfertigt.
Erkenne ich eine echte Nettopolice an der Bezeichnung?
Nicht zuverlässig. Die Begriffe Nettopolice, Nettotarif und Honorartarif sind nicht einheitlich geschützt, und die Ausgestaltungen unterscheiden sich deutlich: Bei manchen Tarifen sind die Abschlusskosten komplett entzerrt oder entfallen, bei anderen nur reduziert. Maßgeblich ist allein, was in den Kosteninformationen des Versicherers und in der Vergütungsvereinbarung tatsächlich steht. Prüfe deshalb jedes Angebot einzeln mit dem Raster aus diesem Artikel, statt dich auf die Produktbezeichnung zu verlassen.
Fazit: Alle Kosten und das vorzeitige Ende gemeinsam prüfen
Die Nettopolice ist weder die automatisch günstigere noch die automatisch bessere Wahl – sie ist ein anderes Abrechnungsmodell, das Transparenz über die Vermittlungsvergütung schafft und dafür eine separate Vereinbarung mit eigenen Regeln verlangt. Wer nur die Prämie oder nur die Effektivkosten vergleicht, vergleicht zu wenig. Wer dagegen Produktkosten, Fondskosten, Anlasskosten und Vergütung über denselben Zeitraum gemeinsam betrachtet und zusätzlich das Szenario einer Beendigung nach drei Jahren durchspielt, trifft eine belastbare Entscheidung.
Konkret gehst du in fünf Schritten vor: Erstens Unterlagen sammeln – Kosteninformationen des Versicherers, Vergütungsvereinbarung, Fondsinformationen, Hochrechnungen. Zweitens das Kostenraster ausfüllen und beide Angebote auf gleiche Beiträge, Anlage und Dauer bringen. Drittens das Vollzeit-Szenario vergleichen, inklusive Zahlungszeitpunkten und Kapitalverlauf. Viertens das Drei-Jahres-Szenario prüfen: Rückkaufswert, offene Raten, beitragsfreie Alternative. Fünftens offene Klauseln vor der Unterschrift schriftlich klären lassen. Auf dieser Basis beantwortet sich die Eingangsfrage – ob der Nettotarif nach Abzug des Honorars tatsächlich Geld spart – für deinen Fall aus deinen Zahlen, nicht aus einer Werbebehauptung.
Hinweis: TrustyFinance liefert allgemeine Entscheidungskriterien und Orientierungshilfen für den Kostenvergleich. Für konkrete Gebührenstreitigkeiten, die Auslegung einzelner Vertragsklauseln oder die Prüfung der Wirksamkeit einer Vergütungsvereinbarung ist eine Vertragsprüfung durch eine geeignete Fachperson erforderlich. Dieser Artikel ersetzt keine Rechts-, Steuer- oder individuelle Anlageberatung.
Quellen und weiterführende Informationen
- 01§ 2 VVG-InfoVBundesministerium der Justiz / Bundesamt für Justiz · Quellenstand 14.09.2026
- 02Nettopolice: Kündbarkeit der Kostenausgleichsvereinbarung · Pressemitteilung 48/2014Bundesgerichtshof · Quellenstand 14.09.2026
- 03AG Warstein · Urteil vom 17.10.2012, 3 C 161/12Justiz Nordrhein-Westfalen · Quellenstand 14.09.2026