Das Wichtigste in Kürze
- Die Vorabpauschale ist ein steuerlich relevanter Kapitalertrag, keine direkte Steuer. Erst auf diesen Ertrag fällt gegebenenfalls Kapitalertragsteuer an.
- Dein Freistellungsauftrag wird um den nach Teilfreistellung verbleibenden Ertragsbetrag belastet – nicht lediglich um die Steuer, die du dir dadurch sparst.
- Für das Berechnungsjahr 2026 gilt der amtliche Basiszins von 3,20 Prozent. Der gesetzliche Zufluss erfolgt am 4. Januar 2027.
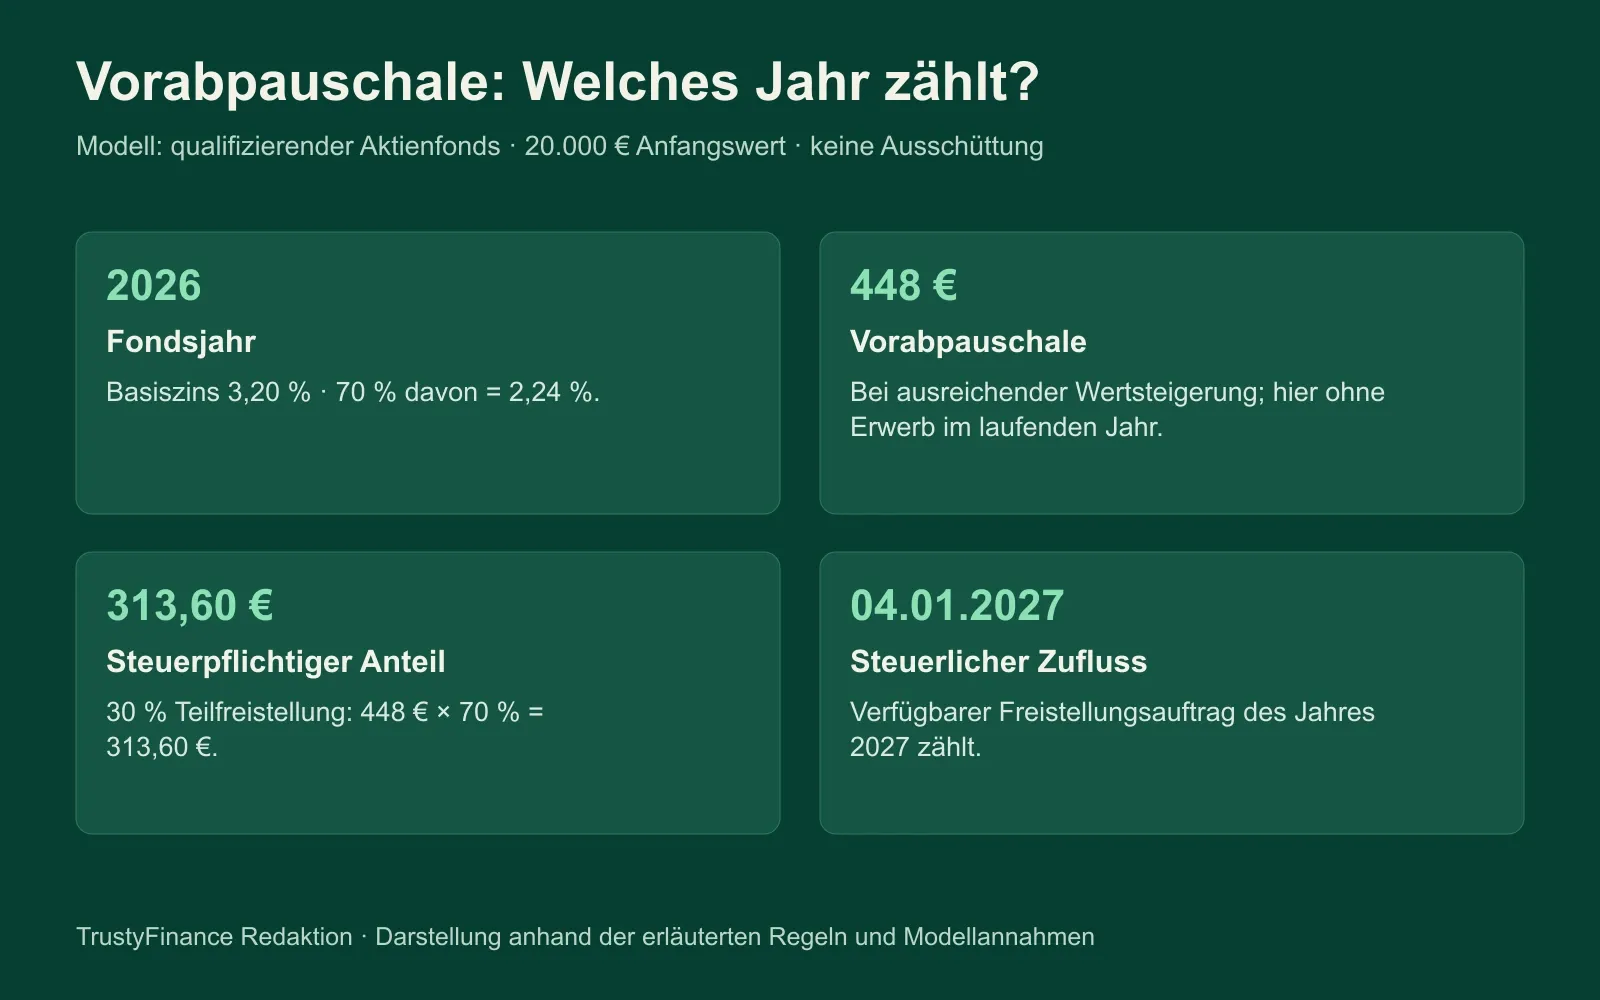
- Bei einem Aktienfonds mit 30 Prozent Teilfreistellung reduziert sich der steuerlich relevante Betrag deutlich. Im Modell mit 20.000 Euro Anfangswert ergibt sich eine Vorabpauschale von 448 Euro, von der nach Teilfreistellung 313,60 Euro deinen Freistellungsauftrag belasten.
- Die individuelle Berechnung für dein Depot übernimmt der TrustyFinance-Vorabpauschalenrechner .
Wenn du Investmentfonds oder ETFs im Depot hast, kommt jedes Jahr im Januar dieselbe Frage auf: Wie viel von deinem Freistellungsauftrag frisst die Vorabpauschale – und in welchem Jahr wird sie überhaupt steuerlich wirksam? Die kurze Antwort: Die steuerlich relevante Vorabpauschale wird als Kapitalertrag mit deinem verfügbaren Freistellungsauftrag im Zuflussjahr verrechnet. Dein Auftrag reduziert sich dabei um den Ertragsbetrag – nicht nur um die darauf entfallende Steuer. Das Zusammenspiel von Vorabpauschale Freistellungsauftrag entscheidet also darüber, wie viel Freibetrag dir für andere Kapitalerträge im selben Jahr noch bleibt.
Für das Berechnungsjahr 2026 hat das Bundesfinanzministerium am 13. Januar 2026 den maßgeblichen Basiszins mit 3,20 Prozent bekannt gegeben. Der gesetzliche Zufluss der Vorabpauschale für 2026 erfolgt am 4. Januar 2027. Das bedeutet: Wenn du Anfang 2027 einen Abzug auf deinem Konto siehst, betrifft dieser das Fondsjahr 2026 – nicht 2027. Umgekehrt betraf die Pauschale, die Anfang 2026 zufloss, das Jahr 2025. Diese zeitliche Trennung ist der häufigste Verständnisfehler und führt dazu, dass viele Anleger ihren Freistellungsauftrag im falschen Jahr planen.
Vorabpauschale Freistellungsauftrag: Welches Jahr zählt?
Die zeitliche Zuordnung ist der Schlüssel, um deinen Freistellungsauftrag richtig zu planen. § 18 Abs. 3 InvStG legt fest, dass die Vorabpauschale am ersten Werktag des folgenden Kalenderjahres als zugeflossen gilt. Für das Berechnungsjahr 2026 hat das BMF-Schreiben vom 13. Januar 2026 als Zuflussdatum den 4. Januar 2027 genannt. Der amtliche Basiszins für 2026 beträgt 3,20 Prozent.
Das führt zu einer klaren Trennung: Das Fondsjahr 2026 bestimmt die Höhe der Pauschale. Das Zuflussjahr 2027 bestimmt, in welchem Jahr dein Freistellungsauftrag belastet wird. Wenn du also Anfang 2027 eine Buchung siehst, gehört der steuerliche Effekt ins Jahr 2027 – auch wenn die Wertentwicklung deines Fonds aus 2026 stammt.
Der sichtbare Kontoeinzug deiner Bank kann an einem anderen Kalendertag liegen als der gesetzliche Zufluss. Manche Banken buchen am ersten Werktag, andere wenige Tage später. Für die steuerliche Zuordnung zählt das gesetzliche Zuflussdatum, nicht der Buchungstag deiner Bank. Das ist besonders am Jahreswechsel relevant, wenn du deinen Freistellungsauftrag zwischen den Jahren aufteilen willst.
Der Zeitstrahl sieht so aus: Fondsentwicklung im Berechnungsjahr 2026 → Ermittlung der Vorabpauschale nach Jahresende → Gesetzlicher Zufluss am 4. Januar 2027 → Sichtbare Bankbuchung (kann wenige Tage später liegen).
Wichtig: Der Basiszins von 3,20 Prozent gilt ausschließlich für das Berechnungsjahr 2026. Für spätere Jahre darf dieser Wert nicht ungeprüft übernommen werden, da das Bundesfinanzministerium den Basiszins jährlich neu bekannt gibt. Wer mit veralteten Zinssätzen plant, riskiert eine falsche Einschätzung des benötigten Freistellungsauftrags.
Für deine Jahresplanung bedeutet das konkret: Prüfe nicht deinen Freistellungsauftrag-Rest des laufenden Jahres, sondern den Auftrag, der dir im Zuflussjahr zur Verfügung steht. Gerade wenn du im Dezember größere Erträge realisierst oder deinen Auftrag zwischen zwei Banken verschiebst, kann der verfügbare Restbetrag zum 1. Januar deutlich anders aussehen als noch im Herbst. Der Auftragsstand des Vorjahres ist daher keine verlässliche Planungsgrundlage für die kommende Vorabpauschale.
Wie wird die Vorabpauschale berechnet?
Um zu verstehen, wie viel Freistellungsauftrag du brauchst, musst du drei Begriffe sauber trennen: Basisertrag, Vorabpauschale und die darauf entfallende Steuer. Sie sind nicht dasselbe – und genau hier entstehen die meisten Missverständnisse.
Basisertrag und Wertentwicklungsgrenze
Der Basisertrag ist die rechnerische Ausgangsgröße. Er ergibt sich aus der Formel:
Basisertrag = Anfangswert des Fonds × 70 Prozent × maßgeblicher Basiszins
Für 2026 mit dem Basiszins von 3,20 Prozent heißt das: 70 Prozent von 3,20 Prozent ergeben 2,24 Prozent. Multipliziert mit dem Anfangswert deines Fonds erhältst du den maximal möglichen Basisertrag.
Allerdings greift eine gesetzliche Begrenzung: Der Basisertrag darf die tatsächliche Wertsteigerung des Fonds zuzüglich etwaiger Ausschüttungen nicht übersteigen. Ist dein Fonds im Berechnungsjahr kaum gestiegen oder sogar gefallen, kann die Vorabpauschale deutlich niedriger ausfallen als die reine Zinsformel vermuten lässt – oder ganz entfallen. Ein positiver Basiszins allein führt also nicht automatisch zu einer Vorabpauschale, wenn die Wertentwicklungsgrenze entgegensteht. Diese Begrenzung schützt dich davor, Steuern auf Erträge zu zahlen, die dein Fonds gar nicht erwirtschaftet hat.
Zwei Szenarien verdeutlichen das: Steigt dein Fonds mit einem Anfangswert von 20.000 Euro im Jahr 2026 nur um 100 Euro, wird die Vorabpauschale auf diese 100 Euro begrenzt – obwohl die Formel 448 Euro ergäbe. Fällt der Fonds sogar unter seinen Anfangswert und gibt es keine Ausschüttungen, entsteht gar keine Vorabpauschale: Dein Freistellungsauftrag wird dann für diesen Fonds nicht belastet. Du solltest daher nicht reflexhaft mit dem vollen Formelergebnis planen, sondern die tatsächliche Entwicklung deines Fonds in die Abschätzung einbeziehen.
Ausschüttungen und unterjährige Käufe
Ausschüttungen deines Fonds werden von der Vorabpauschale abgezogen. Schüttet dein Fonds also regelmäßig Erträge aus, verringert das die Pauschale entsprechend. Ein ausschüttender Fonds mit 200 Euro Ausschüttung hätte im obigen Modell nur noch eine Vorabpauschale von 448 − 200 = 248 Euro. Die Ausschüttung selbst ist dabei bereits im Ausschüttungszeitpunkt besteuert beziehungsweise mit deinem Freibetrag verrechnet worden – sie wird also nicht doppelt erfasst.
Hast du unterjährig Fondsanteile gekauft, kann sich die Pauschale zeitanteilig mindern – für jeden vollen Monat, der dem Monat der Anschaffung vorausgeht, reduziert sich die Pauschale um ein Zwölftel. Ein Beispiel: Kaufst du Anteile erst Anfang Juli 2026, gehen sechs volle Monate dem Kauf voraus. Die Pauschale für diese Anteile fällt entsprechend nur zu sechs Zwölfteln an. Bei Sparplänen mit monatlichen Käufen bedeutet das: Jede Rate hat ihren eigenen zeitanteiligen Ansatz, sodass die tatsächliche Belastung deutlich unter dem Wert liegt, den eine Rechnung mit dem Jahresendbestand suggerieren würde.
Teilfreistellung als letzter Schritt vor dem Freibetrag
Erst nach diesen Schritten entsteht der Betrag, der steuerlich angesetzt wird. Bei begünstigten Fonds greift dann die Teilfreistellung nach § 20 InvStG. Die Höhe hängt von der Fondsart ab – im Privatvermögen gelten typischerweise:
| Fondsart | Teilfreistellung im Privatvermögen | Belastung des Freistellungsauftrags |
|---|---|---|
| Aktienfonds (nach Anlagebedingungen fortlaufend mehr als 50 % Kapitalbeteiligungen) | 30 % | 70 % der Vorabpauschale |
| Mischfonds (mindestens 25 % Aktienanteil) | 15 % | 85 % der Vorabpauschale |
| Immobilienfonds (fortlaufend mehr als 50 % Immobilien und Immobilien-Gesellschaften) | 60 % | 40 % der Vorabpauschale |
| Auslands-Immobilienfonds (fortlaufend mehr als 50 % ausländische Immobilien und Auslandsimmobilien-Gesellschaften) | 80 % | 20 % der Vorabpauschale |
Bei einem Aktienfonds im Privatvermögen werden also 30 Prozent der Vorabpauschale steuerfrei gestellt. Nur die verbleibenden 70 Prozent belasten deinen Freistellungsauftrag. Das ist der entscheidende Punkt für deine Planung: Die Teilfreistellung wird auf die Pauschale angewendet, bevor sie deinen Freibetrag verbraucht – nicht erst bei der Steuerberechnung dahinter. Prüfe in den Fondsdaten deiner Depotbank, welche Einstufung dein Fonds hat – gerade bei Mischfonds und ETFs auf gemischte Indizes liegt die Quote oft niedriger als erwartet.
Modellrechnung mit 20.000 Euro Anfangswert
Die folgende Rechnung ist ein fiktives Modell zur Veranschaulichung. Sie stellt keine tatsächliche Jahresabrechnung einer realen Person dar und ersetzt keine individuelle Steuerberatung. Alle Beträge sind gerundete Modellwerte.
Annahmen:
- Anfangswert des Fonds am 1. Januar 2026: 20.000 Euro
- Endwert am 31. Dezember 2026: 22.000 Euro
- Keine Ausschüttungen während des Jahres
- Fonds ganzjährig gehalten
- Amtlicher Basiszins für 2026: 3,20 Prozent
- Fonds qualifiziert sich als Aktienfonds im Privatvermögen (30 Prozent Teilfreistellung)
Schritt 1: Basisertrag berechnen
20.000 Euro × 70 Prozent × 3,20 Prozent = 20.000 Euro × 0,0224 = 448 Euro
Schritt 2: Wertentwicklungsgrenze prüfen
Die Wertsteigerung beträgt 2.000 Euro (22.000 − 20.000). Da 2.000 Euro deutlich über 448 Euro liegen, begrenzt die Wertentwicklung den Basisertrag nicht. Die Vorabpauschale beträgt daher 448 Euro.
Schritt 3: Teilfreistellung anwenden
Als Aktienfonds im Privatvermögen greift die 30-prozentige Teilfreistellung: 448 Euro × 70 Prozent = 313,60 Euro steuerlich relevanter Ertrag. Genau dieser Betrag – nicht die vollen 448 Euro – belastet deinen Freistellungsauftrag.
Schritt 4: Steuer berechnen bei 200 Euro verfügbarem Auftrag
Hast du noch 200 Euro Freistellungsauftrag verfügbar, bleiben 313,60 − 200 = 113,60 Euro steuerpflichtig. Darauf fallen Kapitalertragsteuer und Solidaritätszuschlag an: 113,60 Euro × 26,375 Prozent ≈ 29,96 Euro (gerundet, ohne Kirchensteuer). Dieser Betrag wird von deinem Verrechnungskonto eingezogen, sofern keine andere Verrechnungsmöglichkeit besteht.
Diese Werte sind Modellwerte. Deine tatsächliche Abrechnung kann je nach Fondsart, Ausschüttungen, Kaufzeitpunkten und weiteren Kapitalerträgen abweichen. Für eine individuelle Berechnung mit deinen eigenen Zahlen nutze den TrustyFinance-Vorabpauschalenrechner.
Drei Freistellungsauftrag-Varianten im Vergleich
Je nachdem, wie viel Freistellungsauftrag dir im Zuflussjahr noch zur Verfügung steht, verändert sich der Steuerabzug erheblich. Die folgende Tabelle stellt drei Varianten nebeneinander – alle auf Basis des obigen Modells mit 313,60 Euro steuerlich relevantem Ertrag:
| Verfügbarer Auftrag | Steuerlich relevanter Ertrag | Steuerpflichtiger Restbetrag | Modellhafter Steuerabzug (ohne Kirchensteuer) | Verbrauchter Auftrag |
|---|---|---|---|---|
| 0 Euro | 313,60 Euro | 313,60 Euro | ca. 82,71 Euro | 0 Euro |
| 200 Euro | 313,60 Euro | 113,60 Euro | ca. 29,96 Euro | 200 Euro |
| 400 Euro | 313,60 Euro | 0 Euro | 0 Euro | 313,60 Euro |
Beachte dabei: Es wird nicht die gesamte Vorabpauschale von 448 Euro als Verbrauch des Freistellungsauftrags ausgewiesen, weil die 30-prozentige Teilfreistellung den steuerlich relevanten Betrag auf 313,60 Euro reduziert. Nur dieser reduzierte Betrag belastet deinen Freibetrag. In der Variante mit 400 Euro verfügbarem Auftrag bleiben dir nach der Verrechnung noch 86,40 Euro Freibetrag für andere Kapitalerträge übrig.
Die tatsächlichen Werte können abweichen. Andere Kapitalerträge im selben Jahr, ein bestehender Verlustverrechnungstopf, Kirchensteuerpflicht und die konkrete Verrechnungsreihenfolge deiner Bank beeinflussen das Ergebnis. Die Tabelle zeigt das zugrunde liegende Prinzip – nicht deine persönliche Bankabrechnung.
Verkauf, mehrere Banken und vergessener Auftrag
Rund um die Vorabpauschale gibt es drei Praxissituationen, die immer wieder für Verwirrung sorgen. Hier die sachliche Einordnung:
Keine doppelte Besteuerung bei Ausschüttung und Verkauf
Ausschüttungen und Vorabpauschale sind keine doppelte Besteuerung identischer Erträge. Die Vorabpauschale wird durch Ausschüttungen vermindert, sodass nichts doppelt erfasst wird. Und wenn du deine Fondsanteile später verkaufst, wird die bereits berücksichtigte Vorabpauschale auf den Veräußerungsgewinn angerechnet. Du zahlst also nicht zweimal Steuer auf denselben Ertrag.
Bei einem Teilverkauf werden nur die Vorabpauschalen berücksichtigt, die den tatsächlich verkauften Anteilen zuzuordnen sind. Die Hälfte des Bestands bedeutet bei unterschiedlichen Kauftranchen nicht automatisch die Hälfte aller bisherigen Vorabpauschalen. Für die steuerliche Zuordnung gilt bei girosammelverwahrten vertretbaren Wertpapieren grundsätzlich FIFO: Die zuerst angeschafften Anteile gelten als zuerst veräußert (§ 20 Abs. 4 EStG). Prüfe die Zuordnung in der Abrechnung.
Freistellungsauftrag bei mehreren Banken
Du kannst Freistellungsaufträge bei mehreren Banken gleichzeitig einrichten. Die Summe aller Aufträge darf deinen persönlichen Sparer-Pauschbetrag nach § 20 Abs. 9 EStG nicht übersteigen – für Alleinstehende sind das 1.000 Euro, für zusammenveranlagte Steuerpflichtige 2.000 Euro. Verteilst du deine Aufträge auf mehrere Institute, behalte die Gesamtsumme im Blick. Wird an einer Bank zu viel freigestellt und an einer anderen zu wenig, entsteht ein unausgeglichenes Ergebnis, das du erst über die Steuererklärung korrigieren kannst.
Ein typisches Szenario: Du hast bei Bank A einen Auftrag über 700 Euro und bei Bank B über 300 Euro eingerichtet. Erwirtschaftet Bank A mehr Erträge als erwartet, kann der Auftrag dort nicht einfach über den eingerichteten Betrag hinaus erweitert werden, ohne den Auftrag bei Bank B zu kürzen. Eine rechtzeitige Anpassung vor dem Jahreswechsel verhindert unnötige Steuerabzüge.
Vergessener oder zu niedriger Freistellungsauftrag
Hast du vergessen, einen Freistellungsauftrag einzurichten, oder ist der vorhandene zu niedrig bemessen, kannst du ihn oft nachträglich noch erhöhen oder neu einrichten. Ob eine nachträgliche Erhöhung berücksichtigt wird, hängt von den Fristen und Abläufen deiner Bank ab. Der genaue Ablauf ist bankabhängig – einige Banken berücksichtigen nachträgliche Aufträge automatisch bei der Abrechnung, andere erfordern eine manuelle Korrektur oder einen formlosen Antrag. Frage im Zweifel direkt bei deiner Bank nach, welche Fristen gelten. Wie du einen Freistellungsauftrag richtig einrichtest und optimal nutzt, erklärt der separate Ratgeber auf TrustyFinance.
Bei einem ausländischen Broker kann die Deklaration der Vorabpauschale anders ablaufen. Ausländische Depotbanken führen die deutsche Kapitalertragsteuer in der Regel nicht automatisch ab. In diesem Fall bist du selbst für die Angabe in der Steuererklärung verantwortlich und musst die Vorabpauschale als Kapitalertrag deklarieren. Eine individuelle steuerliche Einordnung ist hier besonders ratsam, da die Details je nach Broker und Sitzland unterschiedlich sein können.
Jahreswechsel-Checkliste für die Vorabpauschale
Mit diesen Schritten bereitest du dich systematisch auf den Zufluss der Vorabpauschale im neuen Jahr vor:
Deine Prüfpunkte
0 von 6 erledigtDiese Checkliste hilft dir, den Jahreswechsel strukturiert vorzubereiten. Sie ersetzt keine individuelle Steuerberatung, gibt dir aber eine solide Grundlage, um die wichtigsten Punkte rechtzeitig zu klären – bevor die Buchung auf deinem Konto erscheint.
Häufige Fragen
Vorabpauschale Freibetrag: Wird die Pauschale vom Freibetrag abgezogen?
Ja, aber nicht die volle Pauschale. Der steuerlich relevante Ertragsbetrag – nach Abzug der Teilfreistellung – belastet deinen verfügbaren Freistellungsauftrag. Die darauf entfallende Steuer ist davon zu unterscheiden. Dein Freibetrag wird also um den Ertragsbetrag reduziert, nicht nur um die ersparte Steuer. Bei einer Vorabpauschale von 448 Euro und 30 Prozent Teilfreistellung verbraucht die Pauschale 313,60 Euro deines Freibetrags.
Welches Jahr zählt für Vorabpauschale und Freistellungsauftrag?
Maßgeblich ist das gesetzliche Zuflussjahr, nicht allein das Fonds-Berechnungsjahr. Die Vorabpauschale für das Fondsjahr 2026 fließt gesetzlich am 4. Januar 2027 zu und belastet deinen Freistellungsauftrag des Jahres 2027. Die Anfang 2026 zugeflossene Pauschale betraf das Jahr 2025.
Vorabpauschale Teilfreistellung: Wird sie vorher berücksichtigt?
Ja. Bei begünstigten Fonds reduziert die Teilfreistellung nach § 20 InvStG den steuerlich anzusetzenden Betrag, bevor er deinen Freistellungsauftrag belastet. Bei einem Aktienfonds mit 30 Prozent Teilfreistellung belasten nur 70 Prozent der Vorabpauschale deinen Freibetrag. Die Teilfreistellung wirkt also schon vor der Verrechnung mit dem Sparer-Pauschbetrag.
Was gilt bei mehreren Banken oder einem vergessenen Auftrag?
Bei mehreren Banken darf die Summe aller Freistellungsaufträge deinen persönlichen Sparer-Pauschbetrag nicht überschreiten – 1.000 Euro für Alleinstehende, 2.000 Euro für Zusammenveranlagte. Einen vergessenen oder zu niedrigen Auftrag kannst du häufig noch nachträglich einrichten oder erhöhen. Der genaue Ablauf ist bankabhängig – erkundige dich bei deinem Institut nach den geltenden Fristen und dem notwendigen Vorgehen.