Das Wichtigste in Kürze
- ETF-Teilfreistellung bedeutet: Ein gesetzlich festgelegter Anteil bestimmter Investmenterträge wird beim Anleger steuerlich nicht berücksichtigt.
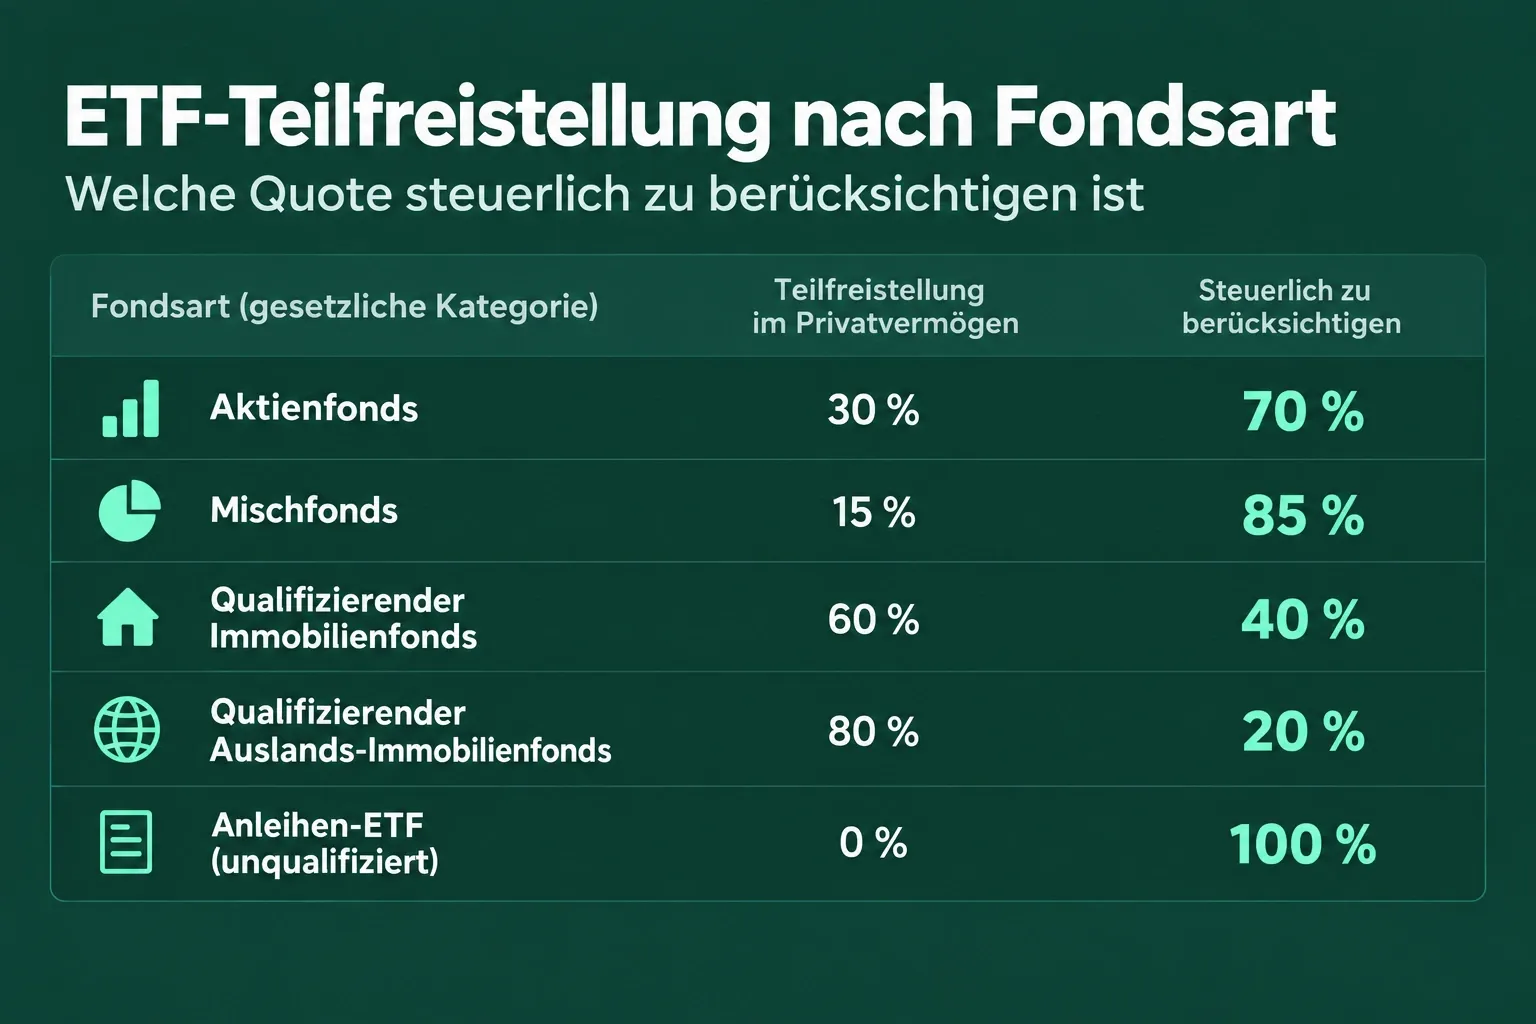
- Im Privatvermögen gelten grundsätzlich 30 Prozent für Aktienfonds, 15 Prozent für Mischfonds, 60 Prozent für qualifizierende Immobilienfonds und 80 Prozent für qualifizierende Auslands-Immobilienfonds.
- Maßgeblich sind die gesetzliche Fondskategorie und die Anlagebedingungen, nicht der ETF-Name, der Index oder eine einzelne Portfolioaufnahme.
- Die Regel gilt grundsätzlich für Ausschüttungen, Vorabpauschalen und Veräußerungsgewinne; Verluste werden spiegelbildlich reduziert.
- Die folgenden Beispiele setzen 1.000 Euro Ertrag, einen ausgeschöpften Sparer-Pauschbetrag, keine Verlustverrechnung und keine Kirchensteuer voraus.
Wer in Deutschland mit ETFs oder anderen Investmentfonds Geld anlegt, profitiert unter bestimmten Voraussetzungen von der ETF-Teilfreistellung: Ein gesetzlich festgelegter Anteil bestimmter Investmenterträge bleibt auf deiner Ebene steuerfrei. Bei einem qualifizierenden Aktienfonds sind das im Privatvermögen 30 Prozent. Wichtig ist von Anfang an: Die Teilfreistellung reduziert die steuerliche Bemessungsgrundlage. Sie ist kein zusätzlicher fester Euro-Freibetrag wie der Sparer-Pauschbetrag und auch keine Auszahlung von 30 Prozent deines Ertrags.
Was bedeutet ETF-Teilfreistellung?
Die ETF-Teilfreistellung ist eine Regel des Investmentsteuergesetzes, die bei qualifizierenden Fonds einen Teil der Erträge auf Anlegerebene von der Steuer ausnimmt. Von 1.000 Euro Ertrag aus einem Aktienfonds bleiben so 300 Euro steuerfrei; nur 700 Euro gehen in die Berechnung der Abgeltungsteuer ein. Der steuerpflichtige Rest wird ganz normal mit Kapitalertragsteuer und Solidaritätszuschlag belastet.
Der Sinn dieser Regel: Sie berücksichtigt die gesetzlich vorausgesetzte Vorbelastung auf Fondsebene. Maßgeblich sind dabei § 20 InvStG, der die Freistellungsquoten festlegt, und die Fondskategorie nach § 2 InvStG. Je nach Fondsart lässt das Gesetz einen festen Prozentsatz deiner Erträge steuerfrei und mildert so eine Doppelbelastung ab.
Zwei Missverständnisse tauchen bei diesem Thema immer wieder auf. Erstens: Die Teilfreistellung ist kein fester Euro-Betrag. Sie hängt prozentual vom jeweiligen Ertrag ab und ist damit bei kleinen und großen Erträgen unterschiedlich viel wert. Zweitens: Sie ist keine Auszahlung. Du bekommst keine 30 Prozent zusätzlich auf dein Konto, sondern zahlst auf einen Teil deiner Erträge schlicht keine Steuer.
Außerdem wichtig für die Einordnung: Die Teilfreistellung wirkt unabhängig vom Sparer-Pauschbetrag. Die eingerichtete Höhe deines Freistellungsauftrags bleibt gleich; sein Verbrauch kann durch die Teilfreistellung geringer ausfallen – erst wird der steuerpflichtige Anteil des Ertrags ermittelt, dann darauf der Pauschbetrag angerechnet. Beide Mechanismen wirken also nacheinander, nicht gegeneinander. Hast du Depots bei mehreren Banken, lohnt es sich, den Freistellungsauftrag bei mehreren Banken sinnvoll aufzuteilen.
Kurz zur rechtlichen Einordnung: § 20 InvStG legt die Freistellungsquoten für die verschiedenen Fondskategorien fest, § 2 InvStG bestimmt anhand der Anlagebedingungen, welche Fondsart vorliegt. Dieser Artikel behandelt ausschließlich das Privatvermögen privater Anleger in Deutschland; Betriebsvermögen und Körperschaften folgen abweichenden Regeln und sind hier nicht Gegenstand.
ETF-Teilfreistellung: Welche Quoten gelten?
Die Höhe der Quote hängt allein von der gesetzlichen Kategorie des Fonds ab, nicht davon, wie das Produkt heißt oder an welcher Börse es gehandelt wird. Für Anleger im Privatvermögen sieht das Gesetz folgende Staffelung vor:
| Fondsart (gesetzliche Kategorie) | Teilfreistellung im Privatvermögen | Steuerlich zu berücksichtigen |
|---|---|---|
| Aktienfonds | 30 Prozent | 70 Prozent |
| Mischfonds | 15 Prozent | 85 Prozent |
| Qualifizierender Immobilienfonds | 60 Prozent | 40 Prozent |
| Qualifizierender Auslands-Immobilienfonds | 80 Prozent | 20 Prozent |
| Gewöhnlicher Anleihen-ETF ohne entsprechende Qualifikation | 0 Prozent | 100 Prozent |
Die Anwendung der Immobilien- oder Auslands-Immobilienteilfreistellung schließt die Aktienteilfreistellung aus; für die Anwendung der Teilfreistellung ist die jeweils erfüllte gesetzliche Fondskategorie maßgeblich. Für einen gewöhnlichen Anleihen-, Geldmarkt- oder Rohstoff-ETF ohne die genannten Qualifikationen gibt es nach diesen Kategorien grundsätzlich keine Teilfreistellung.
Warum die Quoten so unterschiedlich hoch ausfallen, erklärt sich aus der gesetzlich vorausgesetzten Vorbelastung auf Fondsebene: Je stärker diese Vorbelastung ausfällt, desto höher ist die Freistellung auf deiner Ebene. Für dich als Anleger ist diese Hintergrundlogik vor allem dann nützlich, wenn du die Angemessenheit einer angesetzten Quote in der Bankabrechnung beurteilen willst.
Wie wird die Fondskategorie bestimmt?
Entscheidend sind die Anlagebedingungen des Fonds. Ein Aktienfonds ist nach § 2 Abs. 6 InvStG ein Investmentfonds, der gemäß seinen Anlagebedingungen fortlaufend mehr als 50 Prozent seines Aktivvermögens in Kapitalbeteiligungen anlegt. Ein Mischfonds muss fortlaufend mindestens 25 Prozent in Kapitalbeteiligungen anlegen. Immobilienfonds und Auslands-Immobilienfonds sind über ihre jeweiligen Immobilienquoten in den Anlagebedingungen definiert: Ein Immobilienfonds legt gemäß seinen Anlagebedingungen fortlaufend mehr als 50 Prozent in Immobilien und gleichgestellte Rechte an, ein Auslands-Immobilienfonds entsprechend mehr als 50 Prozent in ausländische Immobilien.
Wichtig ist der Begriff „fortlaufend“: Es reicht nicht, dass die Quote an einem einzelnen Stichtag erfüllt war. Maßgeblich sind die verbindlichen Anlagebedingungen des jeweiligen Fonds sowie die gesetzlichen Voraussetzungen des InvStG; wie ein Fonds einzelne Unterschreitungen der Quote im Einzelnen handhabt, ergibt sich aus diesen Regelungen und den Fondsunterlagen.
Drei praktische Konsequenzen solltest du kennen:
- Der Produktname zählt nicht. Ein Immobilienaktien-ETF, der Aktien von Immobilienunternehmen hält, ist nicht automatisch ein Immobilienfonds. Er investiert in Kapitalbeteiligungen und wird in der Regel als Aktienfonds eingeordnet, sofern die Quote erfüllt ist.
- Eine Momentaufnahme reicht nicht. Weder der Indexname noch das aktuell im Portfolio sichtbare Aktienverhältnis sind alleiniger Nachweis. Maßgeblich ist, was die Anlagebedingungen fortlaufend verbindlich vorschreiben. Prüfe den Steuerstatus daher anhand der Unterlagen des konkreten Fonds, etwa im Verkaufsprospekt oder den steuerlichen Informationen der Fondsgesellschaft.
- Synthetische Replikation ist kein pauschaler Ausschluss. Ob ein ETF physisch kauft oder per Swap abbildet, entscheidet nicht automatisch über die Teilfreistellung. Zählt die gesetzliche Fondsklassifikation des konkreten Fonds, kann auch ein synthetisch replizierender Fonds qualifiziert sein.
Viele klassische Aktien-ETFs auf Indizes wie den MSCI World oder den FTSE All-World können die Aktienfonds-Kategorie erfüllen, maßgeblich sind jedoch die Anlagebedingungen des konkreten Fonds. Trotzdem bleibt die Prüfung der Fondsdokumente deine Aufgabe – erst recht bei Spezialprodukten, Multi-Asset-Fonds oder thematischen ETFs. Multi-Asset-ETFs etwa fallen häufig in die Mischfonds-Kategorie, wenn sie neben Aktien nennenswert Anleihen oder andere Anlageklassen halten; für sie gilt dann nur die Quote von 15 Prozent.
Wo findest du die Information konkret? Viele Fondsgesellschaften veröffentlichen die Teilfreistellungsquote direkt im Factsheet oder in den steuerlichen Informationen zum Fonds. Auch deine Depotbank weist die angesetzte Quote auf der Jahressteuerbescheinigung aus. Steht dort eine abweichende Zahl als die, die du aus den Anlagebedingungen erwartest, lohnt der Abgleich – dazu gleich mehr im Prüfblatt.
Für welche Erträge gilt die Teilfreistellung?
Die Teilfreistellung bezieht sich auf die Investmenterträge im Sinne des Gesetzes. Das sind Ausschüttungen, Vorabpauschalen und Gewinne aus der Veräußerung von Anteilen (§ 16 InvStG). Alle drei Arten werden im Folgenden getrennt betrachtet, weil sie zeitlich und rechnerisch unterschiedlich anfallen.
Ausschüttungen
Zahlt dein Fonds eine Ausschüttung, reduziert die Teilfreistellung den steuerlich anzusetzenden Betrag. Aus 1.000 Euro Ausschüttung eines qualifizierten Aktienfonds werden steuerlich nur 700 Euro. Deine depotführende Bank berücksichtigt die Quote in der Regel automatisch, sofern ihr die Fondsklassifikation vorliegt. Zuerst wird der steuerpflichtige Anteil nach Teilfreistellung ermittelt, danach der Sparer-Pauschbetrag berücksichtigt, falls er noch frei ist.
Praxisbeispiel zur Reihenfolge: Schüttet dein Aktienfonds 1.000 Euro aus und dein Sparer-Pauschbetrag ist noch vollständig frei, wird zunächst die Teilfreistellung angewendet (700 Euro steuerpflichtig), danach der Pauschbetrag abgezogen. Verbleibt dabei kein Rest, fällt auf die Ausschüttung in diesem Jahr keine Steuer an – die Teilfreistellung sorgt in diesem Fall sogar dafür, dass dein Freibetrag langsamer verbraucht wird.
Vorabpauschalen
Bei vollständig thesaurierenden ETFs gibt es grundsätzlich keine Ausschüttung, auf die die Teilfreistellung angewendet werden könnte. Hier kommt die Vorabpauschale ins Spiel: eine jährlich ermittelte, gesetzlich definierte steuerliche Bemessungsgröße beziehungsweise ein vorweggenommener Investmentertrag, der sich am Wertzuwachs des Jahres orientiert. Auch auf die Vorabpauschale greift die Teilfreistellung grundsätzlich. Die Quote ist dabei dieselbe wie bei Ausschüttungen – ob dein ETF thesauriert oder ausschüttet, ändert den Prozentsatz nicht.
Fiktives Rechenbeispiel zur Vorabpauschale mit Freistellungsauftrag: Angenommen, dein thesaurierender Aktien-ETF hat am 1. Januar einen Rücknahmepreis von 10.000 Euro und steht am 31. Dezember bei 10.500 Euro. Der für dieses Jahr angenommene Basiszinssatz beträgt 2,5 Prozent (reiner Beispielswert – der tatsächlich geltende Basiszinssatz wird jährlich neu festgelegt). Dann rechnest du Schritt für Schritt so:
- Basisertrag ermitteln: Rücknahmepreis zu Jahresbeginn × Basiszinssatz × 0,7, also 10.000 € × 2,5 % × 0,7 = 175 €.
- Vorabpauschale berechnen: Basisertrag minus Ausschüttungen des Kalenderjahres. Bei einem thesaurierenden ETF sind die Ausschüttungen null, es bleiben 175 €. Die Vorabpauschale ist auf die Wertsteigerung des Jahres (hier 500 €) begrenzt; läuft der Fonds seitwärts oder fällt er, beträgt sie null.
- Teilfreistellung anwenden: Bei einem Aktienfonds bleiben 30 Prozent steuerfrei. Steuerlich zu berücksichtigen sind 175 € × 70 % = 122,50 €.
- Freistellungsauftrag berücksichtigen: Ist dein Sparer-Pauschbetrag über den Freistellungsauftrag noch frei, deckt er die 122,50 € vollständig – es fällt keine Steuer an. Ist er bereits ausgeschöpft, fallen 25 Prozent Kapitalertragsteuer (30,63 €) plus Solidaritätszuschlag (1,68 €) an, zusammen rund 32,31 €.
Bei einem ausschüttenden Fonds würdest du in Schritt 2 die Ausschüttungen des Kalenderjahres vom Basisertrag abziehen; sie wurden ja bereits separat – ebenfalls unter Teilfreistellung – besteuert. Für dich als Anleger eines thesaurierenden ETF heißt das praktisch: Auf der Jahresabrechnung deiner Bank siehst du zunächst die ermittelte Vorabpauschale und daneben die gekürzte steuerpflichtige Bemessungsgrundlage nach Teilfreistellung. Die bereits versteuerte Vorabpauschale mindert später beim Verkauf den steuerlichen Veräußerungsgewinn, wie der folgende Abschnitt zeigt.
Veräußerungsgewinne
Verkaufst du Fondsanteile mit Gewinn, wird der steuerlich relevante Gewinn ebenfalls um die Teilfreistellung gekürzt. Eine Besonderheit gibt es beim thesaurierenden ETF: Wurden während der Haltedauer bereits Vorabpauschalen versteuert, mindern diese beim Verkauf zunächst den steuerlichen Veräußerungsgewinn, damit derselbe Ertrag nicht doppelt besteuert wird. Erst auf den so geminderten Gewinn wird die Teilfreistellung angewendet. Eine doppelte Entlastung – einmal über die Pauschale und nochmals über die Freistellung desselben Betrags – sieht das Gesetz nicht vor.
Ein kurzes Rechenschema verdeutlicht die Reihenfolge: Angenommen, du verkaufst Anteile mit einem wirtschaftlichen Gewinn von 1.200 Euro, und während der Haltedauer wurden insgesamt 200 Euro an Vorabpauschalen bereits besteuert. Dann beträgt der steuerliche Ausgangsgewinn 1.000 Euro; bei einem Aktienfonds werden davon 700 Euro besteuert. Ohne die vorherige Minderung um die Pauschalen würdest du denselben Wertzuwachs zweimal versteuern – genau das verhindert die gesetzliche Verrechnungsregel.
Damit steht das Grundmuster: Die Quote begleitet den Ertrag über seinen gesamten Lebenszyklus, von der laufenden Ausschüttung über die jährliche Pauschale bis zum Verkauf. Die technische Abrechnung übernimmt in aller Regel deine Bank als auszahlende Stelle. Die Einkünfte aus Kapitalvermögen sind in § 20 EStG geregelt.
ETF-Teilfreistellung berechnen: Drei Beispiele mit 1.000 Euro
Die folgende Vergleichsrechnung ist ein fiktives Beispiel mit identischem Bruttoertrag, damit du die Wirkung der Quoten direkt vergleichen kannst. Annahmen: 1.000 Euro Ertrag, der Sparer-Pauschbetrag ist bereits ausgeschöpft, es gibt keine Verlustverrechnung und keine Kirchensteuer. Kapitalertragsteuer 25 Prozent, Solidaritätszuschlag 5,5 Prozent auf die Steuer.
| Fondsart | Bruttoertrag | Steuerfreier Anteil | Steuerlich zu berücksichtigen | Kapitalertragsteuer | Solidaritätszuschlag | Gesamtsteuer |
|---|---|---|---|---|---|---|
| Aktienfonds (30 %) | 1.000 € | 300 € | 700 € | 175,00 € | 9,625 € | 184,63 € |
| Mischfonds (15 %) | 1.000 € | 150 € | 850 € | 212,50 € | 11,69 € | 224,19 € |
| Anleihenfonds ohne Teilfreistellung | 1.000 € | 0 € | 1.000 € | 250,00 € | 13,75 € | 263,75 € |
Beim Aktienfonds entsprechen die 184,63 Euro einer effektiven Belastung von 18,4625 Prozent des Bruttoertrags. Diese häufig genannte Zahl gilt nur unter genau diesen Annahmen – sie ist nicht der gesetzliche Steuersatz jeder Person. Sobald dein Sparer-Pauschbetrag noch nicht ausgeschöpft ist, du Verluste verrechnest oder Kirchensteuer anfällt, verschiebt sich die tatsächliche Belastung. Der Solidaritätszuschlag beim Mischfonds beträgt rechnerisch 11,6875 Euro und wird hier kaufmännisch gerundet dargestellt; die tatsächliche Abrechnung deiner Bank kann durch Rundung, Pauschbetrag, Verlustverrechnung und weitere Positionen abweichen.
Die gleiche Rechenlogik lässt sich auf die übrigen Quoten übertragen: Bei einem qualifizierten Immobilienfonds wären von 1.000 Euro Ertrag nur 400 Euro steuerlich zu berücksichtigen (Kapitalertragsteuer 100 Euro plus 5,50 Euro Solidaritätszuschlag), bei einem Auslands-Immobilienfonds nur 200 Euro (Kapitalertragsteuer 50 Euro plus 2,75 Euro Solidaritätszuschlag). Diese beiden Kategorien betreffen allerdings überwiegend offene Immobilienfonds, weniger klassische börsengehandelte ETFs.
Der Vergleich zeigt die Größenordnung: Bei 1.000 Euro Ertrag spart dir die Aktienteilfreistellung gegenüber einem Fonds ohne Freistellung rund 79 Euro Steuern. Über Jahre und mit wachsendem Depot summiert sich das, bleibt aber immer eine Reduzierung der Bemessungsgrundlage – keine feste Steuergutschrift.
Wie werden Verluste bei ETFs berücksichtigt?
Die Teilfreistellung wirkt spiegelbildlich auch bei Verlusten – und das ist eine Seite, die viele Anleger überrascht. Verkaufst du Anteile eines Aktienfonds mit einem wirtschaftlichen Veräußerungsverlust von 1.000 Euro, bleiben bei 30 Prozent Teilfreistellung grundsätzlich nur 700 Euro als steuerlich relevanter Verlust übrig. 30 Prozent deines Verlusts sind steuerlich nicht verwertbar.
Praktisch bedeutet das: Der Freistellungsmechanismus hilft dir im Gewinnfall, schmälert aber im Verlustfall den Betrag, den du mit anderen Kapitalerträgen verrechnen kannst. Die konkrete Verrechnung hängt von den einschlägigen Verlustverrechnungstöpfen und deiner individuellen Abrechnungssituation ab – bei einem Depotwechsel solltest du außerdem darauf achten, den Verlusttopf zu übertragen. Eine pauschale Aussage, das Finanzamt erstatte oder korrigiere hier automatisch etwas, lässt sich nicht treffen.
Beachte außerdem die Reihenfolge beim Verkauf eines thesaurierenden Fonds mit Verlust: Auch hier fließen zuvor angesetzte Vorabpauschalen in die Ermittlung des steuerlichen Veräußerungsergebnisses ein, bevor die Teilfreistellung angewendet wird. Dass bereits versteuerte Pauschalen den steuerlichen Verlust erhöhen können, ist die Kehrseite der Doppelbesteuerungsvermeidung – der Mechanismus arbeitet in beide Richtungen symmetrisch.
Eine Besonderheit regelt § 20 Abs. 4 InvStG: Weist du nach, dass der Fonds die erforderliche Kapitalbeteiligungsquote während des Kalenderjahres tatsächlich durchgehend überschritten hat, kann die Teilfreistellung auf Antrag in der Veranlagung angewendet werden. Wer solche Nachweise geführt hat und später größere Veräußerungsverluste geltend macht, muss dafür umfangreiche Informationen über den gesamten Besitzzeitraum beschaffen und dem Finanzamt vorlegen. Das ist ein eng geregelter Einzelfall, kein allgemeiner Korrekturweg.
Steuerabrechnung prüfen: Dieses Prüfblatt hilft
Deine Bank erstellt die Steuerabrechnung automatisch, doch die Fondsklassifikation und die angesetzte Quote lassen sich kontrollieren. Prüfe Abrechnung und Fondsdokumente gemeinsam – am besten direkt nach Jahresende oder nach einem Verkauf. Gehe die folgenden Punkte Zeile für Zeile durch:
- ISIN: Stimmt die Wertpapierkennnummer auf der Abrechnung mit deinem Fonds überein?
- Fondsart: Welche gesetzliche Kategorie (Aktienfonds, Mischfonds, Immobilienfonds) ergibt sich aus den Anlagebedingungen des Fonds?
- Teilfreistellungsquote: Welche Quote hat die Bank angesetzt – und passt sie zur Kategorie?
- Bruttoertrag: Welcher Ertrag wurde zugrunde gelegt?
- Steuerfreier Anteil: Wie viel wurde freigestellt?
- Steuerpflichtiger Anteil: Welcher Rest ging in die Berechnung ein?
- Angesetzte Vorabpauschalen: Wurden beim Verkauf bereits versteuerte Pauschalen berücksichtigt?
- Verlustverrechnung: Wurden vorhandene Verluste angerechnet?
- Genutzter Sparer-Pauschbetrag: Wie viel deines Freistellungsauftrags wurde verbraucht?
- Einbehaltene Steuer: Wie hoch sind Kapitalertragsteuer und Solidaritätszuschlag ausgewiesen?
Für die eigenhändige Nachrechnung der Quote genügt eine einfache Formel: Teile den steuerpflichtigen Anteil durch den Bruttoertrag. Ergibt das Verhältnis 70 Prozent, wurde die Aktienquote von 30 Prozent angesetzt; bei 85 Prozent die Mischfondsquote von 15 Prozent. Weicht das Ergebnis von jedem erwarteten Wert ab – etwa weil gar keine Freistellung berücksichtigt wurde – liegt ein konkreter Ansatzpunkt für deine Nachfrage vor.
Passt die Quote nicht zur dokumentierten Fondskategorie, gleiche Abrechnung und Fondsunterlagen ab und bitte deine Bank um eine Erklärung. In vielen Fällen liegt ein Klassifikations- oder Datenübernahmefehler vor, den die Bank klären kann. Nachweis- und Veranlagungsfragen in Einzelfällen – etwa wenn ein Fonds die Quote tatsächlich durchgehend erfüllt hat, die Bank aber eine niedrigere angesetzt hat – können über die Steuererklärung relevant werden. Ein allgemeines Versprechen auf einfache Korrektur gibt es nicht; die Anforderungen an den Nachweis sind gesetzlich konkret geregelt.
Zur Erinnerung der Abgrenzung: Hältst du Fondsanteile im Betriebsvermögen oder bist du eine Körperschaft, gelten abweichende Quoten und Regelungen. Diese Fälle liegen außerhalb dieses Artikels für Privatanleger.
Häufige Fragen
Wie hoch ist die Teilfreistellung bei einem Aktien-ETF?
Im Privatvermögen grundsätzlich 30 Prozent der Erträge, sofern der Fonds die gesetzliche Aktienfonds-Kategorie erfüllt – also gemäß seinen Anlagebedingungen fortlaufend mehr als 50 Prozent des Aktivvermögens in Kapitalbeteiligungen anlegt. Der Produktname allein reicht als Nachweis nicht; prüfe die Fondsunterlagen.
Gilt die Teilfreistellung auch bei einem thesaurierenden ETF?
Grundsätzlich ja. Auch bei thesaurierenden Fonds greift die Quote, und zwar bei der jährlichen Vorabpauschale und beim Verkauf. Ob dein ETF thesauriert oder ausschüttet, bestimmt die Höhe des Prozentsatzes nicht – die Fondskategorie tut das.
Gilt die Teilfreistellung bei ETF-Verlusten?
Grundsätzlich spiegelbildlich. Bei einem wirtschaftlichen Veräußerungsverlust von 1.000 Euro aus einem Aktienfonds bleiben bei 30 Prozent Teilfreistellung 700 Euro als steuerlich relevanter Verlust. Die konkrete Verrechnung hängt von deinen Verlustverrechnungstöpfen und der Abrechnungssituation ab.
Ist ein Immobilienaktien-ETF automatisch ein Immobilienfonds?
Nein. Ein ETF, der Aktien von Immobilienunternehmen hält, investiert in Kapitalbeteiligungen und wird in der Regel als Aktienfonds klassifiziert. Entscheidend sind ausschließlich die gesetzliche Kategorie und die Anlagebedingungen des konkreten Fonds, nicht der Index oder der Börsensektor.
Was gilt bei einem ETF-Wechsel?
Ein Verkauf der bisherigen Anteile kann einen steuerlich relevanten Veräußerungsgewinn oder -verlust auslösen. Dabei sind die Teilfreistellung und bereits angesetzte Vorabpauschalen zu berücksichtigen: Der steuerliche Gewinn wird zunächst um die gesetzlich zu berücksichtigenden Pauschalen gemindert, danach greift die Freistellung. Eine Umschichtung ist steuerlich also kein neutraler Vorgang.