Das Wichtigste in Kürze
- Laufendes Kalenderjahr: Freistellungsauftrag einrichten oder anpassen und eine Korrektur des Steuerabzugs bei deiner Bank anfragen.
- Vergangenes Jahr oder nicht korrigierter Abzug: Steuerbescheinigungen sammeln und über die Anlage KAP in der Steuererklärung den Antrag auf Überprüfung des Steuereinbehalts stellen.
- Sparer-Pauschbetrag: 1.000 Euro für Alleinstehende, 2.000 Euro bei Zusammenveranlagung (§ 20 Abs. 9 EStG) – er verfällt nicht, nur weil kein Auftrag erteilt wurde.
- Keine falschen Versprechen: Ein Freistellungsauftrag schafft keinen zusätzlichen Freibetrag je Bank, und es gibt keine gesetzlich garantierte Bankfrist für rückwirkende Korrekturen.
- Günstigerprüfung abgrenzen: Die Günstigerprüfung (§ 32d Abs. 6 EStG) ist ein eigener, anderer Antrag und keine Voraussetzung, um einen vergessenen Freistellungsauftrag zu korrigieren.
Freistellungsauftrag vergessen – und schon hat die Bank 25 Prozent Kapitalertragsteuer plus Solidaritätszuschlag von deinen Zinsen oder Dividenden abgezogen. Das ist ärgerlich, aber kein dauerhafter Schaden: Der gesetzliche Sparer-Pauschbetrag von 1.000 Euro pro Person (2.000 Euro bei Zusammenveranlagung) geht durch einen vergessenen Auftrag nicht verloren. Du musst nur den richtigen Weg kennen, um die zu viel gezahlte Steuer zurückzuholen. Entscheidend ist der Zeitraum: Für das laufende Kalenderjahr ist meist eine Korrektur bei der Bank möglich, für vergangene Jahre führt der sichere Weg über die Steuererklärung mit der Anlage KAP. Dieser Ratgeber von TrustyFinance zeigt dir beide Wege Schritt für Schritt.
Freistellungsauftrag vergessen: Welcher Weg gilt für dich?
Bevor du irgendetwas unternimmst, kläre eine einzige Frage: In welchem Kalenderjahr wurde die Steuer einbehalten? Die Antwort bestimmt den gesamten weiteren Weg.
Weg 1 – laufendes Kalenderjahr: Hat die Bank in diesem Jahr Steuer abgezogen, kannst du noch einen Freistellungsauftrag einrichten oder einen bestehenden erhöhen. Viele Banken korrigieren den Steuerabzug des laufenden Jahres anschließend intern und erstatten die einbehaltene Steuer. Die konkrete Praxis und mögliche Annahmeschlusszeiten unterscheiden sich je nach Institut, deshalb fragst du direkt nach.
Weg 2 – vergangenes Kalenderjahr: Liegt der Steuerabzug in einem abgeschlossenen Jahr oder lehnt die Bank eine Korrektur ab, holst du dir die zu viel gezahlte Steuer über die Steuererklärung zurück. Dazu brauchst du die Jahressteuerbescheinigung der Bank und gibst die Anlage KAP ab, in der du die Überprüfung des Steuerabzugs beantragst.
Wichtig für beide Wege: Der Sparer-Pauschbetrag steht dir als Person und nicht pro Bank zu. Ein Freistellungsauftrag verteilt diesen Betrag lediglich auf ein Institut, damit die Bank gar nicht erst Steuern abzieht. Wer den Auftrag vergisst, verliert den Anspruch auf den Pauschbetrag nicht – er muss ihn nur nachträglich über einen der beiden Wege geltend machen. Das gilt übrigens für alle Arten von Kapitalerträgen gleichermaßen: Zinsen auf Tages- und Festgeld, Dividenden, realisierte Kursgewinne aus Fonds und Aktien sowie ausgeschüttete Fondserträge.
Fehler zuerst eingrenzen
„Vergessen“ kann mehrere Situationen bedeuten, und jede hat ihre eigene Lösung. Prüfe deine Unterlagen, bevor du handelst.
Auftrag vollständig vergessen oder Betrag zu niedrig
Der klassische Fall: Es liegt bei der Bank überhaupt kein Freistellungsauftrag vor, und die Bank hat auf alle Kapitalerträge Steuer abgezogen. Fast ebenso häufig ist der Auftrag zwar erteilt, aber deutlich zu niedrig bemessen – etwa 100 Euro, obwohl 600 Euro Erträge anfallen. In beiden Fällen gilt: Prüfe zuerst, wie viel von deinem Sparer-Pauschbetrag du insgesamt schon verbraucht hast, und passe den Auftrag an. Den bisher verbrauchten Betrag siehst du auf jeder Steuerabrechnung deiner Bank; dort wird ausgewiesen, in welcher Höhe der Pauschbetrag bereits berücksichtigt wurde.
Auftrag beim falschen Institut verteilt oder Steuer-ID fehlt
Hast du mehrere Konten oder Depots, kann der Freibetrag ungünstig verteilt sein: Bei der Bank mit den hohen Erträgen liegt kein oder nur ein kleiner Auftrag, während bei einer anderen Bank Freiraum ungenutzt verfällt. Fehlt zusätzlich die Steuer-Identifikationsnummer, kann die Bank einen Auftrag unter Umständen gar nicht ausführen. Ziehe deshalb drei Dinge zusammen: deine Steuerabrechnungen, den bisher genutzten Pauschbetrag und alle erteilten Aufträge samt Höhe und Institut.
Eine Grenze gibt es: Ist dein Gesamtbetrag von 1.000 Euro (beziehungsweise 2.000 Euro) bereits vollständig verbraucht, entsteht durch bloßes Umverteilen zwischen den Banken keine neue Entlastung. Freibetrag ist Freibetrag – egal, wo er liegt.
Bankkorrektur im laufenden Kalenderjahr
Für das laufende Jahr ist die Bank dein erster Ansprechpartner. Der Ablauf lässt sich in drei Schritte zerlegen:
- Verfügbaren Restbetrag prüfen: Addiere alle bestehenden Freistellungsaufträge und rechne aus, wie viel vom Sparer-Pauschbetrag noch frei ist. Nur dieser Restbetrag kann bei der betroffenen Bank neu eingerichtet oder erhöht werden.
- Freistellungsauftrag einrichten oder anpassen: Das geht bei den meisten Instituten im Online-Banking, per Formular oder in der Filiale. Trag die Steuer-ID nach, falls sie fehlt.
- Bearbeitung und Erstattung kontrollieren: Frage ausdrücklich nach, ob die Bank den bereits erfolgten Steuerabzug des laufenden Jahres korrigiert. Nach § 43a Abs. 3 EStG kann die auszahlende Stelle den Steuerabzug berichtigen, wenn sich die Bemessungsgrundlage ändert – ob und bis wann sie das im laufenden Jahr tut, ist jedoch institutsabhängig. Manche Banken setzen Annahmeschlusszeiten, bevor sie die Jahressteuerbescheinigung erstellen. Eine universelle gesetzliche Rückwirkungsfrist gibt es nicht; lass dir die Antwort deiner Bank am besten schriftlich geben.
Für die Anfrage genügt eine kurze, sachliche Nachricht, zum Beispiel über das Kontaktformular im Online-Banking:
„Für das laufende Kalenderjahr wurde Steuer auf [Ertragsart/Betrag] einbehalten. Bitte prüfen Sie die Berücksichtigung meines nun erteilten Freistellungsauftrags und teilen Sie mir die mögliche Korrektur mit.“
Prüfe nach der Bearbeitung die korrigierte Abrechnung beziehungsweise später die Jahressteuerbescheinigung. Nur wenn der Steuerabzug dort tatsächlich angepasst wurde, ist die Korrektur erledigt. Reagiert die Bank nicht oder lehnt sie die Berichtigung ab, ist das kein Beinbruch: Du kannst die zu viel einbehaltene Steuer über die Anlage KAP geltend machen; das Finanzamt berücksichtigt sie im Steuerbescheid, soweit die Voraussetzungen erfüllt sind. Der Aufwand verlagert sich nur vom Online-Banking in die Steuererklärung.
Vergangenes Jahr: Der Weg über die Anlage KAP
Bei einem abgeschlossenen Kalenderjahr solltest du grundsätzlich die Steuererklärung nutzen; frage zusätzlich deine Bank nach einer möglichen Korrekturfrist. Dann läuft die Rückholung über das Finanzamt – und das ist kein Sonderweg, sondern ein im Gesetz vorgesehenes Verfahren.
So gehst du vor:
- Unterlagen sammeln: Besorge die Jahressteuerbescheinigungen aller Banken, bei denen Kapitalerträge angefallen sind. Darauf stehen die Erträge, die einbehaltene Kapitalertragsteuer, der Solidaritätszuschlag, gegebenenfalls die Kirchensteuer und die bereits berücksichtigten Pauschbeträge. Viele Banken stellen die Bescheinigung im ersten Quartal des Folgejahres im Online-Banking bereit; bei älteren Jahren kannst du sie nachträglich anfordern.
- Anlage KAP ausfüllen: Trage die Werte aus den Bescheinigungen in die Anlage KAP deiner Einkommensteuererklärung ein – am bequemsten über ELSTER, das amtliche Online-Portal der Steuerverwaltung. Die aktuellen Zeilennummern des Formulars können sich von Jahr zu Jahr ändern; orientiere dich an der Bescheinigung und den Erläuterungen des Formulars.
- Überprüfung des Steuereinbehalts beantragen: Nach § 32d Abs. 4 EStG kannst du auf Antrag prüfen lassen, ob der Steuerabzug bei nicht vollständig ausgeschöpftem Sparer-Pauschbetrag zu hoch war. Das Finanzamt rechnet dann nach und berücksichtigt eine zu viel einbehaltene Steuer im Steuerbescheid, in der Regel per Überweisung auf das hinterlegte Konto.
Unterscheide dabei zwei Ausgangslagen. Bist du aus anderen Gründen zur Abgabe einer Steuererklärung verpflichtet (Pflichtveranlagung), gibst du die Anlage KAP im Rahmen dieser Erklärung ab und hältst die allgemeinen Abgabefristen ein. Gibst du dagegen freiwillig eine Erklärung ab, nur um die Kapitalertragsteuer zurückzuholen, gelten für Antragsveranlagungen eigene, längere Fristen. Die Details hängen vom Einzelfall ab; wenn du unsicher bist, ob und bis wann du erklären musst oder kannst, kläre das mit dem Finanzamt oder einem Steuerberater.
Von der Überprüfung des Steuereinbehalts klar zu trennen ist die Günstigerprüfung (§ 32d Abs. 6 EStG): Dabei prüft das Finanzamt, ob dein persönlicher Einkommensteuersatz unter den 25 Prozent der Abgeltungsteuer liegt, und wendet dann den günstigeren Satz an. Das ist ein eigenständiger Antrag mit anderem Ziel – für die Korrektur eines vergessenen Freistellungsauftrags brauchst du ihn nicht, beide Anträge können aber im selben Bescheid zusammenlaufen.
Rechenbeispiel: 600 Euro Zinsen ohne Freistellungsauftrag
Ein fiktives Beispiel zeigt die Größenordnung. Annahmen: Du bist alleinstehend, erhältst 600 Euro Bankzinsen, hast keine weiteren Kapitalerträge, keinen Freistellungsauftrag eingerichtet und bist nicht kirchensteuerpflichtig.
- Kapitalertragsteuer: 25 Prozent von 600 Euro = 150 Euro
- Solidaritätszuschlag: 5,5 Prozent von 150 Euro = 8,25 Euro
- Gesamtabzug: 158,25 Euro
Ist dein Sparer-Pauschbetrag von 1.000 Euro noch vollständig frei, deckt er die 600 Euro Zinsen komplett ab. Eine Entlastung in Höhe des gesamten Abzugs von 158,25 Euro ist dann möglich – über die Bankkorrektur im laufenden Jahr oder über die Anlage KAP für das Vorjahr. Das ist ein Rechenmodell, keine garantierte Auszahlung jeder Bank; das konkrete Ergebnis hängt von deinen Gesamtverhältnissen ab. Bist du kirchensteuerpflichtig, erhöht sich der Abzug entsprechend – und damit auch der potenziell rückholbare Betrag.
Der Gegenfall: Hast du von deinem Pauschbetrag bereits 800 Euro bei anderen Banken genutzt, bleiben nur 200 Euro frei. Von den 600 Euro Zinsen sind dann 400 Euro grundsätzlich steuerpflichtig, und die auf die freigestellten 200 Euro entfallende Steuer kann grundsätzlich zurückgeholt werden; die übrigen 400 Euro bleiben steuerpflichtig. Umverteilen allein schafft kein neues Geld.
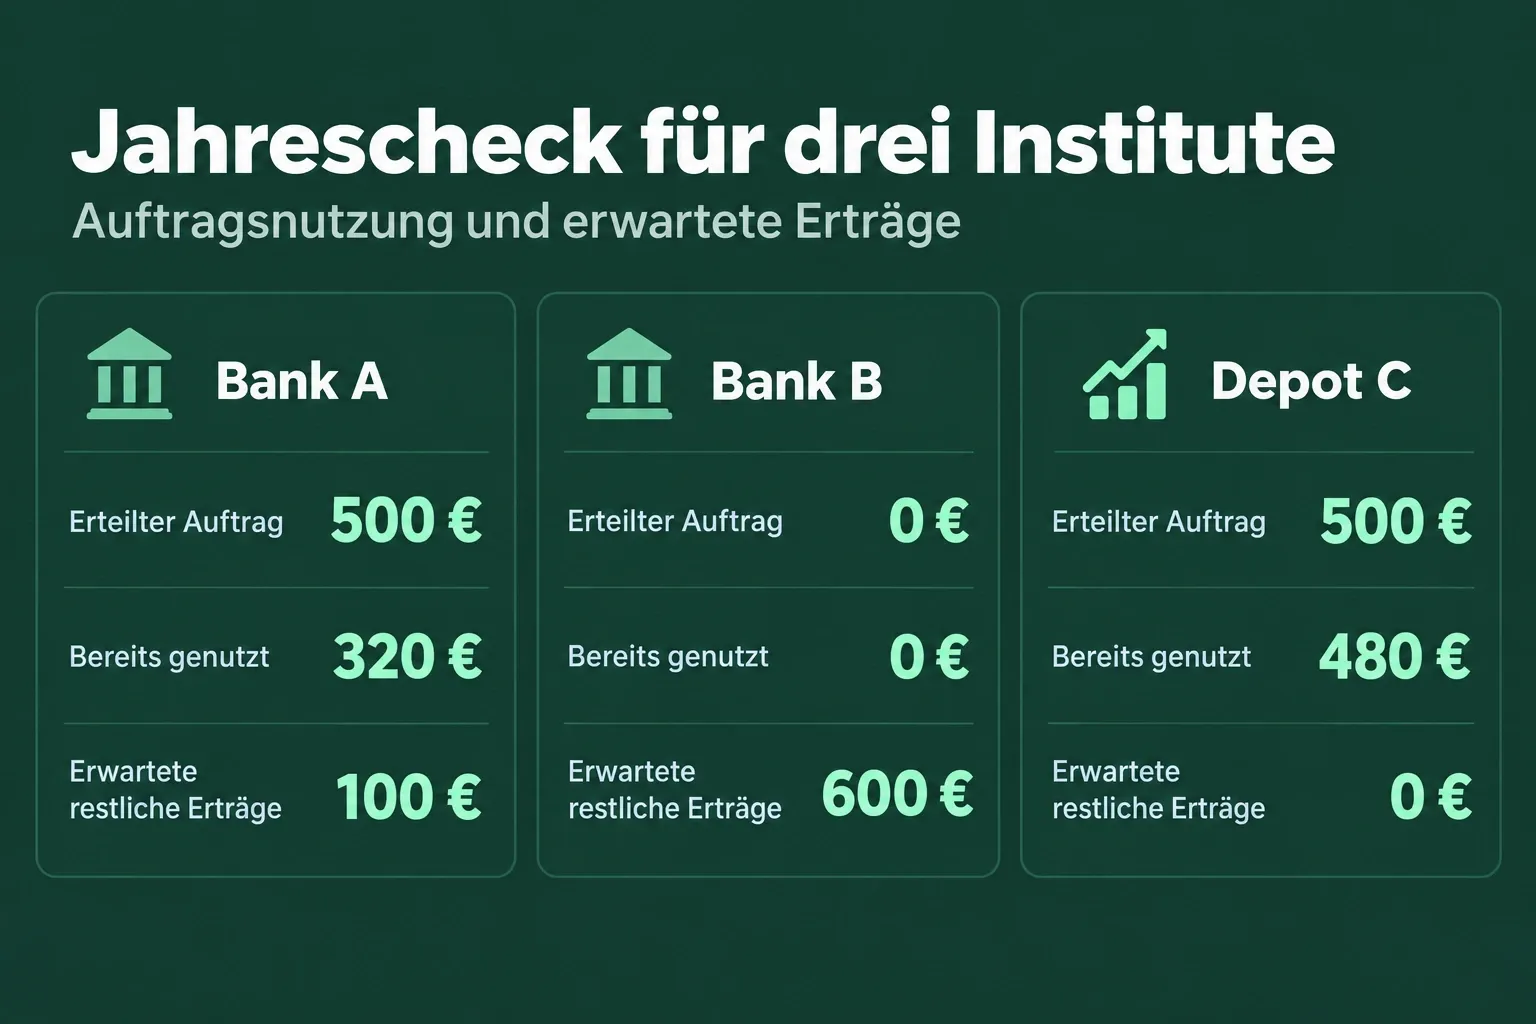
Jahrescheck für mehrere Institute
Damit dir der Fehler nicht wieder passiert, lohnt sich ein kurzer jährlicher Check – idealerweise im Herbst, wenn absehbar ist, wie hoch die Erträge des Jahres ausfallen. So bleibt genug Zeit, Aufträge anzupassen und Korrekturen anzustoßen, bevor die Banken ihre Jahressteuerbescheinigungen erstellen. Diese Tabelle hilft dir bei der Übersicht:
| Institut | Erteilter Auftrag | Bereits genutzt | Erwartete restliche Erträge | Steuerabzug | Korrektur angefragt | Erledigt |
|---|---|---|---|---|---|---|
| Bank A | 500 € | 320 € | 100 € | Nein | – | Ja |
| Bank B | 0 € | 0 € | 600 € | Ja, 158,25 € | Datum eintragen | Offen |
| Depot C | 500 € | 480 € | 0 € | Nein | – | Ja |
Die Summe aller erteilten Aufträge darf deinen Sparer-Pauschbetrag nicht überschreiten, und bereits verbrauchte Beträge musst du beim Umverteilen berücksichtigen. Praktisch gehst du so vor: Trage je Institut die aktuellen Werte aus der letzten Steuerabrechnung ein, schätze die noch erwarteten Erträge bis Jahresende und passe die Aufträge dort an, wo ein Abzug droht. Wie du Freistellungsaufträge strategisch sinnvoll auf mehrere Banken aufteilst, vertiefen wir in einem separaten Ratgeber zum Freistellungsauftrag bei mehreren Banken. Bei komplexen Auslandserträgen, unklaren oder streitigen Bescheinigungen und bei Fragen zur Pflichtveranlagung solltest du dich an einen Steuerberater oder Lohnsteuerhilfeverein wenden – das spart im Zweifel mehr, als es kostet.
Häufige Fragen
Kann ich den Freistellungsauftrag nachträglich stellen?
Für das laufende Kalenderjahr: Grundsätzlich kannst du ihn im laufenden Kalenderjahr einrichten oder erhöhen; die Bearbeitungsfristen der Bank sind zu beachten. Viele Banken korrigieren den Steuerabzug des laufenden Jahres anschließend. Für vergangene Jahre ist das grundsätzlich nicht mehr möglich; einzelne Banken können eigene Fristen vorsehen. Stattdessen läuft die Korrektur über die Steuererklärung mit Anlage KAP.
Geht ein Freistellungsauftrag rückwirkend für ein vergangenes Jahr?
Einige Institute nennen Annahmeschlusszeiten kurz nach Jahresende, bis zu denen sie den Auftrag noch für das abgelaufene Jahr berücksichtigen. Das ist Bankpraxis, keine gesetzliche Regel – verlass dich nicht darauf, sondern frage dein Institut. Der zuverlässige Weg für vergangene Jahre ist immer die Steuererklärung mit dem Antrag auf Überprüfung des Steuereinbehalts.
Wie kann ich zu viel gezahlte Kapitalertragsteuer zurückholen?
Im laufenden Jahr über die Korrektur bei der Bank, nachdem du den Freistellungsauftrag erteilt hast. Für abgeschlossene Jahre forderst du die Jahressteuerbescheinigung an, gibst die Anlage KAP ab und beantragst die Überprüfung des Steuereinbehalts nach § 32d Abs. 4 EStG. Du kannst die zu viel einbehaltene Steuer über die Anlage KAP geltend machen; das Finanzamt berücksichtigt sie im Steuerbescheid, soweit die Voraussetzungen erfüllt sind.
Was gilt bei Freistellungsaufträgen bei mehreren Banken?
Du darfst deinen Pauschbetrag auf mehrere Institute aufteilen, die Summe aller Aufträge darf aber 1.000 Euro (2.000 Euro bei Zusammenveranlagung) nicht übersteigen. Bereits verbrauchte Beträge bleiben beim Umverteilen verbraucht. Prüfe die Verteilung am besten einmal im Jahr anhand deiner Steuerabrechnungen – etwa mit der Jahrescheck-Tabelle weiter oben.
Quellen
- 01Kapitalertragsteueramtliche-handbuecher.bundesfinanzministerium.de
- 02Freistellungsauftragamtliche-handbuecher.bundesfinanzministerium.de
- 03§ 32d Abs. 4 EStGamtliche-handbuecher.bundesfinanzministerium.de
- 04§ 20 EStGgesetze-im-internet.de
- 05§ 32 EStGgesetze-im-internet.de
- 06§ 43 EStGgesetze-im-internet.de